社会保険料が高すぎる!手取り激減の真相と合法的に負担を抑える裏ワザ
給与明細を開いた瞬間、総支給額と差引支給額の残酷な開きに思わず息を呑んだ経験は誰にでもあるはずです。額面年収はわずかに上がっているはずなのに、銀行口座に振り込まれる手取り額が一向に増えない――その元凶こそが、毎月の給与から容赦なく天引きされる社会保険料の存在です。
2026年現在、少子高齢化に伴う給付費の拡大と制度改革の影響を受け、現役世代への保険料負担は限界点に達しています。「実質的なステルス増税ではないか」という不満が噴出するなか、なぜここまで控除額が膨らんでいるのか。その知られざる構造的理由と、制度の隙間を突いて合法的に手取りを守る具体策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料から引かれる社会保険料(健康保険・厚生年金・介護保険)は労使合算で約30%に達し、所得税以上の重税感を生み出している。
- 要点2:保険料額を決定づける「標準報酬月額」は4月〜6月の総支給で決まるため、春の残業コントロールが年間の手取りを大きく左右する。
- 要点3:会社員・個人事業主を問わず、社会保険料控除の最適化やマイクロ法人設立など、合法的に負担を圧縮する選択肢が存在する。
【給与明細の絶望】なぜ手取りは増えないのか?社会保険料が高すぎる構造的真相
給料日が来るたびに、給与明細の控除額が高すぎる理由を突きつけられ、虚しさを覚える会社員が後を絶ちません。基本給が1万円上がったとしても、厚生年金や健康保険の等級が1段上がれば、増額分のほとんどが相殺されて手取りの伸びを実感できないのが冷徹な現実です。
これこそが、多くの現役世代が直面している手取りが減る理由の正体です。一般に「税金が高い」と口にされがちですが、実際には所得税や住民税をはるかに凌駕するペースで社会保険料が引き上げられてきました。雇用保険を含めると、給与の約15%が個人の給与から差し引かれ、同額を会社が折半して負担しています。つまり、企業視点では給与の約3割ものコストが社会保険料として消えている計算になります。
さらに近年は、扶養控除の見直しや年収の壁と社会保険料の負担がパート・アルバイト層のみならず正規雇用者の世帯収入をも直撃しています。106万円や130万円の壁を超えた途端に年間十数万円単位の保険料支払いが発生し、「働いた分だけ世帯の手取りが目減りする」という逆転現象が各地の現場で深刻な働き控えを招いています。
【2026年最新推移】給与天引きの実態をデータで検証|30年間の負担激増シミュレーション
過去30年間の社会保険料推移2026年最新データを紐解くと、現役世代の負担がどれほど過酷に引き上げられてきたかが明白になります。かつて10%台前半だった厚生年金保険料率は引き上げが続き、現在では上限とされる18.3%(労使合算)に固定されています。加えて、健康保険料率の上昇や40歳以上から徴収される介護保険料、さらには子育て支援金制度の上乗せが重くのしかかっています。
| 項目・保険種類 | 詳細・数値データ(本人負担率) | 一般的な基準・相場(月収30万円) | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料 | 9.15%(労使合算18.3%) | 約27,450円/月 | 負担割合が最も重く、将来の受給不安から若年層の不公平感が極めて強い項目。 |
| 健康保険料(協会けんぽ) | 約4.9%〜5.1%(都道府県別) | 約15,000円/月 | 医療費の膨張に伴い高止まり。支援金の上乗せにより実質的な値上げ傾向が継続。 |
| 介護保険料(40歳以上) | 約0.8%〜0.9%(労使合算約1.6〜1.8%) | 約2,700円/月 | 40歳を迎えた瞬間に天引きが開始され、中堅社員の手取りを容赦なく削る要因。 |
| 雇用保険料 | 0.6%(一般の事業・労働者負担) | 約1,800円/月 | 料率改定が頻繁に行われており、小幅ながら着実に家計支出を圧迫している。 |
額面30万円の給与を受け取っている会社員の場合、健康保険・厚生年金・雇用保険の合計で毎月45,000円以上が差し引かれます。40歳以上であれば介護保険料が加わり、年間天引き額は約57万円を突破します。これに所得税と住民税が加わるため、実際の口座振込額は23万円前後にまで落ち込みます。
【実態検証】「働けど暮らし楽にならず」現場の怒りと給与明細のリアル
ソーシャルメディアや大手コミュニティサイトを観測すると、毎月の給与支給日に「厚生年金保険料高すぎる」「働いても国に半分持っていかれる」といった嘆きと怨嗟の声がタイムラインを埋め尽くします。ネット上の単なる愚痴と片付けられないほど、当事者たちの叫びは切実です。
都内のIT企業に勤める30代男性社員は、自著のブログやSNSでこう心情を吐露しています。「残業を月30時間こなして額面を増やしても、保険料と税金でごっそり持っていかれ、時給換算すると虚無感しかない。これではモチベーションを保てない」。昇給を勝ち取ったにもかかわらず、手取り額の変化が数百円しかなかった給与明細のスクリーンショットを公開し、大きな反響を呼んだケースもあります。
さらにフリーランスや自営業者からの不満が集中するのが国民健康保険です。会社員のように労使折半がないため、前年の確定申告所得に対してダイレクトに請求が届きます。「独立初年度は税制優遇があったが、2年目に前年の所得に基づいた上限に近い国保の納付書が届き、資金繰りがショートしかけた」という独立クリエイターの手記も後を絶ちません。制度への無知が致命傷になりかねない現実が横たわっています。
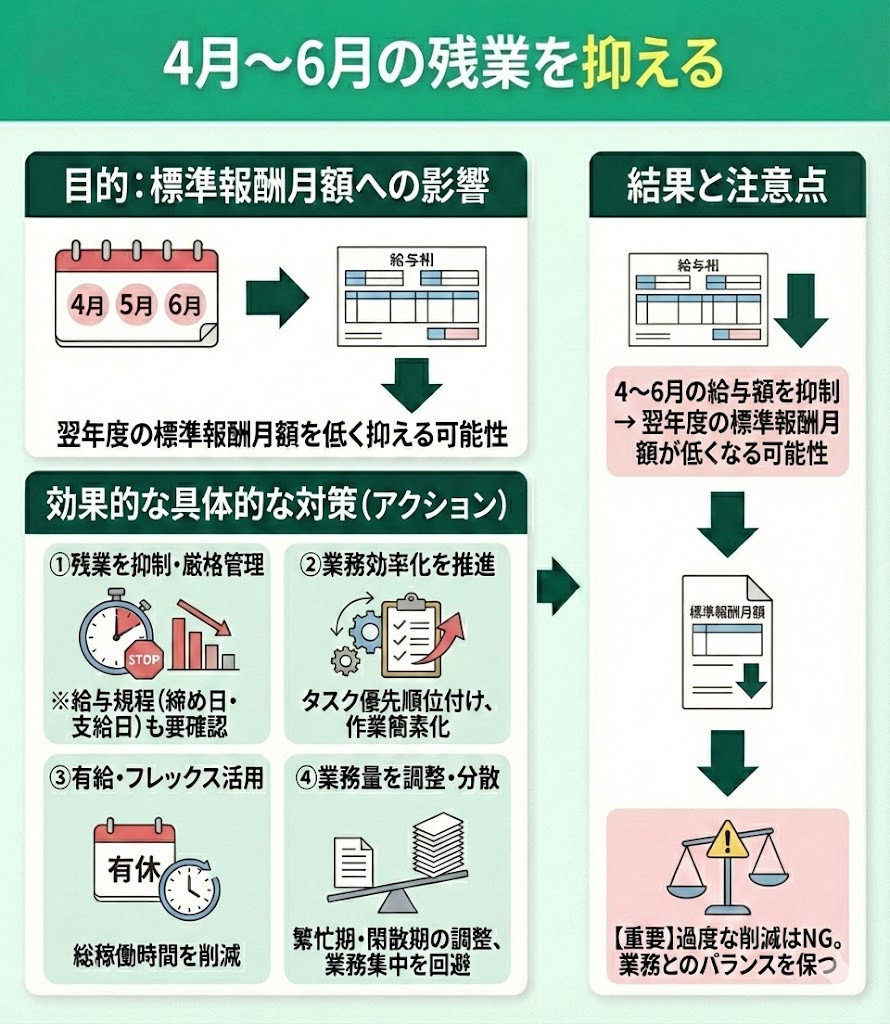
噂の真偽を暴く|4月5月6月の残業と社会保険料の決定的な盲点
ビジネスパーソンの間でまことしやかに囁かれる有名なテクニックに、「4月・5月・6月は残業するな」という説があります。この都市伝説めいた噂の真偽を検証すると、制度の仕組み上、完全に事実であることが分かります。
会社員の社会保険料は、毎年4月・5月・6月に実際に支払われた給与(残業手当や通勤手当を含む)の平均額をベースに計算されます。これを標準報酬月額の下げ方における最重要ルール「定時決定」と呼びます。ここで決定された等級は、原則としてその年の9月から翌年8月までの丸1年間、一切変わりません。
春先に繁忙期を迎え、この3ヶ月間に過度な残業手当を受け取ってしまうと、標準報酬月額が何ランクも跳ね上がります。結果として、夏以降に残業が激減して基本給のみに戻ったとしても、高額な社会保険料が1年間にわたって天引きされ続けるという悲惨な事態に陥ります。通勤交通費の支給額が多い人も同様に標準報酬月額の算定に含まれるため、遠距離通勤者は見かけの総支給額が底上げされ、より高い保険料を課されるという制度の歪みも存在します。
合法的かつ効果的!社会保険料を安くする方法と手取りを増やす裏ワザ
制度の枠組みそのものを変えることはできなくても、既存のルールを正しく理解していれば、社会保険料を安くする方法や手取りを増やす裏ワザを実践して家計を防衛することは十分に可能です。
1. 4月〜6月の支給額をコントロールする
前述の定時決定ルールを踏まえ、春先(3月・4月・5月の労働分)の残業を可能な限り抑制することが即効性のある防衛策です。休日出勤の振替取得や残業の平準化を行うだけで、年間数万円から十数万円単位の手取り残高を確保できます。
2. 社会保険料控除を1円も漏らさず申告する
所得控除の中でも極めて強力なのが社会保険料控除です。生計を一にする配偶者や子どもの国民年金、あるいは親の介護保険料を本人が立て替えて支払った場合、その全額を自身の所得から控除できます。年末調整や確定申告を徹底することで、所得税と住民税を大幅に圧縮できます。
3. 個人事業主は「国民健康保険料の減免制度」を精査する
売上の急減や病気療養、災害などに見舞われた場合、自治体が用意している国民健康保険料の減免制度を活用しない手はありません。申請主義であるため役所から案内が来ることはありませんが、要件を満たせば保険料が2割〜7割軽減されるケースがあります。
4. マイクロ法人の設立による社会保険料の最適化
個人事業主や副業ワーカーの間で急速に普及しているのが、マイクロ法人社会保険料削減スキームです。自身の法人を設立して役員報酬を極限(月額4万5,000円など)まで低く抑えることで、法人側の社会保険料を最低等級で納付。その上で個人事業側の事業所得を伸ばせば、個人側の高額な国民健康保険料を完全に合法的にゼロへと抑え込むことが可能です。

【プロの結論】世代間格差の罠とこれからの現役世代が取るべき防衛基準
社会学や公共経済学の観点から日本の社会保障制度を俯瞰すると、現行システムは昭和期の「人口増加・右肩上がりの経済成長」を前提に設計された構造的共依存の産物です。高齢世代を現役世代が支える「賦課方式(ふかほうしき)」は、少子高齢化が極限に達した現代において、若年・現役層へ過大な負担を転嫁せざるを得ない限界を迎えています。
「真面目に働いて会社に身を委ねていれば手取りが増える」という時代は完全に終焉を迎えました。国の制度を無批判に受け入れるだけの受け身の姿勢は、実質的な資産の目減りを容認することと同義です。
会社員であれば残業時間の戦略的コントロールやiDeCo等の非課税制度を併用し、独立事業者であれば法人格を柔軟に使い分ける「経済的リテラシー」こそが、自己防衛の境界線(バウンダリー)となります。制度の構造を冷徹に把握し、個人の選択肢を最大化する行動が今まさに求められています。
【社会 保険 料 高 すぎる】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らして社会保険料を下げると、将来もらえる年金も減って損になりませんか?
A1:厚生年金の報酬比例部分は標準報酬月額に基づいて将来の給付額が計算されるため、保険料を下げれば受給額もわずかに低下します。しかし、現在の給付水準低下リスクやインフレ率を考慮すると、「今この瞬間の手取り現金を最大化し、新NISAなどで自前運用に回す方が合理的」と判断する資産形成層が増加しています。
Q2:昇給したのに手取りが減った気がするのはなぜですか?
A2:給与が一定額以上上がると、標準報酬月額の等級が改定(随時改定)され、健康保険料と厚生年金保険料の天引き額が一気に跳ね上がるためです。昇給幅が数千円程度の場合、保険料や税金の増加分が上回り、結果として手取りが下がる「昇給貧乏」の現象が実際に起こり得ます。
Q3:副業で得た収入にも社会保険料はかかりますか?
A3:副業がアルバイトなどで他社から給与として支給され、一定の労働条件を満たす場合は二重加入となり保険料が合算按分されます。しかし、副業を「業務委託」などの雑所得や事業所得として確定申告する場合、その所得に対して会社の社会保険料が追加徴収されることはありません。
まとめ:今後の動向と失敗しないための判断基準
2026年以降も社会保障費改革の議論は続いており、パート労働者の社会保険適用拡大や基礎年金の拠出期間延長など、現役世代を取り巻く天引きの網はさらに狭まる傾向にあります。「給与明細の数字をただ眺めてため息をつく」段階はすでに過ぎ去りました。
自身の給与明細を精査して標準報酬月額の仕組みを把握し、節税と控除の最適化を愚直に実行すること。そして必要に応じて働き方や資産運用のポートフォリオを組み替えていく柔軟性こそが、手取りを最大化し豊かな生活を勝ち取るための最大の防衛策となります。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
