手取り16万の一人暮らしはきつい?2026年最新の生活費と貯金の全貌
給与明細を開いた瞬間、手元に残る「16万円」という数字を見て、これから始まる一人暮らしに漠然とした不安を抱く人は少なくありません。食品や電気代をはじめとする生活必需品の価格改定が続く2026年の経済環境下において、手取り16万円での自活ははたして現実的な選択肢なのか、それとも構造的に破綻を招くリスクを孕んでいるのか。多くの単身者が直面するこの切実な問いに対し、現場の実態と客観データから冷徹に向き合う必要があります。
結論から言えば、手取り16万円での一人暮らしは「不可能」ではありません。しかし、都市部と地方における住居費格差や、突発的な出費に対する防衛力の低さを理解しないままスタートを切れば、日々の生活は容易に困窮へと追い込まれます。本稿では、家計のリアルな収支構造を徹底解剖し、持続可能な生活設計の全貌を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円は額面年収換算で約240万〜290万円に相当し、固定費を限界まで抑える緻密な設計が一人暮らし継続の必須条件となる。
- 要点2:東京一人暮らしでは家賃比率が跳ね上がり圧迫される一方、地方では車保有に伴う維持費が家計を脅かす構造的トラップが存在する。
- 要点3:精神的なゆとりを保ちつつ無理なく月2万円を貯蓄へ回すには、過度な我慢に頼る自炊節約だけでなく、固定費の抜本的見直しと賢い副業・キャリア戦略が不可欠である。
【生活費内訳】手取り16万円の一人暮らしは本当に無理なのか?限界ラインを徹底解剖
手取り16万円という収入水準を正確に評価するには、まず総支給額である「額面」とのギャップを正しく認識しなければなりません。一般的な給与体系において、毎月の手取りが16万円となる場合、額面月収換算は約20万〜21万円となります。ここから健康保険料、厚生年金保険料、雇用保険料、所得税、さらには前年の所得に応じて課税される住民税が天引きされ、約20〜25%が差し引かれた結果が手元に残る計算です。ボーナスの有無によって差はあるものの、額面年収換算では約240万〜290万円のレンジに収まります。
この収入規模で一人暮らしを送る際、最大のボトルネックとなるのが「生活防衛資金を確保できる余力があるか」という点です。総務省統計局が公表する家計調査(単身世帯)の推移を見ても、住居費・食費・光熱費などの基礎的消費支出は高止まりを続けています。手取り16万円のうち、住居費や通信費などの固定費で大半が消えてしまえば、医療費や家電の故障といった想定外の出費に対応できず、一度のハプニングで家計がショートする「バッファゼロの綱渡り」を強いられることになります。
「生活が成り立つか」という問いに対するジャーナリスティックな視点からの回答は、「数字上のやりくりは可能だが、心理的なセーフティネットが極めて脆弱な状態に置かれる」というものです。生きるための最低限の支出を賄うだけでなく、将来への不安を解消するための計画的なアプローチが欠かせません。

【データ比較】手取り16万のリアルな生活費内訳と東京・地方シミュレーション
手取り16万円で暮らす場合、居住エリアの選択が家計全体に決定的な影響を及ぼします。とりわけ民間の家賃相場が高止まりしている東京23区近郊と、自動車の保有が実質的なインフラとなっている地方都市とでは、コストの歪み方が大きく異なります。以下の比較表は、両地域の標準的な生活費モデルと推奨される理想配分を可視化したものです。
| 項目 | 東京一人暮らしモデル | 地方都市モデル(車なし) | 編集部の見解・評価 |
|---|---|---|---|
| 家賃目安 | 58,000円(築古・郊外1R) | 42,000円(駅徒歩圏1K) | 手取りの3分の1(約5.3万円)以下に抑えるのが鉄則 |
| 食費 | 32,000円(自炊7割) | 28,000円(自炊中心) | 物価高対策として1日1,000円前後のコントロールが境目 |
| 水道光熱費シミュレーション | 13,000円(都市ガス) | 16,000円(プロパンガス想定) | 地方のプロパン物件は高騰リスク大。事前の確認が必須 |
| 通信費 | 6,000円(格安SIM+Wi-Fi) | 6,000円(格安SIM+Wi-Fi) | 大手キャリアの無制限プランは即刻見直すべき固定費 |
| 娯楽費のリアルな相場 | 15,000円(交際費込) | 15,000円(交際費込) | ゼロにすると精神的消耗を招くため最低限の予算を死守 |
| 日用品・雑費 | 8,000円 | 7,000円 | 消耗品まとめ買いやプライベートブランド活用で圧縮 |
| 医療・予備費 | 8,000円 | 6,000円 | 突発的な体調不良や冠婚葬祭用のプール金として積立 |
| 月間貯金額 | 20,000円 | 40,000円 | 東京では2万円の確保が現実的な防衛ライン |
東京一人暮らしの場合、家賃をいかに5万円台に抑え込めるかが死活問題となります。山手線の内側や人気路線沿線では、専有面積15平米未満のワンルームですら予算オーバーとなるケースが目立ちます。一方、地方では家賃が安価な反面、プロパンガスの利用やマイカー保有が加わると、ガソリン代や自動車税、任意保険料で毎月2万〜3万円が吹き飛び、東京以上の赤字リスクに直面する点は見落とされがちな落とし穴です。
なぜ「生活がきつい」と感じるのか?2026年最新物価高が直撃する3つの構造的理由
現場の当事者から「生活がきつい」「息が詰まる」という悲鳴が上がる背景には、個人の浪費癖ではなく、社会構造的な要因が根底に存在します。家計の収支シミュレーション上は成立しているように見えても、実際に生活を運用すると疲弊してしまう決定的な理由を整理します。
1. 基礎生活財の継続的なインフレと実質賃金の伸び悩み
2020年代半ばから続く原材料費やエネルギー価格の上昇に伴い、食料品や日用品の価格は底上げされました。2026年最新物価高対策を意識しなければ、以前と同じ生活水準を維持するだけでも毎月5,000円から1万円程度のコスト増となります。企業の賃上げ機運が高まっているとはいえ、中小企業や非正規雇用層にその恩恵が十分に波及しているとは言い難く、手取り16万円層の購買力は実質的に縮小しています。
2. 社会保険料負担の重層化による可処分所得の圧迫
日本の社会保障制度改革に伴い、厚生年金保険料率の固定化や介護保険料・健康保険料の改定、さらには各種控除の見直しにより、額面賃金に対する天引き割合は過去最高水準で推移しています。かつての手取り感覚で「月収20万円なら余裕がある」と錯覚して一人暮らしを始めると、支給額から引かれる金額の大きさに愕然とし、手元に残る流動資金の少なさに苦しむことになります。
3. 突発支出に対する「心理的バウンダリー」の崩壊
家計の余力が数千円から1万〜2万円程度しかない状況では、友人の結婚式への出席、スマートフォンの画面割れ修理、歯科治療といった臨時出費がダイレクトに収支を直撃します。心理学において、常に金銭的な制約に晒され続ける状態は「認知的帯域幅(トンネリング効果)」を著しく低下させると指摘されています。予期せぬ1回の出費で月間収支が赤字へ転落する恐怖が、日々の生活に対する閉塞感と強いストレスを生み出しているのです。

【実態検証】ネットのリアルな口コミ評判と現場で見えた一人暮らしの現実
ソーシャルメディアや掲示板、Q&Aサイト等に投稿されるネットのリアルな口コミ評判を精査すると、手取り16万円で暮らす単身者たちの飾らない本音が浮き彫りになります。そこには単なる節約のテクニック談義にとどまらない、生々しい日常の葛藤が記録されています。
「友人からの飲み会の誘いを『今月ピンチだから』と断り続けていたら、だんだん声がかからなくなった。節約のために交友関係を犠牲にしている感覚がつらい」(24歳・アパレル勤務・都内在住)
「冬場のガス代請求書を見て手が震えた。地方の賃貸でプロパンガスだと、少し湯船に浸かっただけで請求が1万円近く跳ね上がる。家賃が安くてもトータルで全然楽にならない」(26歳・事務職・北関東在住)
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」のデータにおいても、単身世帯の貯金額平均は中央値で見ると数十万円規模にとどまる層が多く、手取り16万円前後の若年層では「貯蓄ゼロ(金融資産非保有)」の割合が3割を超えています。表面的な平均値は一部の高資産層によって引き上げられているため、現場の実態としては「毎月の収支トントンで預金がほとんど増えない」というのが偽らざる現状です。
取材現場で出会った20代半ばの男性会社員は、「自炊を徹底して食費を2万円台に抑えても、季節ごとの被服費や同僚との付き合いを完全に遮断することは不可能。節約の努力がわずかな突発支出で帳消しになるたび、無力感を覚える」と胸の内を明かしてくれました。個人の精神論だけに頼った生活維持には、明らかな限界が存在します。
無理なく月2万円を捻出する!自炊節約のコツと2026年最新物価高対策
過酷な環境下であっても、家計のシステムを最適化すれば無理なく月2万円貯金することは十分に可能です。重要なのは、精神をすり減らす「過度な我慢」を排除し、再現性の高い仕組みを導入することにあります。
1. 「名もなき食材ロス」をゼロにする自炊節約のコツ
自炊による節約が失敗する典型例は、気合を入れて買い込んだ野菜や調味料を使い切れずに腐らせてしまうケースです。食費を安定して3万円前後に抑えるための食費節約術として、以下のルールを徹底してください。
- 食材は「3つの万能素材」に固定する:鶏むね肉、卵、もやし・キャベツなど、価格変動が少なく汎用性の高いタンパク質と野菜を軸に献立を組み立てる。
- 週1回の「リセット調理」:週末に残った野菜をすべてスープやカレー、炊き込みご飯に投入し、冷蔵庫を空にしてから次の買い出しに向かう。
- プライベートブランド(PB)と冷凍野菜の積極活用:天候不順による生鮮食品の値上がりリスクを回避するため、冷凍ブロッコリーや冷凍きのこ類を活用して価格変動を平準化する。
2. 固定費の「聖域なき引き下げ」シミュレーション
毎月確実に浮かせられる固定費の削減こそが、生活再建の最短ルートです。現在契約している通信回線が大手キャリアの無制限プランであれば、格安SIMやオンライン専用プランへ乗り換えるだけで、毎月約4,000〜5,000円の固定費削減が即座に実現します。
また、民営化された電力・都市ガスのセット割適用や、不要なサブスクリプション(月額動画配信サービスや音楽アプリなど)を厳選し、月額固定支出を徹底的にスリム化することが月2万円捻出の揺るぎない土台となります。
一般に知られていない盲点とネットの誤解|「節約だけ」で耐え続ける限界
ネット上の情報では「手取り16万円でもポイ活や超節約生活を極めれば年100万円貯まる」といった極端な言説が散見されますが、これには重大な盲点が存在します。節約に投じる時間と精神的エネルギーには「収穫逓減の法則」が働き、過度な切り詰めはキャリア形成や健康を損なう代償を伴います。
「節約中毒」が招く人的資本の毀損
スーパーを3軒ハシゴして数十円安い卵を探したり、空腹を紛らわせるために栄養バランスの偏った炭水化物中心の食事を続けたりすることは、短期的には数千円の浮きをもたらすかもしれません。しかし、体調を崩して仕事を休めば数万円単位の減給や医療費が発生します。また、スキルアップのための自己投資や資格取得の時間を削ってまで節約に没頭することは、将来の昇給チャンスを自ら放棄する行為に等しいと言わざるを得ません。
初心者向けおすすめ副業の現実と選択眼
生活防衛の次のフェーズとして検討すべきが収入の多角化です。しかし、SNSで勧誘されるような「スマホをポチポチするだけで月5万円」といった案件は、悪質な情報商材や詐欺まがいのスキームであるリスクが極めて高いため警戒が必要です。手取り16万層に適した初心者向けおすすめ副業は、自身の市場価値を高めつつ低リスクで始められる領域に限定されます。
- スキル蓄積型クラウドソーシング:Webライティング、データ入力、画像リサイズなど、初期投資ゼロで始められ、PCスキルが本業に還元できる業務。
- 不用品販売(フリマアプリ):自宅の不要物を売却して即時キャッシュ化しつつ、モノの相場観と仕入れ・発送の基本感覚を身につける。
- スキマバイトアプリの活用:休日や退勤後の空き時間を利用した短時間のスポット勤務。人間関係のしがらみなく確実な副収入を得る。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手取り16万円での一人暮らしを成功させられるか否かは、個人の価値観と将来の展望に依存します。
▼一人暮らしを進めてよい人:
・固定費管理をゲーム感覚で楽しめ、自炊が苦にならない人
・2〜3年以内に資格取得や転職で年収を引き上げる明確なロードマップがある人
・実家からの精神的・物理的自立が自身の成長にとって最優先事項である人
▼一人暮らしを慎重に見直すべき人:
・貯蓄が一切なく、引越し初期費用(家賃の4〜5倍)を借金で賄おうとしている人
・外食や友人との交際が日々の最大のストレス解消法になっている人
・車が生活必需品である地方で、低年式の車検や修繕費の予備資金を確保できない人
【手取り 16 万 一人暮らし】に関するよくある質問(FAQ)
Q1:家賃目安はいくらが適正?敷金礼金や初期費用はどう抑えるべき?
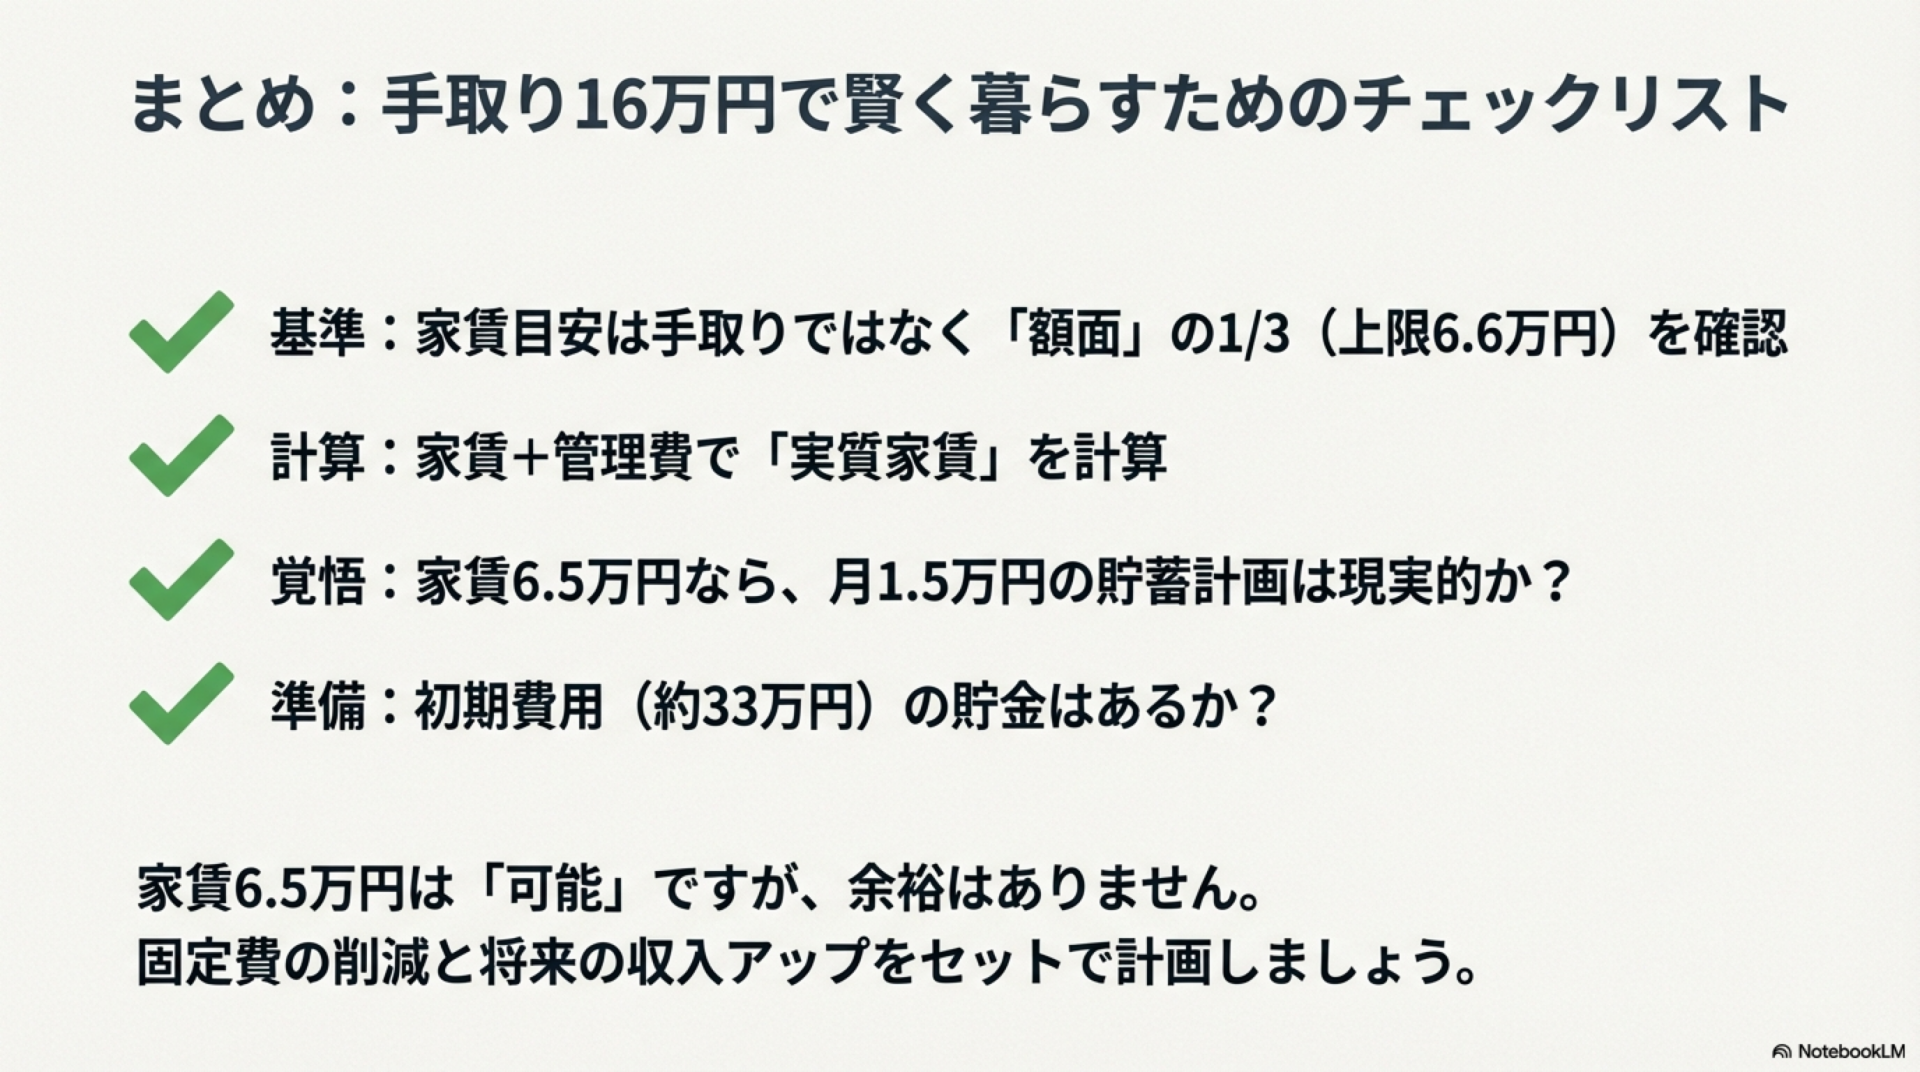
A1:家賃は管理費・共益費を含めて手取りの3分の1(約5.3万円)以下が適正ラインです。初期費用を抑えるには、仲介手数料が半額〜無料の不動産業者を選び、フリーレント(一定期間家賃無料)付き物件や敷金・礼金ゼロのゼロゼロ物件をターゲットにするのが有効です。ただし、退去時クリーニング費用や短期解約違約金の特約条項を契約前に必ず精査してください。
Q2:ボーナスなしで手取り16万円だと貯金は不可能?
A2:不可能な数値ではありません。固定費(通信費・サブスク・保険)を徹底的に削り、家賃を適正範囲に収めれば、毎月1.5万〜2万円の先取り貯金は十分可能です。給与受取口座から自動で積立用口座へ移す仕組みを作り、「残ったお金で生活する」習慣を定着させることが成功の鍵となります。
Q3:東京で手取り16万円の一人暮らしをする場合、どんなエリアが狙い目?
A3:23区内であれば葛飾区、江戸川区、足立区の各駅から徒歩15分前後のエリアや、都営地下鉄新宿線・西武新宿線・東武東上線などの郊外寄り駅が有力な候補です。専有面積を15〜18平米程度に絞り、バストイレ同室や築年数の経過した物件を許容することで、5万円台前半の管理費込み物件を見つけることが可能です。
まとめ:今後の動向と失敗しないための判断基準
手取り16万円での一人暮らしは、決して優雅な生活とは言えませんが、生活力を養い、お金の価値を身体感覚として理解するための得難い試練でもあります。無計画に飛び込めば物価高と予期せぬ支出の波に呑まれて疲弊しますが、支出構造を完全にコントロール下に置き、小さくとも確実な余力を蓄える仕組みさえ構築できれば、自立した豊かな単身生活を切り拓くことは十分に可能です。
ただし、節約生活を「永遠に耐え忍ぶゴール」にしてはなりません。固定費の最適化によって生活基盤を安定させたら、浮いた時間と気力を自己研鑽やスキル獲得に注ぎ、手取りを18万、20万へと引き上げるための次の一歩を踏み出すこと。それこそが、2026年という激動の時代において自活を成功させるための唯一無二の防衛策です。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
