60歳年金受給は大損か?最大24%減額の罠と損益分岐点を徹底検証
定年後のライフプランを設計する際、避けて通れないのが公的年金の受給開始時期の選択です。「定年を迎えたらすぐに年金を受け取りたい」と考える方が一定数存在する一方で、インターネット上やマネー誌では「繰上げ受給は生涯にわたって損をする」という警告が絶えません。しかし、受給開始時期を60歳へ前倒しする選択には、単なる損得勘定だけでは片付けられない複雑な制度設計と、個々人の人生観が深く絡み合っています。
公的年金制度の改正が進む中、受給開始を65歳より早める「繰上げ受給」には生涯続く強烈な減額ペナルティが設定されています。それでも受給を急ぐ当事者たちの切実な事情や、後から気づいても取り返しのつかない落とし穴とはどこにあるのでしょうか。2026年の法制度および経済環境に基づき、現場で相談に応じる専門家の証言を交えながら、その全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給は生涯にわたり年金額が24%減額され、65歳受給と総額が逆転する損益分岐点は「80歳10ヶ月」に設定されている。
- 要点2:障害年金の請求権喪失や失業保険との併給不可、加給年金の支給先送りなど、申請後に取り消せない制度的トラップが多数存在する。
- 要点3:健康状態や保有資産、定年後の就労形態によって最適解は正反対であり、生涯未婚率の上昇や健康寿命を重視して戦略的に選ぶ層も増えている。
【独自試算】60歳受給で生涯年金はどうなる?最大24%減額の罠と損益分岐点
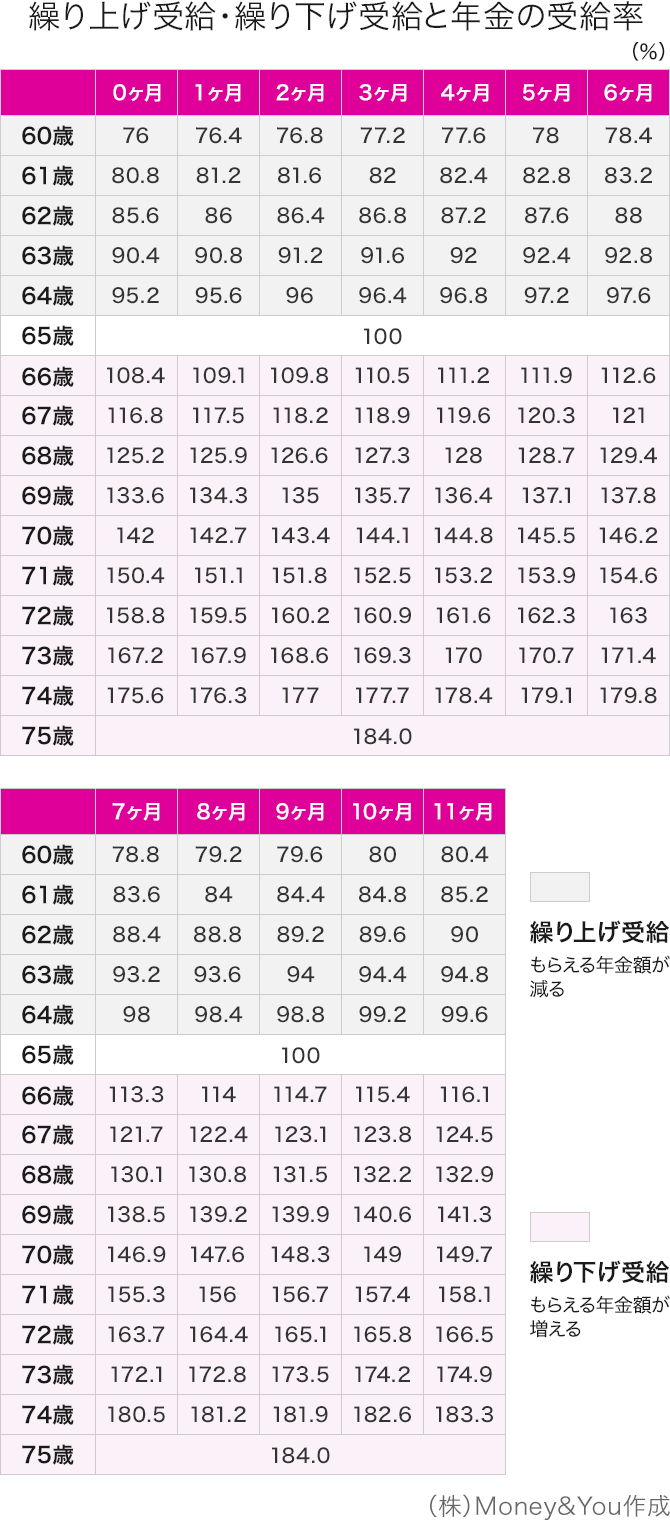
公的年金は原則として65歳から受給が開始されますが、希望すれば60歳から前倒しで受け取れる「繰上げ受給」が認められています。しかし、この手続きを行うと60歳年金受給 減額率の計算に基づき、1ヶ月早めるごとに0.4%ずつ年金が減額されます。60歳0ヶ月で請求した場合、本来の受給開始年齢より60ヶ月前倒しとなるため、掛け合わせにより生涯で一律24%の減額が確定します。2022年4月の法改正前(月0.5%・最大30%減額)と比べれば緩和されたものの、一度確定した受給額は70歳になろうと80歳になろうと元に戻ることはありません。
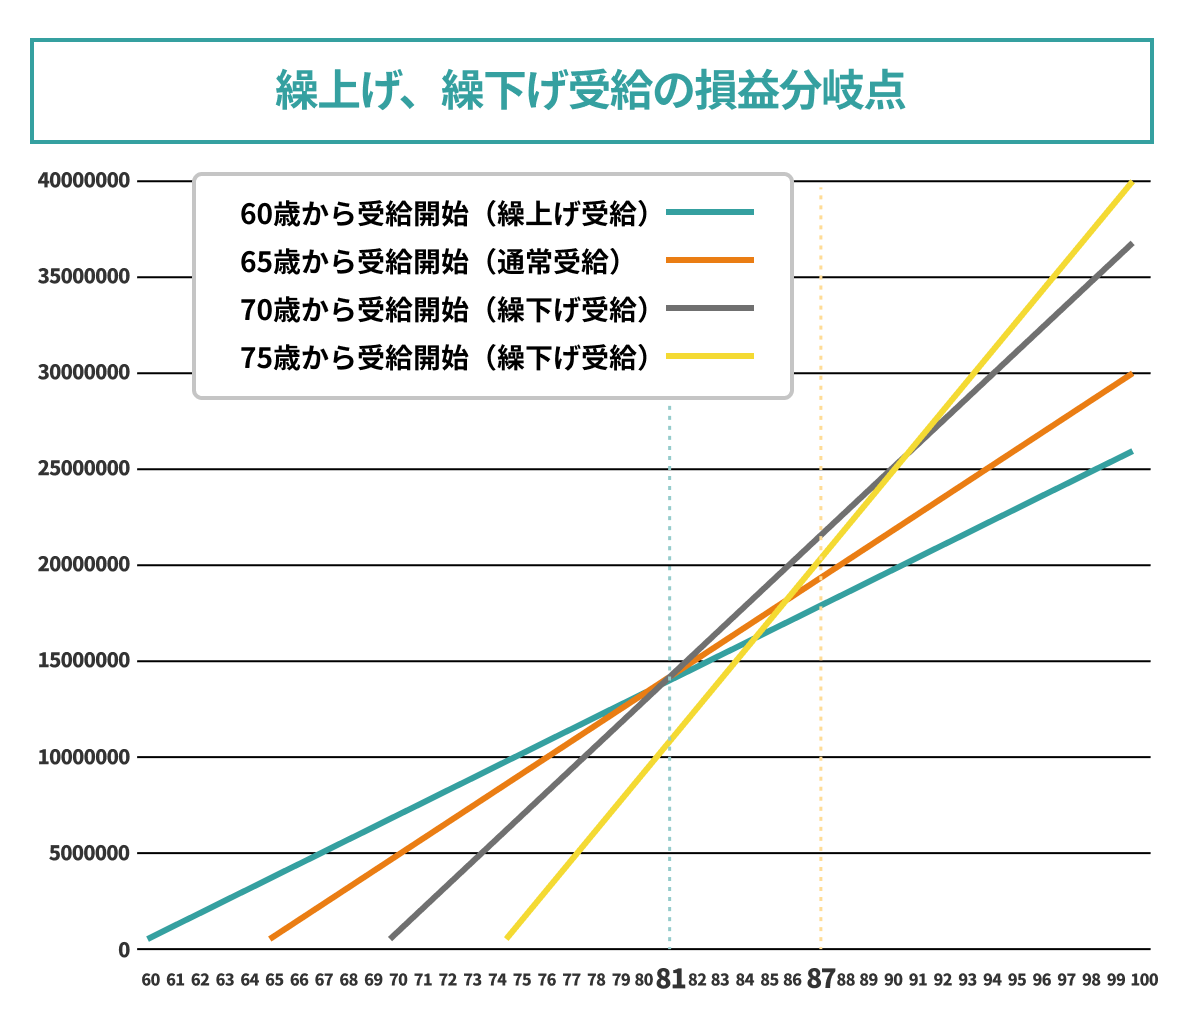
受給総額の観点から最も関心を集めるのが、「年金繰上げ 損益分岐点 何歳か」というボーダーラインです。60歳から月額76%を受け取り続けた累積額と、65歳から月額100%を受け取り始めた累積額が逆転するポイントを計算すると、明確に80歳10ヶ月(繰上げ開始から20年10ヶ月)となります。厚生労働省の統計によると、日本人の平均寿命は男性が約81歳、女性が約87歳に達しており、統計的な平均余命まで生きた場合、60歳受給を選択した多くの受給者が生涯受け取り総額で下回る構図が浮かび上がります。
厚生労働省の年金事業年報をもとに推計した、標準的な単身受給者のモデル比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 減額率の決定計算 | 1ヶ月あたり0.4%減額(60歳受給は最大24%減) | 基準は65歳開始(減額率0%) | 一生涯変わらない固定ペナルティのため慎重な判断が必須 |
| 月額受給モデル(会社員平均) | 約11.4万円(65歳受給時の額面15万円から減額) | 厚生年金平均受給額:約14.5万〜15万円 | 手取りベースでは月10万円前後に落ち込み生活防衛力に影響 |
| 生涯受給総額の損益分岐点 | 80歳10ヶ月(受給から250ヶ月) | 日本人男性平均寿命:81歳超 | 81歳以上生存した時点で65歳開始組が生涯総額で完全に上回る |
| 制度的な取消可否 | 一度申請すると一切の取消・変更不可 | 行政不服申し立ての対象外 | 本人の後悔による撤回請求が毎年窓口で多発する最大の危険因子 |
現在公表されている60歳年金受給 平均受給額 実態を深掘りすると、国民年金(基礎年金)のみを満額受給する権利を持つ自営業者の場合、65歳時点で月額約6万8000円のところ、24%カットにより約5万1600円まで縮小します。厚生年金を40年間納めてきた会社員の平均的な月額15万円の受給モデルでも、額面で約11万4000円にとどまり、老後の生活資金を年金のみに依存することは極めて困難な水準へ落ち込みます。
なぜ選ぶ人が後を絶たないのか?受給前倒し急増の背景と心理的要因
「24%も減額されるなら誰も選ばないはずだ」と考えるのが合理的推論ですが、実態は異なります。日本年金機構の統計や現場の年金事務所への聞き取り調査によると、60歳代前半での繰上げ請求件数は依然として根強い需要を保っています。なぜ大損のリスクを背負ってまで、受給を急ぐ人々が存在するのでしょうか。
最大の動機となっているのが、「健康寿命への不安」と「現在バイアス」という心理的メカニズムです。厚生労働省が公表する健康寿命(日常生活に制限のない期間)は、男性が72歳台、女性が75歳台となっています。ファイナンシャルプランナーへの相談現場では、「平均寿命の80歳過ぎまで生きる保証はどこにもない」「体を自由に動かして旅行や趣味を楽しめる60代前半に使える現金が欲しい」という切実な声が数多く記録されています。遠い将来の受給総額を最大化させることよりも、確実に生きている今この瞬間の生活余力を優先したいという価値観の表れです。
さらに、企業の定年退職に伴う急激な収入格差も引き金となっています。60歳で定年を迎えた会社員が再雇用制度を利用して勤務を継続した場合、業務内容は変わらないまま給与が40〜50%削られるケースは珍しくありません。この「年収崖」を埋めるための当面の生活補填資金として、やむを得ず年金繰上げに踏み切る世帯が少なくないのが日本の雇用現場のリアリズムです。
【罠と落とし穴】60歳受給で後悔する理由|知らずに申請すると失う制度の壁
繰上げ受給を申請した受給者の多くが、数年後に「こんなはずではなかった」と頭を抱えます。60歳年金受給 後悔する理由は、受給額の減額幅だけに留まりません。公的年金制度の規定上、繰上げ請求を行うことで自動的に喪失してしまう複数の給付権利が存在します。これら繰上げ受給 デメリットを把握せずに窓口で手続きを完了させてしまうことが、後悔の根本原因となっています。
特に経済的な致命傷になり得る落とし穴を整理します。
第一に、繰上げ受給 障害年金 もらえないリスクです。障害基礎年金や障害厚生年金は、原則として初診日要件や保険料納付要件を満たした上で請求しますが、症状が重篤化した際に請求する「事後重症請求」は65歳の誕生日前日までに限られています。ところが、繰上げ受給の手続きを行った瞬間、法律上「65歳に達したもの」とみなされる規定が発動します。これにより、繰上げ受給後に脳梗塞や心疾患、重度の糖尿病合併症などで障害状態に陥ったとしても、事後重症による障害年金を一生受け取れなくなる重大な法的リスクを背負うことになります。
第二に、加給年金 繰上げ 支給停止ルールの存在です。厚生年金に20年以上加入した被保険者が65歳に到達した際、生計を維持している配偶者がいれば上乗せされる「加給年金(年額約40万円)」は、年金版の家族手当とも呼べる手厚い制度です。しかし、老齢年金そのものを60歳に繰り上げたとしても、加給年金は一切前倒し支給されません。それどころか、加給年金を受け取る本人が65歳に達するまで支給が凍結されるため、繰上げによる上乗せ効果は得られない仕組みになっています。
第三に、繰上げ受給 失業保険 併給調整の真相をめぐる混乱です。定年退職後にハローワークで雇用保険の基本手当(失業保険)を受給する場合、65歳未満に支給される老齢厚生年金は全額支給停止となります。つまり、「失業手当をもらいながら、繰り上げた年金も同時に口座へ振り込んでもらう」という二重取りは法律上完全に封じられています。ハローワークに求職の申し込みをした時点で年金支給が止まるため、せっかく減額ペナルティを受け入れてまで繰り上げた年金が何ヶ月も入金されないという悲劇が生じるのです。
【2026年最新版】在職老齢年金と特別支給の老齢厚生年金を巡る注意点
働きながら年金を受け取るシニア世代にとって、避けて通れないのが在職老齢年金 支給停止 2026年最新の基準です。給与(総報酬月額相当額)と年金月額の合計が基準値を超えると、年金の一部または全額がカットされるこの制度は、繰上げ受給者にも容赦なく適用されます。基準額の改定議論が続けられていますが、減額された年金を受け取りながらフルタイム再雇用で相応の給与を得ている場合、24%削られた後の年金がさらに支給停止に追い込まれる「二重の目減り」に見舞われる危険があります。
また、昭和世代に深く関係する特別支給の老齢厚生年金 請求手続きとの関係も正しく認識しておく必要があります。男性の対象者はすでに概ね受給年齢を通過していますが、女性に関しては昭和41年4月1日以前生まれの世代において、まだ受給開始年齢に達する対象者が残されています。特別支給の老齢厚生年金を受け取る権利がある方が無知のまま繰上げ請求を行ってしまうと、受給時期の競合や減額調整が発生し、受給設計が大きく狂う恐れがあります。
見落とされがちなのが、年金繰上げ 税金 社会保険料の壁です。年金収入は雑所得として課税対象となるほか、国民健康保険料や介護保険料の算定基準に直接反映されます。手取り額のシミュレーションを行わずに「額面」だけで生活費を試算していると、住民税の非課税枠から外れ、高額療養費制度の自己負担限度額の引き上げや介護保険料の負担増といった間接的なキャッシュアウトによって生活防衛ラインが突破される事態を招きます。
【実態検証】「繰上げて良かった人」と「後悔した人」の現場リポート
国民年金 繰上げ請求 日本年金機構の窓口現場では、担当職員によるデメリットの説明と意思確認が厳格に行われています。窓口では必ず「後からの取り消しはできません」「病気になっても障害年金が出ない場合があります」といった確認書への署名を求められますが、それでも手続きを完了した人々のその後の人生は二極化しています。
都内の社会保険労務士事務所に寄せられた事例から、対照的な2人の生々しい軌跡が浮かび上がります。
60歳で大手メーカーを退職し、繰上げ受給を選択したAさん(現在67歳・男性)は深い後悔を語っています。「退職金の一部を住宅ローンの繰り上げ返済に充て、日々の生活費の足しにと軽い気持ちで年金を繰り上げました。しかし63歳の時に心疾患で倒れ、以前のような就労ができなくなってしまった。その時に初めて、障害厚生年金を事後重症で請求できないことを知ったのです。生涯24%減額された月額約11万円の年金だけで、今後の医療費と老後資金を賄わなければならず、選択を激しく悔やんでいます」。
一方で、60歳で個人事業の規模を縮小し、基礎年金のみを繰り上げた自営業のBさん(現在68歳・女性)は全く異なる評価を下しています。「単身で子どももおらず、長寿家系でもないため、動けるうちに生活費をミニマム化して小さく暮らす決断をしました。減額されて月5万円台になった基礎年金ですが、持ち家があり月数万円のフリーランス収入と合わせることで、60歳からの自由な時間を満喫できました。81歳を超えたら総額で損をすると言われても、私にとっては60代前半の健康な時間こそが最大の資産でした」。
両者の命運を分けたのは、偶発的な健康リスクへの備えの有無と、年金以外の生活防衛インフラが整っていたかどうかの差です。

【プロの結論】老年行動経済学から導く「向いている人・避けるべき人」の分岐点
年金受給開始の判断は、単なる電卓上の「損益分岐点ゲーム」ではありません。退職後のシニアが直面するアイデンティティの再構築や、健康の不確実性とどう向き合うかという人生哲学の問題です。行動経済学における「プロスペクト理論」が示す通り、人間は将来手に入るかもしれない大きな利益よりも、目の前で失うかもしれない損失を過大に恐れる傾向があります。この心理に流されて衝動的に申請書を出すことだけは絶対に避けなければなりません。
取材と制度分析から導き出した、受給開始時期を巡る明確なスクリーニング基準を提示します。
繰上げ受給に向いている人の明確な条件
- 重大な持病を抱えており、平均余命までの生存確率を客観的に低く見積もる必要がある方
- 60歳以降の生活資金が完全に枯渇しており、借入れを避けるための最終セーフティネットとして現金が必要な方
- 厚生年金に加入せず国民年金のみで、かつ将来の障害年金リスクを民間の医療保険等でヘッジできている単身者
- 十分な金融資産を保有しており、資産の取り崩しペースを抑制するための副次的キャッシュフローとして割り切れる方
繰上げ受給を絶対に避けるべき人の条件
- 60歳以降も再雇用や再就職で働き続け、一定水準以上の給与収入が見込まれる方
- 年下の扶養配偶者がおり、65歳以降に加給年金や将来の遺族年金の受給権利を手厚く残したい方
- 長寿家系であり、80歳以降の超高齢期における医療・介護費用の増大に不安を抱えている方
- 「みんなが貰っているから」「なんとなく損をしたくないから」という曖昧な動機で申請を検討している方
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で一度受給申請をした後、やはり65歳受給に戻したい場合は変更できますか?
A1:一切変更できません。繰上げ受給の請求書が日本年金機構に受理された時点で手続きは法的に確定し、いかなる事情があっても取り消しや撤回、減額率の修正は認められません。この不可逆性こそが制度最大の注意点です。
Q2:国民年金(基礎年金)だけを60歳から繰り上げ、厚生年金は65歳まで据え置くことは可能ですか?
A2:不可能です。昭和27年4月2日以降に生まれた方の場合、国民年金の基礎年金と厚生年金は「同時に繰上げ請求」しなければならないルールになっています。一方のみを繰り上げて他方を据え置くという分割選択は認められていません。
Q3:60歳から年金を繰上げ受給している人が亡くなった場合、遺族年金はどうなりますか?
A3:残された配偶者等に支給される遺族厚生年金は、原則として亡くなった方の「65歳時点での本来の年金額(減額前)」をベースに計算されます。そのため、本人が繰り上げて減額された年金を受け取っていたとしても、遺族年金の額面そのものが直接24%削られるわけではありません。ただし、先述の通り受給者本人の加給年金が消滅するなどの副次的な影響は生じます。
Q4:住民税非課税世帯を狙って意図的に年金を繰り上げる手法は有効ですか?
A4:受給額を減らすことで合計所得金額を抑え、非課税世帯の要件を満たしやすくする設計自体は理論上存在します。しかし、自治体ごとの判定基準や他の雑所得の有無、将来的な社会保障制度の改定によって基準が見直されるリスクがあるため、非課税枠の獲得だけを目的に生涯の受給額を削る選択は専門家の間でも極めて推奨されていません。
まとめ:焦りの申請は一生の後悔に|2026年を生き抜く最適解
60歳からの年金受給は、決して「制度を知っている人だけが得をする裏ワザ」ではありません。毎月確実に現金が振り込まれる安心感と引き換えに、24%の恒久的な減額、障害年金の請求権喪失、各種併給調整という重い代償を一生涯背負い続ける覚悟が求められる、極めてリスクの高い選択肢です。
定年延長や継続雇用の枠組みが定着しつつある現在、シニアの就労環境は過去に比べて確実に整いつつあります。目先の生活資金に囚われて不用意に請求書を提出する前に、まずは自らの健康状態、退職金を含む純資産、そして65歳以降の支出推計を冷徹に棚卸しすることが求められます。一度押した印鑑を取り消すことはできません。感情や焦りに任せず、自らの人生設計に照らし合わせた合理的な決断を下すことが、豊かな老後を守るための防波堤となります。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
