退職金制度がない会社はやばい?割合と実態・損しない見切り基準を解剖
就職や転職の際、求人票の待遇欄を見て「退職金制度なし」の文字に息をのんだ経験を持つビジネスパーソンは少なくありません。終身雇用とセットで語られてきた退職金ですが、定年まで勤め上げれば数千万円が手に入ると信じられていた時代は過去のものとなりつつあります。しかし、いざ自分がその環境に身を置くとなると、「老後破産するのではないか」「そもそも退職金を出さない会社はブラック企業なのではないか」という疑念が頭をよぎるのも無理はありません。
長引くデフレからの脱却、物価高、そして雇用の流動化が進む現在、企業の退職金に対する姿勢は二極化しています。退職金がない会社は本当に危険な「泥舟」なのか、それとも現金の即時還元を重んじる「合理的組織」なのか。最新の公的統計データや現場社員の生々しい証言、税制上の損得勘定から、その冷徹な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金制度を設けないことは法的に完全に合法であり、国内企業の約4社に1社(25.1%)には退職金制度が存在しない。
- 要点2:「基本給が高く設定されている優良企業」と「単に原資がない資金難企業」の二極化が進んでおり、後者に留まり続けるのは致命的なリスクとなる。
- 要点3:退職金がない環境では、税制優遇の大きい退職所得控除が使えないため、企業型確定拠出年金や個人型確定拠出年金iDeCo、新NISAを組み合わせた自律的な資産形成が不可欠である。
【2026年最新データ】退職金なしの割合と中小企業の退職金実態
「正社員として雇用されている以上、退職金が出るのが当然だ」という認識は、現在の雇用市場においては明らかなミスリードです。厚生労働省が公表している「就労条件総合調査」の直近データによると、退職給付(一時金・年金)制度がある企業の割合は74.9%にとどまります。逆を言えば、国内企業の25.1%、つまり約4社に1社は退職金制度自体が存在しないのが実情です。
この数値は企業規模によって極端な開きを見せています。従業員1,000人以上の大企業では約90%が退職金制度を維持しているのに対し、従業員30〜99人の小規模・中小企業に目を向けると、退職金制度を持たない企業は約25〜30%に達します。スタートアップやベンチャー企業、あるいはIT・飲食・介護などのサービス産業では、創業初期から退職金制度を設計していない組織が日常化しています。
そもそも、退職金制度なしは違法なのでしょうか。結論から言えば、法的な違法性は一切ありません。労働基準法において退職金の支給は義務付けられておらず、制度の導入は各企業の裁量に委ねられています。法律が定めているのは、「もし退職金制度を設けるのであれば、適用される労働者の範囲や計算方法、支払時期などを就業規則に明記しなければならない(労働基準法第89条)」という手続き上のルールに過ぎません。求人票や雇用契約書に「退職金なし」と明記されている限り、企業側に労働法違反の誹りを受ける余地はないのです。
退職金制度がない会社は本当にやばい?「超優良」と「泥舟」を分ける境界線
「退職金がない会社はやばいのか」という問いに対し、短絡的に「イエス」と断じることはできません。現場を取材すると、退職金を設けていない企業には明確に異なる「2つの類型」が存在することが浮き彫りになります。
1つ目は、「高待遇還元型の成長企業」です。外資系企業や新興メガベンチャー、一部の専門職企業がこれに該当します。こうした企業では、「30年後に支払われるかどうかわからない退職金をプールするくらいなら、毎月の月給や業績賞与、ストックオプションで今すぐ市場価値に見合う現金を還元する」という思想を持っています。基本給が高い理由の背景には、退職金相当額を毎月の給与に上乗せして前払いしているという明確な合理性があります。自身のキャリアアップを前提に5〜10年スパンで転職していくプロフェッショナルにとって、拘束力の強い退職金制度がないことはむしろ好都合と言えます。
2つ目は、読者が最も警戒すべき「原資困窮型の低賃金企業」です。利益率が極めて低く、将来の退職金引当金を積み立てる財務的体力が一切ないため、制度を作ることすらできない企業です。このタイプの組織は、退職金がないにもかかわらず月々の基本給も業界平均以下、昇給率も微々たるもので、ボーナスすら寸志程度という特徴を持っています。経営難のしわ寄せを労働者の老後原資の削剥によって補填しているに等しく、こうした企業に長居することは人生設計において致命傷になりかねません。
会社がどちらの類型に属しているかを見極める指標は極めて明快です。「業界の平均年収を明確に上回っているか」「決算書上で営業利益率が確保されているか」「優秀な人材が定着、あるいはステップアップとして機能しているか」の3点を冷徹にスクリーニングする必要があります。
制度の有無でこれだけ違う!退職金制度なしのメリットデメリットと相場比較
退職金の平均相場は、厚生労働省や中央労働委員会の調査によると、大学卒で定年まで勤め上げた場合でおよそ1,500万〜2,000万円前後とされています。バブル崩壊以前のピーク時には3,000万円を超えていた時代もありましたが、過去30年で約3割以上下落しているのが現実です。それでも、老後資金の柱としてまとまった一時金が入るインパクトは依然として巨大です。
退職金制度の有無による根本的な違いを整理したものが以下の比較表です。
| 項目 | 退職金制度「あり」の企業 | 退職金制度「なし」の企業 | 編集部の見解・評価 |
|---|---|---|---|
| 定年退職時の相場 | 大卒:約1,500万〜2,000万円 高卒:約1,000万〜1,300万円 | 0円(自前の積立のみ) | 退職金なしの場合、同額を自力で先取り貯蓄・運用する必要がある |
| 月々の給与・手取り傾向 | 退職金積立を社内留保するため、基本給が抑えられる傾向がある | 給与前払い型なら月額は高め。単なる経費削減型なら低水準 | 手取りが多い場合は、生活水準を上げず資産運用へ回せるかが鍵 |
| 税制上のメリット | 「退職所得控除」により、極めて手厚い非課税枠が適用される | 毎月の給与として受け取るため、所得税・住民税が全額課税される | 税効率だけを比較すれば、退職所得控除を使える側が圧倒的に有利 |
| キャリアの流動性 | 早期離職で支給率が大幅に下がる「ロックイン効果」が強い | 退職時期によるペナルティがなく、転職の心理的ハードルが低い | 1つの会社に依存せず、転職でキャリアアップを狙う層には適している |
退職金制度なしの最大のデメリットは、税制優遇の最高峰と呼ばれる「退職所得控除」を活用できない点にあります。勤続20年以下なら年40万円、20年超なら年70万円の非課税枠が与えられ、さらに控除後の金額を2分の1にして課税される強力な仕組みです。同じ金額を受け取る場合でも、毎月の給与として受け取ると高い所得税率と社会保険料が差し引かれます。退職金なしの会社で働くなら、この「税制上のディスアドバンテージ」を埋めるだけの給与差額や自己防衛策が不可欠となります。

【実態検証】利用者の生の声と現場目線で見えたリアル
退職金制度がない会社で働く現場社員の現実は、本人のマネーリテラシーによって天と地ほどの格差を生んでいます。転職口コミサイトやSNS、オープンワーク等のコミュニティに投稿された当事者たちの肉声から、浮き彫りになる現実を検証します。
「20代からIT系ベンチャーで10年間勤務し、退職金がない代わりに年収は同世代より200万円ほど高かった。しかし、手取りが増えた分をそのまま交際費や車、趣味に使い果たしてしまった。30代半ばで同級生が『確定拠出年金が数百万円貯まっている』と話しているのを聞き、自分の貯金口座の薄さに血の気が引いた」(35歳・WEBマーケティング職・男性の手記より)
一方で、制度の不在を好機と捉えて強固な資産基盤を築いた層も存在します。
「新卒で入った会社に退職金がないと知った時、最初から会社に老後を預けるのを諦めた。20代前半からiDeCoを満額掛け、残りは新NISAの投信積立に機械的に回し続けた。40歳を迎えた時点で金融資産は3,000万円を超え、むしろ『会社にピンハネされて定年まで拘束される退職金』より、自分の名義で完全にコントロールできる資産を持てて正解だったと感じている」(41歳・コンサルティングファーム勤務・女性の投稿より)
現場社員の証言から明らかなのは、「退職金制度がない会社は、個人の財務規律を容赦なく試す実験場である」という点です。会社が勝手にプールしてくれない以上、何もしなければ純然たる「無一文」で定年を迎えることになります。退職金がないという事実は、個人の意志力に対する強烈な負荷となるのです。
一般に知られていない盲点とネットの誤解
インターネット上やSNSでは、退職金に関して多くの誤解がまことしやかに語られています。現場の取材を通じて見えてきた、3つの致命的な盲点を是正します。
第1の盲点は、「退職金制度がある会社=老後安泰」という幻想です。制度が存在していても、就業規則を精査すると「自己都合退職の場合は基本支給額の50%カット」「勤続3年未満は不支給」といった厳しい減額規定が設けられている企業が珍しくありません。さらに、会社の業績悪化によって退職金算定基準が引き下げられたり、倒産時に国の未払賃金立替払制度を使っても満額は保護されなかったりするリスクがあります。「制度があるから安心」と盲信し、明細を確認したことがない会社員ほど危険な状態にあります。
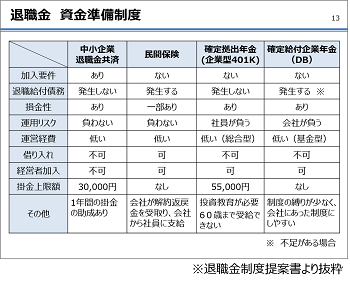
第2の盲点は、「企業型確定拠出年金(企業型DC)を退職金と認識していない」ケースです。従来の「退職一時金」や「確定給付企業年金」を廃止し、企業型DCへ一本化している企業が増加しています。「退職金制度なし」と求人に書かれていても、実は福利厚生として会社が掛け金を毎月拠出する企業型DCが導入されている場合があります。これは実質的な退職金の前払い積立であり、運用次第では従来の退職金を大きく上回るリターンを得られる仕組みです。
第3の盲点は、「退職金なしの会社は住宅ローン審査で落とされる」という俗説です。金融機関が融資審査で重視するのは「現在の返済負担率」「勤続年数」「個人信用情報」「勤務先の規模・資本金」であり、退職金制度の有無だけで門前払いされることは原則ありません。ただし、定年を超えて返済期間が設定されている長期ローンの場合、退職金による一括繰り上げ返済を前提とした借入計画を立てていると、老後資金が一瞬でショートする破滅的なリスクを抱えることになります。

老後2000万円問題の対策|退職金ゼロから資産を最大化する老後資金対策
金融庁の報告書を契機に議論を呼んだ「老後2000万円問題」ですが、退職金がない企業で勤めるビジネスパーソンにとって、この試算は対岸の火事ではありません。会社からのまとまった給付が見込めない以上、現役時代から自己防衛の資産形成システムを構築することが急務です。具体的な老後資金対策の優先順位は確立されています。
最優先で活用すべきは、個人型確定拠出年金iDeCo(イデコ)です。退職金制度や企業年金がない会社の会社員であれば、月額最大2万3,000円(年額27万6,000円)まで拠出可能です。iDeCoの最大の強みは「掛け金が全額所得控除になる」点にあります。年収500万円の人が満額拠出入した場合、所得税・住民税合わせて年間約5万5,000円前後の節税効果が生まれます。退職所得控除を使えない給与課税のデメリットを、入り口の所得控除によって直接相殺できる唯一無二の手段です。
続いてフル活用すべきが新NISA(少額投資非課税制度)です。年間最大360万円、生涯投資枠1,800万円までの運用益が恒久的に非課税となります。iDeCoが原則60歳まで資金を引き出せない「強制貯蓄」であるのに対し、新NISAは流動性が高く、住宅購入や教育費といったライフイベントの変化にも柔軟に対応できます。
退職金がない会社に勤める場合、「月々の手取りの最低15〜20%」を先取り投資に回す自動化の仕組みを構築してください。例えば、月給35万円・手取り28万円の人であれば、iDeCoに2万3,000円、新NISAに3万円の計5万3,000円(手取りの約19%)を給与天引き感覚で積み立てます。全世界株式インデックスファンド等で年利4〜5%の長期分散運用を30年継続すれば、元本約1,900万円に対し、運用資産は3,500万円〜4,000万円前後に到達する計算になります。自律的な仕組みさえ作れば、大企業の平均退職金を自力で凌駕することは十分に可能です。
【プロの結論】会社に残るか転職か?退職金なし転職の判断基準と見極め方
社会構造の急速な変化に伴い、終身雇用を前提とした日本型の「後払い賃金モデル」は確実に終焉へと向かっています。昭和・平成の時代、退職金は労働者を低賃金で長期間会社に縛り付けるための「首輪」として機能してきました。しかし、人的資本の流動化が進む現在、退職金がないこと自体は決して悪ではありません。問題は、「会社と労働者の間で公正な価値交換が成立しているか」という一点に尽きます。
あなたが今の会社に残るべきか、それとも退職金なし転職の判断基準として見切りをつけるべきか、以下の明確な指標で決断を下してください。
【今の会社に残って問題ない人の条件】
- 基本給やインセンティブの合計年収が、同年代・同業種の市場相場より明らかに高い。
- 専門スキルや実務経験が短期間で蓄積され、自身の市場価値(ポータブルスキル)が向上している実感がある。
- 手取り給与から計画的にiDeCoや新NISAへ回す強固な自己管理規律が身についている。
- 企業型DCやストックオプションなど、退職一時金に代わる資産形成支援制度が用意されている。
【今すぐ転職を検討・見切るべき人の条件】
- 退職金がないにもかかわらず、基本給や賞与が業界水準以下で、昇給の兆しもない。
- 経営陣が「アットホームな家族主義」や「やりがい」を強調し、待遇の低さを精神論でごまかしている。
- 会社の財務状況が不透明で、設備投資や新規採用が滞っている。
- 毎月の家計が手一杯で、将来のための投資や貯蓄に1円も回せていない。
後者に当てはまる企業に勤め続けている場合、あなたは「退職金も出ず、給料も安く、スキルも残らない」という三重苦の搾取構造に囚われています。退職金というクッションが存在しない以上、傷が浅いうちにキャリアの舵を切り、適切な対価を支払う市場へ脱出することが極めて現実的な防衛策です。
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:求人票に「退職金あり」と書いてあったのに、入社後の就業規則を見たら制度がありませんでした。これは法律違反ではないですか?
A1:明確な違法行為(求人詐欺)に該当する可能性が高いです。職業安定法第65条第8号に基づき、虚偽の条件を提示して労働者を募集した者には罰則が規定されています。また、労働基準法第15条により、労働契約締結時に明示された労働条件が事実と異なる場合、労働者は即時に契約を解除することができます。労働条件通知書や求人票の控えを保全した上で、労働基準監督署や弁護士への相談を強く推奨します。
Q2:すでに退職金制度がある会社で、経営悪化を理由に制度が突然廃止されることはありますか?
A2:会社が一方的に廃止することは、労働契約法第9条および第10条の「労働条件の不利益変更の禁止」に抵触するため、極めて困難です。廃止するには全従業員の個別合意を得るか、就業規則の変更に「高度な合理性」が認められなければなりません。過去の判例でも、代替措置(基本給への上乗せや確定拠出年金への移行など)がない一方的な退職金廃止は無効と判断されるケースが大多数です。もし廃止の打診があった場合は、安易に同意書にサインせず、労働組合や専門家に相談してください。
Q3:退職金制度がない会社から、退職金がある会社へ転職する場合、年収交渉はどう考えるべきですか?
A3:提示年収の「中身」を精査して交渉する必要があります。退職金がある会社では、将来の退職金原資を確保するために月給や基本給が低めに抑えられているケースがあります。見かけの提示年収が同じであっても、退職金制度や企業年金の手厚さを含めた「生涯賃金」で換算すると実質的な待遇が大幅に向上する場合があります。エージェントを通じて「前職は退職金制度がなかったため基本給が高めに設定されていたこと」を説明し、総報酬ベースでの適正な評価を求めるのが定石です。
まとめ:退職金神話に縛られず「自律的な資産形成」へシフトせよ
「退職金がない会社」という事実そのものは、必ずしも悪徳企業を意味するわけではありません。終身雇用が崩壊し、転職によるキャリア形成がスタンダードとなった現代において、退職金制度は絶対不可欠なセーフティネットから「数ある給与還元形態の1つの選択肢」へとその立ち位置を変えました。
本質的に危険なのは、制度の有無そのものではなく、「退職金がないのに月給も低い会社に居続けること」、そして「退職金がないにもかかわらず将来の資産形成を怠ること」です。会社があなたの定年後を保証してくれる時代は完全に終わりました。給与水準とキャリア価値をシビアに秤にかけ、不条理な環境なら速やかに見切りをつけ、得られたキャッシュを自らの知性で運用する。そうした自立した姿勢こそが、不透明な経済環境の中で自身の生活と未来を確実に守り抜く唯一の盾となります。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
