プルデンシャル営業マン死亡の真相|不祥事報道と過酷ノルマの暗部
検索エンジンやSNSのサジェスト欄に突如として浮上し、激しい関心を集め続けている「プルデンシャル 営業 マン 死亡」という検索ワード。外資系生命保険の最高峰として知られ、高年収エリートの象徴ともされてきた同社において、なぜこのような不穏な憶測が飛び交い、実態はどうなっているのか、強い関心が寄せられています。
事態の発端は、単なるネット上の怪談や過労死の噂にとどまりません。大手週刊誌によるスクープ報道、顧客を巻き込んだ前代未聞の金銭不祥事、そして社内調査の最中に起きた現役社員の急死という、極めて生々しい事実関係が背景に横たわっています。フルコミッション(完全歩合制)という独特の報酬体系が生み出す強烈な光と影、そして業界最高峰の営業集団で何が起きていたのか、報道各社の取材データや関係者の証言をもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「営業マン死亡」の発端は、多摩支社の元営業所長(40代男性)が不適切金銭受領の社内調査中に自ら命を絶ったという週刊誌報道および会社の事実公表にある。
- 要点2:ネット上の「過労死」の噂は、巨額金銭詐取問題に伴う自死報道に加え、過去に発生した保険金関連事件やフルコミッション制の苛烈な競争環境が重なり合って拡散した。
- 要点3:年収数千万円を稼ぎ出すMDRT会員を多数輩出する一方、入社2年後の残留率はごくわずかという構造的な格差とプレッシャーが、営業マンを精神的隘路(あいろ)へと追い込む温床となっている。
【真相究明】プルデンシャル営業マン死亡の噂はなぜ拡散したのか?報道と公式発表の全貌
ネット上で「プルデンシャル営業マン死亡」というワードが急速に拡散した最大の要因は、週刊文春を中心とした大手メディアによる「不祥事調査中の現役営業社員による自殺報道」です。この報道は、単なる過重労働による健康被害の噂ではなく、巨額の金融トラブルと個人の生命の喪失が直結した極めて深刻な事案として世間に衝撃を与えました。
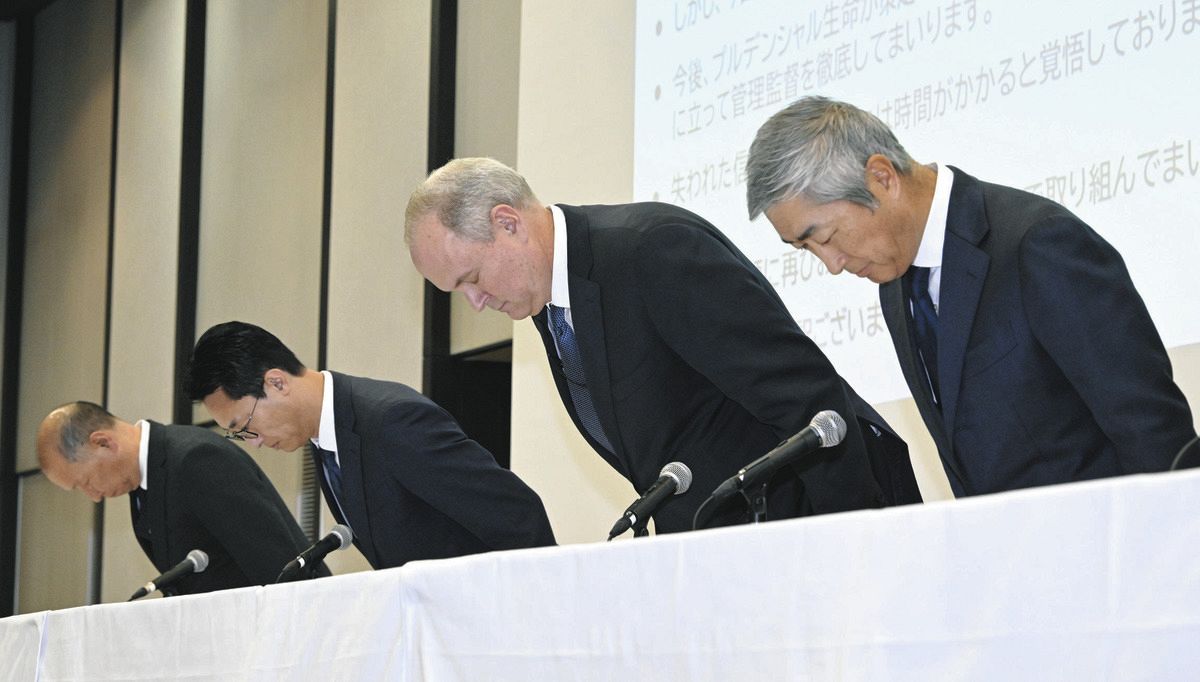
発端となったのは、プルデンシャル生命保険が顧客約500人から総額30億円超に及ぶ金銭を着服・詐取していた事実が露見し、新規契約の販売活動を自粛していた最中の出来事でした。報道および関係者の証言によると、販売自粛期間中にもかかわらず、多摩支社に所属する40代の男性営業社員が複数の顧客から不適切な金銭を受領していた疑惑が新たに浮上。会社側の特別調査チームによる本格的なヒアリング調査が入った直後、当該社員が自ら命を絶つという最悪の事態が発生しました。
会社側はこの社員の死亡に伴い「死亡退職」として処理したと報じられていますが、公表ベースのリリースとメディアの追及には温度差がありました。報道各社の取材データによると、死亡した男性社員は「社長杯」の受賞歴もある元営業所長のトップライフプランナーであり、推定年収は2,000万円前後に達していたとされています。エリート街道を走っていたはずの人物が、なぜ顧客からの不適切な資金集めに手を染め、調査のメスが入った瞬間に命を絶たなければならなかったのか。この衝撃的なコントラストが、ネット上で「プルデンシャル 営業 マン 死亡」という検索の嵐を巻き起こす直接的な引き金となりました。
過去の事件と死亡疑惑の変遷|金銭詐取から殺人事件の記憶まで
「プルデンシャル営業マン死亡」という言説がネット上で定着した背景には、今回の不祥事自死報道だけでなく、同社を巡る過去の重大事件や過労死の噂がミルフィーユのように蓄積されてきた経緯が存在します。
生命保険業界の歴史を振り返ると、プルデンシャル生命の元ライフプランナーが関与した刑事事件として、過去に世間を震撼させた保険金目的の殺人・強盗事件が複数回報じられています。営業マン自身が被害者となったケースや、あるいは契約者の保険金トラブルに深く関与した過去の事件記録がネット掲示板やSNS上でアーカイブ化されており、これらが最新のニュースと混ざり合うことで、「営業マンが死亡した事件があったのではないか」という漠然とした疑惑が定期的にリバイバルする構造が出来上がっていました。
さらに、同社が採用する徹底した能力主義と厳しい査定基準から、「過労死した社員がいるのではないか」「ノルマ未達で自死した者がいるのではないか」というプルデンシャル過労死の噂と真相に関する詮索が絶えませんでした。実際には、今回の自死報道のように「金融不正の発覚と社内追及」に起因するケースが公に報じられた主たる事実ですが、外資系特有の熾烈な競争環境のイメージが先行し、労働環境の過酷さと結び付けられて拡散していったのが実態です。
フルコミッション制の光と影|数字で見る年収格差と労働環境の実態
プルデンシャル生命の営業組織を語る上で避けて通れないのが、「フルコミッション(完全歩合制)」を基盤とする独自の報酬・雇用システムです。この制度こそが、年収数千万円から1億円超を稼ぎ出すスター社員を生み出す原動力であると同時に、脱落した者を容赦なく切り捨てる過酷な環境を作り出しています。
| 項目 | プルデンシャル生命(ライフプランナー) | 国内大手生保(従来型営業職員) | 編集部の見解・分析 |
|---|---|---|---|
| 給与体系 | 初期2年間の逓減型支援給のち、完全歩合制(手数料収入) | 基本給(固定給部分)+業績給+各種手当 | 契約が取れなければ月給数万円に急落するハイリスク構造 |
| 年収レンジ | 200万円未満〜1億円超(平均は約800万〜1,000万円) | 300万円〜800万円程度(上位層でも1,500万円前後) | 社内格差は極めて激しく、中央値と平均値に大きな乖離が存在 |
| 経費の負担 | 全額自己負担(交通費、顧客への手土産、通信費、事務用品) | 一部会社支給、営業活動費の補助あり | 見かけの売上が高くても経費控除後の手取りが激減するリスク |
| MDRT達成率 | 在籍者の約10〜15%前後が達成(業界屈指の比率) | 在籍者の1〜2%未満 | 「MDRT未達=プロ失格」という無言の組織圧力が生じやすい |
| 離職率(2年後) | 約50〜70%が脱落(生き残るのは3割未満とされる) | 約40〜60%(採用形態により幅がある) | 入社初期のベースマーケット枯渇時に最大の危機が訪れる |
入社当初、ライフプランナーには前職の給与水準を考慮した「初期研修手当(タップ)」が支給されますが、この手当は月を追うごとに急激に逓減(ゼロに向かって減少)していきます。2年を経過する頃には完全なフルコミッションへと移行するため、コンスタントに大型契約や新規開拓を続けられなければ、月収は容赦なく数万円レベルにまで落ち込みます。
さらに重要なのが「経費自腹」の原則です。見込み客との会食費、移動のガソリン代や新幹線代、手土産代、顧客管理ツールの利用料に至るまで、営業活動にかかるすべての費用は個人の財布から持ち出されます。年収2,000万円と喧伝されていても、活動経費に700万〜800万円を費やし、税金を引かれれば手元に残る資金は限られるのが実情です。この経済的プレッシャーが、営業マンを心理的な極限状態へと追いやる大きな要因となっています。

【現場検証】元ライフプランナーの手記とSNSが明かす「営業がきつい理由」
元ライフプランナーたちの手記や公の場での告白、SNS上に投稿される生々しい口コミを検証すると、華やかなスーツと高級外車に身を包んだ姿の裏にある、過酷な営業の実態が浮き彫りになります。
多くの転職者が直面する最初の壁が、「ベースマーケット(知人・親族・前職関係)の枯渇」です。入社後数ヶ月は、学生時代の友人や前職の同僚、親族などに片っ端から連絡を取り、契約を獲得することで高い初期実績を上げることができます。しかし、半年から1年が経過してこの人間関係のストックを使い果たした瞬間、見込み客の紹介が途絶えれば活動は暗礁に乗り上げます。ある元社員の手記には、次のような痛切な独白が記されています。
「スマートフォンのアドレス帳を上から順にスクロールし、まだ電話していない相手を探す深夜の恐怖は筆舌に尽くしがたい。久しぶりに連絡した友人から『保険の勧誘なら二度と連絡してくるな』と着信拒否されたとき、自分の人間関係を換金して生きているような激しい自己嫌悪に襲われた」
さらに現場を苦しめるのが、世界的な生命保険・金融プロフェッショナルの組織である「MDRT(Million Dollar Round Table)」の達成プレッシャーです。プルデンシャルにおいてMDRTのバッジを着けることは、単なる名誉ではなく社内における発言権と存在価値そのものを意味します。「MDRT基準に届かないライフプランナーは人権がないに等しい」と自嘲する空気感や、社内表彰(社長杯)の常連であり続けなければならないという強迫観念が、営業マンの精神を摩耗させていきます。
心理的アプローチから解剖する「ライフプランナーの末路」と組織構造
なぜ、社会的エリートとして採用された優秀な人材が、顧客からの不適切金銭受領という明らかな違法行為に手を染め、最後には自ら命を絶つという悲劇に至ってしまうのか。この問題は、単なる個人の倫理観の欠如ではなく、組織心理学および行動経済学の観点から構造的に分析する必要があります。
プルデンシャル生命の採用基準は極めて厳格であり、元大手銀行員、総合商社マン、トップアスリートなど、「高い自己肯定感」と「強い達成意欲」を持つ優秀な男性がヘッドハンティングされます。彼らは入社当初、強固な成功報酬カルチャーと自律的な働き方に強い誇りを抱きます。しかし、業績が下降線をたどり始めたとき、この「高すぎるプライド」が致命的な罠へと反転します。
心理学でいう「認知的狭窄(cognitive tunneling)」が発生すると、営業マンは「契約が取れない自分」「収入が激減した自分」「周囲から落ちこぼれとみなされる恐怖」に耐えられなくなります。家族に生活水準の低下を打ち明けられず、同僚には見栄を張り続け、経費のために借金を重ねる。その結果、「知人から一時的に大金を預かり、運用益で穴埋めしよう」「顧客の信頼を利用して架空の投資話でお金を工面しよう」という、平常時であれば絶対に選択しない破滅的な判断に追い込まれていくのです。
また、巨額の金銭を詐取・着服した末の自死は、不正が露見した瞬間に「社会的地位の喪失」「莫大な損害賠償」「刑事告発による逮捕」「家族への断罪」という四重苦が一気に押し寄せ、精神的な逃げ場を完全に失った結果生じる典型的な破滅パターンです。過酷なフルコミッション制が生み出す「勝者への過剰な賞賛」と「敗者への冷徹な無関心」という構造が、個人の心理を極限まで追い詰める触媒となっていたことは否定できません。
一般に知られていない盲点とネットの誤解
ネット上の言説を精査すると、プルデンシャル生命を巡る事実関係について、いくつかの決定的な誤解が流通していることが分かります。正しいリスク判断を行うためには、これらの偏見と客観的ファクトを切り分ける必要があります。
第一の誤解は、「プルデンシャルの社員は会社から直接的に過重な残業や物理的監禁のようなノルマを強制されている」という見方です。実際には、ライフプランナーは個人事業主に極めて近い裁量労働型であり、勤務時間や活動スケジュールは本人の自由に委ねられています。つまり、会社が物理的に強制労働を強いるいわゆる「ブラック企業型の過労死」とは異なり、「成果を出さなければ生活が破綻するという強烈な経済的・心理的自縛」によって、結果的に休日返上・深夜労働に自らを追い込んでしまうのが実情です。
第二の誤解は、「不祥事を起こす営業マンは業績の悪い底辺社員ばかりである」という先入観です。今回報じられた多摩支社の死亡社員の事例が如実に示している通り、問題を起こす人物の中には、過去に「社長杯」を獲得したトップセールスや元営業所長クラスのエリートが少なからず含まれています。一度掴んだ栄光と生活水準を維持しようとする強烈な執着(プロスペクト理論における損失回避バイアス)が、かえって常軌を逸した金銭トラブルの引き金になるという点は、外部からは見えにくい大きな盲点と言えます。
【プロの結論】プルデンシャル営業に向いている人・慎重になるべき人の判断基準
外資系ライフプランナーというキャリアは、文字通り人生を一変させる莫大な富とステータスをもたらす可能性がある一方、精神と生活を完全に破壊するハイリスクな選択肢です。この過酷な環境に飛び込むべきか否か、客観的な適性を判断するための基準を提示します。
【向いている人・挑戦する価値がある人】
- 資本主義のゲームを心から愛せる人:「成果=報酬」というシンプルな弱肉強食のルールに快感を覚え、安定よりも自らの腕一本で稼ぐことに無上の喜びを感じられるタイプ。
- 強固な心理的バウンダリー(境界線)を持てる人:仕事の成否と自らの人間的価値を完全に切り離し、他者からの評価や見栄に惑わされず、冷徹に資金管理と行動量をコントロールできる人。
- 富裕層や法人マーケットへの強固な人脈基盤を持つ人:友人知人の個人保険に頼らず、当初から事業承継や相続、法人財務をターゲットにした高度なソリューション営業を展開できるバックグラウンドがある人。
【慎重になるべき人・絶対におすすめできない人】
- 他者からの承認欲求が行動の主軸にある人:「すごいと思われたい」「SNSで成功者として見られたい」という動機が強い人は、業績悪化時に見栄を維持するために借金や不正に手を染めやすい。
- 断られることに強い精神的苦痛を感じる人:ベースマーケットを失った後、無数の拒絶を経験する中で自己肯定感を維持できず、短期間で抑うつ状態に陥るリスクが極めて高い。
- 貯蓄が少なく、生活防衛資金を確保できていない人:経費自腹のフルコミッション制において、数ヶ月の無収入で生活が破綻する財務状況では、焦りから強引な営業や不適切な提案に走りかねない。
【プルデンシャル 営業 マン 死亡】に関するよくある質問(FAQ)
Q1:なぜプルデンシャル生命の営業マンが死亡したというニュースが話題になったのですか?
A1:多摩支社に所属していた40代の男性営業社員(元営業所長、社長杯受賞歴あり)が、顧客からの不適切な金銭受領疑惑で社内調査を受けていた最中に自ら命を絶ち、週刊文春等で「死亡退職」の真相としてスクープ報道されたことが直接の契機です。同時期に発覚した総額30億円超の顧客金銭詐取問題と相まって、大きな社会的反響を呼びました。
Q2:過労死として労災認定された事例はあるのですか?
A2:会社が指示して時間外労働を強制する従来型の過労死とは異なり、ライフプランナーは個人事業主に近い裁量型雇用であるため、一般的な労災認定のニュースが大きく報じられたわけではありません。しかし、フルコミッション特有のプレッシャーや減収への恐怖から自主的に過酷な長時間労働を行い、心身を壊して退職するケースは現場で多数報告されています。
Q3:ライフプランナーの離職率は本当にそんなに高いのですか?
A3:業界関係者や元社員の証言によると、入社から2年が経過した時点での残留率は約20〜30%程度とされています。初期2年間の活動支援給が逓減・終了し、完全歩合制へと移行する段階で、見込み客を開拓できなくなった社員の大半が生活困窮や精神的疲弊により退職を余儀なくされます。
Q4:プルデンシャルの営業マンから不審な投資話や金銭の預かりを持ちかけられたらどうすべきですか?
A4:生命保険会社が、正規の保険契約以外の私的な金融商品、高利回りの投資話、あるいは営業マン個人名義の口座への振り込みを顧客に依頼することは絶対にありません。少しでも不審な提案を受けた場合は、担当者個人ではなく、直ちにプルデンシャル生命の公式カスタマーセンターやコンプライアンス窓口、または金融庁の相談窓口へ事実関係を確認・通報してください。
まとめ:今後の動向と失敗しないための判断基準
「プルデンシャル 営業 マン 死亡」という検索ワードの深層を掘り下げると、そこに見えてくるのはネット上の無責任な都市伝説ではなく、過酷な能力主義と金融不祥事、そして極限まで追い詰められた個人の悲劇という重い現実です。
フルコミッション制は、実力のある者に対して青天井の成功と経済的自由をもたらす素晴らしい仕組みである一方、ひとたび歯車が狂えば、高いプライドとプレッシャーが当事者を破滅的な心理的隘路へと追い込む凶器にもなり得ます。同社が信頼回復に向けてコンプライアンス体制の抜本的見直しを進める中、私たちは華やかなブランドイメージや外見上の成功だけに惑わされることなく、そのビジネスモデルに内在するリスクと構造的な宿命を冷静に見極める必要があります。 (出典: プルデンシャル 営業 マン 死亡(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
