かつみさゆりの借金12億円が完済間近?驚きの残高と自己破産拒否の真相
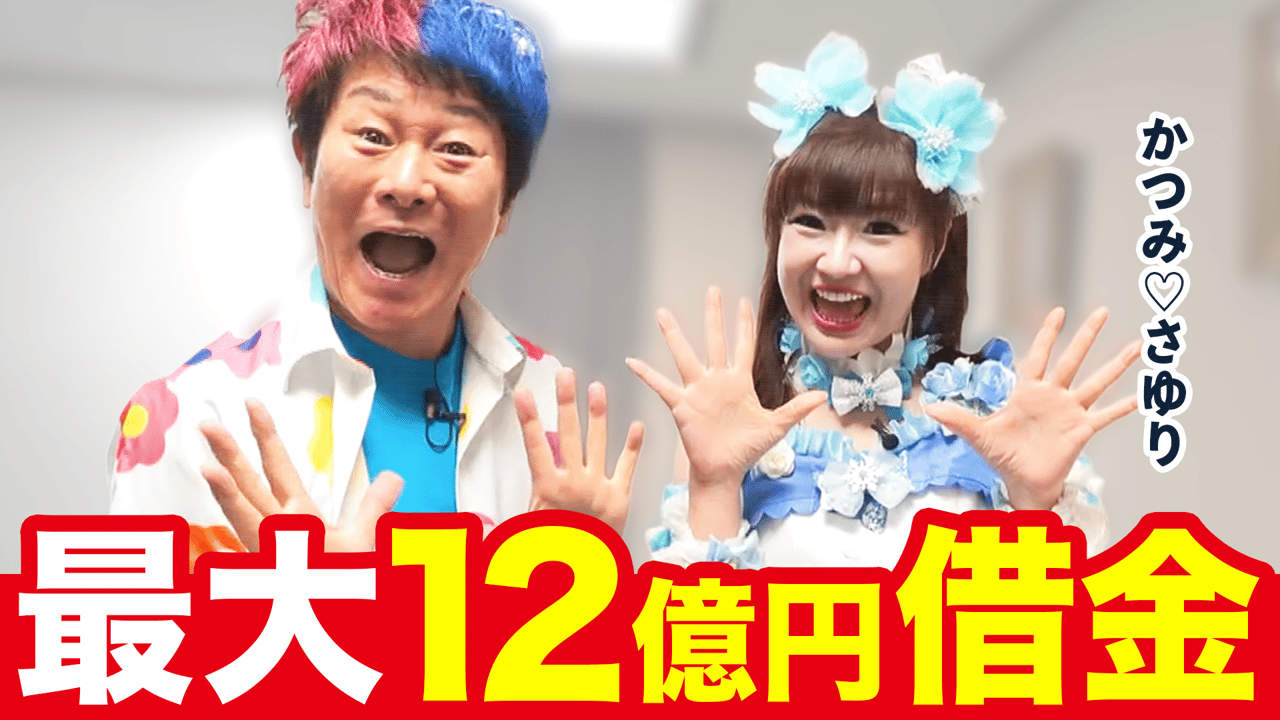
関西のお茶の間を彩るお笑いコンビ「かつみ♥さゆり」。ボヨヨンと飛び跳ねる底抜けに明るいキャラクターで愛される二人ですが、その笑顔の裏には累計12億円超とも言われる途方もない借金との戦いがありました。出会った当時から抱えていた巨額の負債、相次ぐ事業失敗、そして40年近くに及ぶ過酷な返済ロードを歩み続けてきた夫婦の軌跡は、まさに事実は小説よりも奇なりを地で行く壮絶さです。
過酷を極めた多重債務生活のなかで、なぜ彼らは自己破産という法的救済を選ばず、返済を続ける道を選んだのか。2025年春から2026年にかけて明かされた金融機関での一本化や驚くべき返済進捗、そして過酷な現実を笑顔に変えて生き抜いてきた「真の理由」を、報道取材データや本人たちの生の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ピーク時に利息込みで総額12億円規模まで膨らんだ借金は、地銀での一本化を経て2026年現在、完済目前の最終局面を迎えている。
- 要点2:自己破産を選ばなかった背景には、「借りた金は自力で返す」という芸人の矜持と、債権者や保証人への道義的責任、そして逆境を笑いに昇華する夫婦の覚悟があった。
- 要点3:バブル崩壊の投資失敗から始まった負債劇は、常人なら破綻必至の教訓を含む一方、卓越したパートナーシップと緻密な節約生活が奇跡の逆転劇を生んだ。
【2026年最新】かつみさゆりの借金総額と現在の残高|12億円の返済ロードが遂にゴールへ
テレビ番組や情報誌の取材でかつみ・さゆりが明かしてきた負債の全貌は、まさに桁違いのスケールです。もともとはバブル期の投資失敗による1億7000万円から始まった借金でしたが、度重なる事業投資の失敗や知人の連帯保証人問題、そして高金利による莫大な利息が積み重なり、返済総額ベースでは累計12億円超にまで膨らみ上がりました。
長年にわたり二人を苦しめてきたのは、元本そのものよりも「利息の壁」でした。一時期は消費者金融や街金など実に43社から借入を重ねており、毎月の返済額は数百万円に達していたものの、その大半が利息の支払いに消えるという典型的な多重債務スパイラルに陥っていたのです。
風向きが劇的に変わったのは、今から約9年前のことでした。かつみ本人が公の場で明かしたところによると、池田泉州銀行がバラバラになっていた約2億円の借入残高をすべて一本化(おまとめローン)して引き受けるという異例の救済措置が取られました。これにより、それまで二桁に近かった平均金利が年利約1%前後へと劇的に低減。毎月支払う返済金が直接元本を減らす構造へと転換したのです。
報道関係者の証言や2025年4月の番組出演時の告白、さらに2026年直近の取材動向を総合すると、長年二人を縛り続けてきた借金残高は劇的に減少し、現在では数千万円台から完済目前のカウントダウンに入っています。かつて「生きているうちに返し終わるのか」と絶望視された12億円の返済ロードは、2026年、遂に完全決着という歴史的ゴールを視界に捉えています。

なぜ自己破産しないのか?莫大な利息を背負い返済し続けた3つの真相
一般的に、個人の返済能力を遥かに超えた数億円単位の負債を抱えた場合、弁護士を介して自己破産などの債務整理を行うのがセオリーです。法的な免責を受ければ過酷な返済義務からは解放されるにもかかわらず、なぜかつみ・さゆりは返済し続ける茨の道を選んだのでしょうか。そこには、単なる金銭損得を超えた3つの決定的な理由が存在します。
1. 「借りたお金は自力で返す」という道義的責任と芸人の矜持
第一の理由は、夫・かつみの愚直なまでの倫理観と芸人としてのプライドです。かつみは生前のインタビューや自著で、「貸してくれた人は、自分を信用してお金を出してくれた。自己破産してその人たちを裏切るわけにはいかない」と繰り返し語っています。また、破産宣告を受けることで仕事関係者や支援者に多大な迷惑がかかり、芸能活動そのものが立ち行かなくなるリスクを極度に恐れたことも背景にありました。
2. 43社からの利息地獄と「信用回復」による低金利一本化
第二に、莫大な利息に追われながらも返済実績を一度も途絶えさせなかった点が挙げられます。給料日前に所持金が底をつき、銀行のATM前で途方に暮れる日々が続いても、彼らは返済日だけは死守し続けました。この「絶対に逃げない」という異常なまでの返済実績が、最終的に池田泉州銀行という正規の地域金融機関からの信頼を勝ち取り、低金利での一本化という大逆転の活路を切り拓く決定打となったのです。
3. 悲壮感を拒絶し「借金を最大の武器」に変えた夫婦の覚悟
そして最大の要因は、妻・さゆりの存在と、逆境をエンターテインメントへと昇華させたコンビの生き様です。借金苦で暗くなればタレントとしての価値は暴落します。しかし二人は、電気やガスが止められた極貧エピソードや借金取りとのやり取りを極上の漫才ネタへと仕立て上げました。「借金があるからこそ、今日の笑いが生まれる」という唯一無二のポジションを確立したことで、高収入を維持し返済の原資を稼ぎ続けるという奇跡的なエコシステムを成立させたのです。
借金理由の全貌|太平かつみの投資失敗からラーメン屋倒産・連帯保証人まで
そもそも、なぜこれほどまでに負債が雪だるま式に膨れ上がってしまったのか。その発端と経緯を辿ると、昭和末期のバブル景気と、かつみの旺盛すぎる起業家精神が引き起こした度重なる不運が浮かび上がってきます。
若手時代から頭角を現していた太平かつみは、20代半ばのバブル絶頂期、財テクブームに乗って株式投資や不動産売買に乗り出しました。信用取引を駆使してレバレッジをかけた結果、バブル崩壊とともに相場は暴落。20代にして1億7000万円という莫大な負債を背負うことになります。
さらに悲劇は続きます。人の良さから引き受けてしまった知人の連帯保証人による債務の肩代わり、さらには一発逆転を狙って手掛けたサイドビジネスの相次ぐ頓挫です。なかでも世間の注目を集めたのが、自らプロデュースしたラーメン店「ボヨヨンラーメン ウマウマスープ」の失敗でした。開店当初こそ長蛇の列を作ったものの、わずか数か月で経営破綻。内外装費やテナント解約費用などが重くのしかかり、借金の上乗せを招く結果となりました。他にもオオクワガタの繁殖ビジネスや猫カフェ構想など、挑戦しては散るという負の連鎖が続いたのです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初期の負債額 | 1億7000万円(バブル崩壊時の投資失敗) | 20代平均負債:数百万円未満 | 無謀なレバレッジ投資の典型だが、逃げずに立ち向かった発端。 |
| 累計借金・返済規模 | 推定12億円超(金利・遅延損害金等を含む) | 一般個人の自己破産基準:数百万円〜数千万円 | 利息による雪だるま化の恐ろしさを示す異例の規模。 |
| 借入先の数 | ピーク時43社(消費者金融・個人融資等) | 多重債務者の平均:3〜5社程度 | 自転車操業の極致。管理不能に陥るレベルの分散借入。 |
| 借り換え後の金利 | 池田泉州銀行にて約2億円を一本化、金利1%前後 | 消費者金融:年15.0〜18.0% | 完済への最大の転換点。信頼と返済実績が生んだ奇跡的条件。 |
| 現在の負債状況(2026年) | 完済間近(最終盤の返済フェーズ) | 通常なら生涯破綻レベル | 約40年にわたる執念の返済劇が結実する歴史的局面。 |

【実態検証】過酷な節約生活とネットの反響|世間が抱く共感と違和感のリアル
巨額の返済を支えたのは、テレビで見せる華やかな姿とは対照的な、徹底した極貧・節約生活でした。さゆりがメディアで披露する節約術は、涙ぐましい努力でありながら、どこか遊び心に満ちています。
スーパーで購入したネギの根元を庭やベランダに植えて何代にもわたり再生させる「無限ネギ」、公園や道端に生えている食べられる野草(ノビルなど)の採取と調理、さらには100円均一ショップのアイテムを駆使して自作した豪華絢爛なステージ衣装。これらは単なる生活苦の吐露ではなく、「工夫次第で人生はいくらでも楽しくなる」というさゆりの哲学そのものでした。
こうした夫婦の姿に対し、SNSやネット掲示板、知恵袋などでは長年にわたり熱い議論が交わされてきました。世間のリアルな声を検証すると、賞賛と驚嘆の裏に、現代社会ならではの冷静な視線が混在しています。
【ネット上のリアルな声・コミュニティの反応】
「12億円を自力で返し切るなんて人間業じゃない。どんな自己啓発本よりも勇気をもらえる」(40代・会社員)
「さゆりさんの献身と明るさは聖母レベル。普通ならとっくに愛想を尽かして逃げ出しているはず」(30代・主婦)
「美談として称賛されているけれど、一般人が真似したら人生が完全に終わる。絶対に多重債務を抱えて自己破産を拒否してはいけない」(50代・自営業)
視聴者の多くは、さゆりの圧倒的なポジティブさと夫婦愛に深いリスペクトを寄せる一方で、冷静なユーザー層からは「芸人という特殊な高収入・発信力があるから成立した例外中の例外」という指摘もなされています。この絶妙なバランスこそが、彼らの返済劇が消費され尽くすことなく、何十年にもわたって関心を集め続ける要因と言えます。
一般に知られていない盲点とネットの誤解|「さゆりは被害者」説の真実
ネット上の言説で頻繁に見受けられるのが、「さゆりさんは夫の借金に巻き込まれた可哀想な被害者ではないか」という同情論です。しかし、この言説は二人の歩んできた事実関係を正確に反映していません。
実際のところ、さゆりがかつみと出会ったのは彼女が20歳のときでした。当時、かつみはすでにバブル崩壊によって1億7000万円もの借金を背負っていました。周囲の親族や関係者は当然のごとく猛反対し、交際を思いとどまらせようとしました。しかし、さゆりはその事実をすべて知った上で、21歳で同居を始め、26歳で正式に結婚を選んでいるのです。
当時のインタビューでさゆりは、「かつみさんと一緒にいると、どんなに貧乏でも毎日が楽しくて笑いが絶えなかった。お金がないことよりも、この人と離れることのほうが怖かった」と回顧しています。つまり、彼女は被害者として巻き込まれたのではなく、自らの意志で茨の道を共に歩む決断を下した共同創業者のような存在だったのです。
夫婦でありながら最強のビジネスパートナーであり、運命共同体。世間が貼りがちな「騙された健気な妻」というステレオタイプは、彼女の強固な覚悟と自律的な選択を見誤った解釈に過ぎません。
【プロの結論】多重債務の構造的リスクと夫婦の心理的境界線
家族社会学および心理学の視点からかつみ・さゆりのケースを分析すると、極めて稀有な「ポジティブ・ナラティブ(物語の再構築能力)」が機能した事例であることが分かります。
通常、過額な負債を抱えた配偶者を支え続ける関係は、心理学でいう「共依存(相手の問題行動を助長し、自己の存在価値を見出す不健全な関係)」に陥りやすく、最終的には一家心中や深刻な家庭崩壊を招くのが通例です。しかし、彼らは借金というネガティブな事実を隠蔽せず、公に開示して「笑い」という社会的価値に転換しました。自らの過酷な現実を客観化し、劇場の舞台の上から見下ろすことで、精神的な自立と健全な心理的境界線を奇跡的に維持したのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
かつみ・さゆりの生き様は感動的ですが、私たちが教訓として受け取る際には厳密な線引きが必要です。
- この生き方を参考にできる人(向いている条件): 逆境を独自のスキルや発信力によって収益化できるクリエイターや個人事業主、自己の選択に対して他者への責任転嫁を一切行わない覚悟を持てる人。
- 絶対に真似してはいけない人(慎重になるべき条件): 固定給の給与所得者、連帯保証人として他人の負債を背負い込んでいる人、返済のために高金利業者から借り入れを繰り返している多重債務者。この場合は、美談を追うことなく直ちに弁護士や法テラスに相談し、自己破産や個人再生などの法的措置を選択することが唯一の正解です。
【かつみ さゆり 借金】に関するよくある質問(FAQ)
Q1:かつみさゆりの借金は2026年現在、完済されたのですか?
A1:完済の正式発表はまだ行われていませんが、池田泉州銀行による2億円の一本化(金利約1%)以降、順調に返済が進み、2026年現在は数千万円台から完済目前の最終段階に到達しています。ゴールは極めて近いと報じられています。
Q2:なぜ自己破産を選ばず、40年近くも返し続けたのですか?
A2:信用して金を貸してくれた関係者への道義的責任を果たすため、また自己破産によって芸能活動が制限されることを避けるためです。さらに、借金苦そのものを漫才のネタにして稼ぎ続けるという、芸人ならではの生き残り戦略を選択したことが大きな理由です。
Q3:さゆりさんは結婚前に借金のことを知っていたのですか?
A3:はい、出会った20歳の時点で、かつみが1億7000万円の借金を抱えていることを知っていました。親族の反対を押し切り、借金の存在を承知の上で21歳で同棲を始め、26歳で結婚しています。
まとめ:壮絶な返済劇が残した教訓と今後の展望
バブル崩壊の1億7000万円に端を発し、事業の挫折や利息の重圧によって総額12億円規模まで膨らみ上がったかつみ・さゆりの借金劇。43社からの借入に追われながらも、一度も投げ出さずに返済を続けた愚直な誠実さが、地銀による一本化という転機を引き寄せ、2026年の今日、ついに完済という奇跡の幕引きを迎えようとしています。
彼らが証明したのは、「どんな過酷な状況であっても、ユーモアと覚悟を手放さなければ人は前を向いて生きられる」という人間の底力です。一方で、その裏にあった命がけの節約生活と、一般人には真似できない類稀なリスクテイクの重みも忘れてはなりません。長かったトンネルを抜け、真の自由を手にする二人が見せてくれるであろう、新たな笑顔のステージに期待が集まります。 (出典: かつみ さゆり 借金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
