子供4人の年収はいくら必要?1000万でも厳しい真相と家計防衛術
「子どもは4人欲しいけれど、今の世帯年収で育て上げられるのか」「年収1000万円あっても足りないという噂は本当なのか」――少子化が叫ばれる一方で、賑やかな多子家庭に憧れを抱きつつも、経済的な現実に直面して不安を抱える声は後を絶ちません。
食料品や日用品の高騰が家計を直撃するなか、家族6人(夫婦+子ども4人)の生活費や教育費の総額は想像以上のスピードで膨らみます。2024年秋に拡充された児童手当や、2025年度から本格始動した多子世帯の大学無償化など、公的な支援策は年々手厚くなっていますが、制度の構造的な落とし穴を把握していなければ予期せぬ家計破綻を招くリスクも潜んでいます。リアルな家計実態から導き出された世帯年収のボーダーラインと、制度を最大限に活用した資産防衛の具体策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供4人を育てる世帯年収の現実的な目安は700万〜800万円以上。「年収1000万円でもきつい」と言われる主因は、高所得者ほど重い税負担と生活水準のインフレにある。
- 要点2:食費は月12万〜15万円、教育費はオール公立でも約4,000万円超。拡充された「第3子以降月3万円の児童手当」を全額貯蓄すれば約1,500万円以上の強力な防壁になる。
- 要点3:2026年時点の「多子世帯の大学無償化」には要注意。上の子が大学を卒業して社会人(扶養外)になると、下の子が「多子カウント」から外れて全額負担に戻るタイムリミットが存在する。
【2026年最新】子供4人世帯の年収目安とリアルな生活費の内訳
厚生労働省が公表した「国民生活基礎調査」のデータによると、18歳未満の児童がいる世帯の平均総所得は約857万円となっています。ただし、この数値は「子ども1〜2人」の家庭が大多数を占める平均値です。子どもが4人、つまり夫婦を含めて6人家族となる家庭では、一般的な世帯よりも固定費・変動費ともに基礎支出のベースが大幅に跳ね上がります。
総務省統計局の「家計調査」における6人以上世帯の実態をベースに推計すると、住居費を除いた毎月の基礎的生活費だけで約35万〜42万円が自然と消えていく計算です。これに住宅ローンや家賃、自動車の維持費が加わるため、手取り月収ベースで45万〜50万円、ボーナスを含めた子供4人世帯年収目安としては、地方で最低600万円、都市部では800万〜1000万円がひとつの安全水準となります。
| 額面世帯年収 | 手取り月収目安(ボーナス別) | 子供4人生活費の内訳(中央値) | 家計のゆとり・貯金余力 |
|---|---|---|---|
| 年収600万円 | 約32万〜35万円 | 食費8万/住居8万/光熱3.5万/教育・雑費10万 | 自炊・徹底節約が必須。児童手当の全額貯金が生命線 |
| 年収800万円 | 約41万〜44万円 | 食費12万/住居11万/光熱4.5万/習い事・雑費12万 | 標準的な公立ルートなら堅実に毎月5万〜8万円の貯金可能 |
| 年収1000万円 | 約50万〜54万円 | 食費15万/住居14万/光熱5万/塾・習い事15万 | 塾通いや一部私立も視野。ただし大型出費の管理が甘いと赤字化 |
| 年収1200万円 | 約58万〜62万円 | 食費18万/住居16万/光熱6万/私立学費・教育20万 | 税負担が重いものの、資産形成と多子教育費の両立が可能 |
特に圧迫要因となるのが「食費」の伸びです。食べ盛りの男の子が重なる中高生期になると、1カ月で米を30kg〜40kg消費し、牛乳は週に10本以上消えるといった状況が日常茶飯事になります。外食も1回で1万円を軽く超えるため、「外食は月1回のイベント」と割り切るなど、家計管理の明確なルール作りが求められます。

「年収1000万でもきつい」は本当か?貧乏・無理と囁かれる構造的罠
SNSやネット掲示板で頻繁に交わされる「年収1000万円なのにカツカツで貯金ができない」という悲鳴。外部から見れば贅沢な悩みに映るかもしれませんが、6人家族の構造を解剖すると子供4人年収1000万きつい理由には明確なロジックがあります。
額面年収が1000万円の場合、所得税の累進課税や社会保険料の引き上げにより、実際の手取り額は約720万〜740万円まで目減りします。ボーナスを年間180万円(手取り約140万円)と仮定すると、毎月の手取り月収は約48万〜50万円程度にとどまります。
ここから家族6人が暮らす広めの住居(4LDK以上の住宅ローンや家賃で月13万〜15万円)、6人全員が乗れるミニバンの維持費(ローン・保険・車検・ガソリン代で月4万〜5万円)、食費(月13万〜15万円)、水道光熱費(月4万円)を差し引くだけで、残金は10万円台前半です。子ども全員に中学や高校から塾通いをさせれば、それだけで毎月の収支はゼロ、場合によっては赤字に転落します。
「年収1000万もあるのだから」という心理的余裕から、無意識にプライベートブランドを避けて高級スーパーを利用したり、携帯電話を大手キャリアのまま放置したりする「隠れ高コスト体質」が合わさることで、手取りと支出のデッドヒートが発生します。これが「子供4人=貧乏・無理」と揶揄されてしまう最大の背景です。
教育費の総額と新制度の真相|大学無償化と児童手当拡充の計算書
多くの親を最も悩ませるのが子供4人教育費の総額と真相です。文部科学省の「子供の学習費調査」等を踏まえると、子ども1人あたりの進路別教育費は以下の通りです。
- オール公立(幼稚園〜大学):約1,000万〜1,200万円/人
- 高校まで公立・大学私立文系:約1,300万〜1,500万円/人
- 中学から私立・大学私立理系:約1,800万〜2,200万円/人
子ども4人全員が「高校まで公立・大学私立」に進学した場合、単純計算で5,000万〜6,000万円もの資金が必要になります。一見すると絶望的な金額に思えますが、国が推進する少子化対策を正確に織り込むことで、家計の自己負担額を劇的に圧縮できます。
まず押さえるべきは、支給期間が高校生(18歳の年度末)まで延長され、第3子以降の支給額が月額3万円に倍増された児童手当です。4人の子どもがそれぞれ3歳差で生まれたと仮定すると、高校卒業までに世帯全体で受け取る給付総額は約1,600万円以上に達します。この児童手当に一切手を付けず、ジュニアNISAの後継となる新NISA口座等で長期運用しながら貯蓄に回すだけで、1人あたり約400万円の大学入学資金をほぼ公的支援だけで確保できる計算です。
さらに注目すべきは、多子世帯を対象とした多子世帯大学無償化2026年最新の制度設計です。扶養する子どもが3人以上いる世帯に対し、所得制限なしで大学の授業料(国公立全額・私立は年約70万円上限)と入学金が支援されます。しかし、ここには絶対に知っておくべき「扶養のカウントルール」という落とし穴があります。
この制度における「3人以上」とは、親が実際に扶養している子どもの数を指します。たとえば第1子が大学を卒業して就職し、親の扶養を外れた瞬間に、世帯の扶養人数は「2人」へと減少します。その結果、大学に残っている第2子・第3子は多子世帯の要件から外れ、無償化の対象外(通常負担)となってしまうのです。「4人いるから全員タダになる」と油断していると、想定外の学費請求に直面することになるため、兄弟姉妹の年齢差に応じた緻密なライフプランニングが欠かせません。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティや知恵袋、SNS(XやInstagram)で公開されている子供4人家計簿リアル実態を調査すると、実際に4人を育てる保護者たちの生々しい声と独自の生存戦略が浮き彫りになります。
「周囲からは『お金持ちだね』と言われるが、実態は毎月自転車操業。外食はフードコートですら戦々恐々とするので、週末の昼はホットプレートで焼きそばや巨大オムライスを一気に作るのが基本」(30代後半・世帯年収850万円・4児の母)
「年収700万円台で4人を育てる知恵は『お下がり文化の徹底』と『ジモティー・メルカリのフル活用』。ベビーカーや学習机、自転車はほとんど買い揃えたことがない。子ども同士で勝手に遊んでくれるので、おもちゃ代やレジャー費は1〜2人家庭よりも意外とかかっていないかもしれない」(40代前半・世帯年収750万円・4児の父)
大手質問サイトでも「子供4人家族ネットの反応口コミ」を検証すると、世間が抱く「教育虐待になるのでは」「進学を諦めさせることになる」というネガティブな偏見に対し、当事者からは「公立中心で奨学金や国の支援を組み合わせれば十分に大学まで出せる」「兄弟が多いことで協調性や自立心が自然と身についている」といった反論が多く見られます。机上の空論ではなく、徹底した固定費の引き締めと家族のチームワークによって、年収600万〜700万円台でも笑顔の絶えない家庭を築いている実例は無数に存在します。
共働きVS片働き|4児ワンオペの限界と家計防衛の分岐点
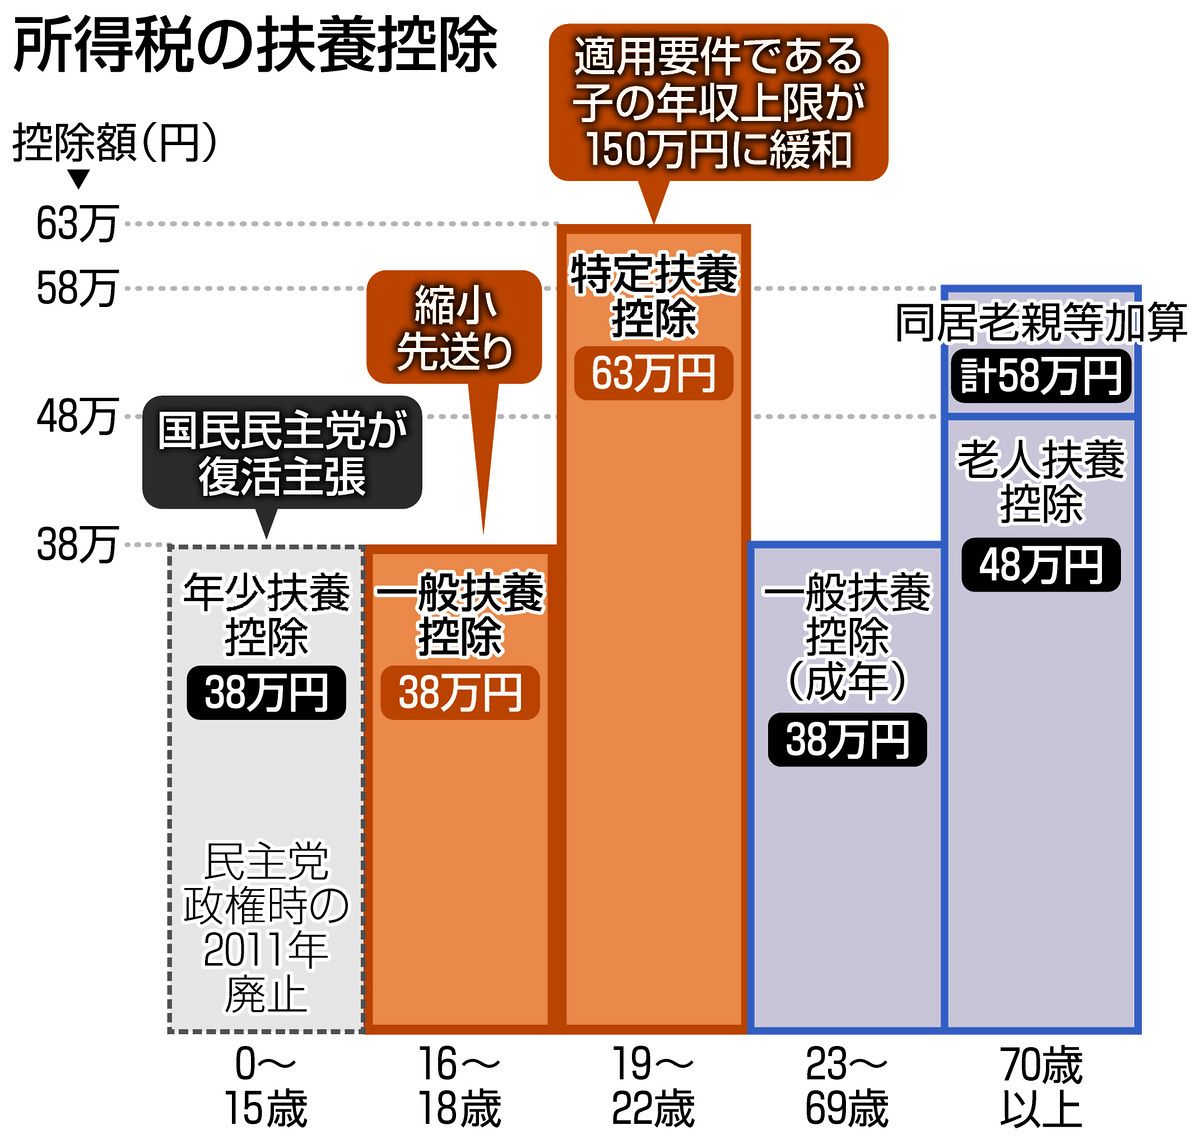
家計の収入面において避けて通れないのが、子供4人共働きと片働き比較の議論です。夫が1人で年収800万円を稼ぐ「片働き家庭」と、夫婦それぞれが年収400万円(合計800万円)を稼ぐ「共働き家庭」では、可処分所得(手取り額)に年間約50万〜80万円もの開きが生じます。日本の税制では共働きの方が基礎控除や給与所得控除を2人分使えるため、手取り額と貯金スピードにおいて共働きが圧倒的に有利です。
しかし、子ども4人の育児現場において「正社員の共働き」を維持するのは至難の業です。4人分の保育園の送り迎え、予防接種、突発的な発熱による呼び出し、学校行事、PTA活動、そして学童保育の「小1の壁」が4回連続で押し寄せます。外部の病児保育や家事代行に頼れば、妻(あるいは夫)がパート等で稼いだ収入がそのまま外注費で相殺されてしまうケースも珍しくありません。
そのため、子供が未就学児の間は「片働き(専業主婦・主夫)+月数万円の在宅ワーク」で乗り切り、末子が小学校中学年に上がった段階からパートやフルタイム復職へシフトする「段階的共働き」を選択する家庭が、精神的にも肉体的にも最も安定した軌道を描いています。
多子世帯住宅ローン控除と税制優遇を活用した固定費最適化
支出を抑える上で最大の武器となるのが、国が拡充を進める子育て世帯向けの減税措置です。住宅購入時においては、子育て世帯・若者夫婦世帯を対象とした多子世帯住宅ローン控除と税金の特例が設けられています。認定長期優良住宅などの省エネ性能を満たす新築住宅を取得する場合、借入限度額の上乗せ優遇を受けることができ、年末ローン残高に対する控除枠を最大化することが可能です。
また、自治体によっては第3子以降の保育料完全無償化、小中学校の給食費免除、医療費助成の高校生・18歳まで拡充、さらには多子世帯向けの家賃補助や水道基本料金の減免措置を実施している地域も少なくありません。住まいを選ぶ段階で「子育て支援に積極的な自治体」を戦略的に選択することが、年間数十万円単位の固定費削減に直結します。
【プロの結論】子供4人家庭で失敗しないための判断基準
家族社会学およびファイナンシャルプランニングの視点から、子供4人を健やかに育て上げる家庭と、経済的・心理的に行き詰まってしまう家庭の間には決定的な思考の差が存在します。
子供4人家庭に向いているのは、「他人と比較しない強固な家計軸」を持ち、親子の間に健全な心理的バウンダリー(境界線)を引ける家庭です。「周囲が通っているから中学受験をさせなければならない」「全員に新品の個室と最新スマートフォンを与えなければ可哀想だ」という世間体にとらわれると、年収がいくらあっても破綻します。大学進学に関しても「国公立を第一志望とする」「私立の場合は自宅通学に限定する、あるいは一部奨学金を自ら背負ってもらう」といった家族間の合意形成を早期から行える家庭は、どのような収入水準でも堅固に自立します。
一方で、夫婦のどちらか一方に家事・育児・家計管理の負担が極端に偏る「ワンオペ共依存」に陥っている家庭や、家計簿をつけず「ボーナス頼み」で赤字補填を繰り返している家庭は、4人目の出産に踏み切る前に家計構造とパートナーシップの根本的な見直しを行うべきです。
【子供 4 人 年収】に関するよくある質問(FAQ)
Q1:世帯年収600万円で子供4人は無謀ですか?
A1:無謀ではありませんが、事前の戦略が不可欠です。地方在住で住居費を抑えられる環境であること、高校まで完全公立ルートを選ぶこと、そして高校生まで支給される「第3子以降拡充の児童手当」を日々の生活費に溶かさず、全額教育資金として新NISA等で積み立てることが絶対条件となります。
Q2:6人家族になると車は何人乗りが必要ですか?軽自動車2台とミニバンはどちらがお得?
A2:チャイルドシートの設置義務や家族全員での移動を考慮すると、7〜8人乗りのミニバン(セレナ、ヴォクシー、ステップワゴン等)が1台必須となります。軽自動車2台の所有は税金や保険料が二重にかかる上、全員で1台に乗れないため長距離移動のガソリン代・高速代も嵩みます。リセールバリューの高い中古ミニバンを長く乗り継ぐのが最も経済的です。
Q3:多子世帯の大学無償化を使えば、4人全員の学費が完全にゼロになりますか?
A3:全員が全額無料になるとは限りません。授業料免除には上限額(私立大学で年間約70万円程度)があり、それを超える授業料や施設設備費、教科書代は自己負担となります。さらに、長男・長女が大学を卒業して就職・独立すると「扶養する子どもが2人以下」になり、下の子が無償化の対象外となる制度のタイムラグに注意が必要です。
Q4:子供4人の住宅は何LDKが理想ですか?
A4:4LDK以上が理想ですが、必須ではありません。「子ども1人に個室1部屋」を前提にすると住宅ローンが家計を圧迫します。子どもが幼い頃は1つの大きな部屋をパーテーションや2段ベッドで区切り、進学で独立していくサイクルを考慮して、3LDK+可動間仕切りの設計で住居費をミニマムに抑える選択が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
子供4人の育児は、かつてのように「お金持ちだけに許された特権」でもなければ、「貧乏を覚悟しなければならない無謀な選択」でもありません。手厚さを増す児童手当や高等教育無償化の波を正しく乗りこなし、家族のライフステージに合わせた計画的な資産形成を行えば、世帯年収700万〜800万円台からでも十分に豊かで安定した暮らしを実現できます。
最も重要なのは、漠然とした不安に流されることなく、食費や住居費のベースラインを数値化し、利用可能な公的制度をもれなく家計設計に組み込むことです。制度のルールを熟知し、夫婦で一貫した価値観を共有することこそが、4人の子どもたちの可能性を無限に広げる最大の防衛術となります。 (出典: 子供 4 人 年収(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
