独身税は頭おかしい?2026年導入の真相と批判殺到の理由を徹底解説
SNSや大手ニュースメディアのコメント欄を開けば、「独身税なんて頭がおかしい」「独身でいることへの罰金なのか」といった怒りの投稿が後を絶ちません。止まらない物価高や実質賃金の伸び悩みに直面するなか、2026年度から「子ども・子育て支援金」の徴収がスタートすることを受け、これが「実質的な独身税ではないか」として激しい反発を呼んでいます。
かつて石川県かほく市で起きた提案騒動や、歴史上大失敗に終わった海外の事例が再び脚光を浴びるいま、なぜここまで人々の感情を逆撫でするのか。本稿では、制度の表と裏、法的な限界、そしてネット上に渦巻くリアルな本音を丹念に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:法的な「独身税」という独立した新税は創設されないものの、2026年度から始まる子ども・子育て支援金が実質的な独身税として批判を集めている。
- 要点2:過去に独身税を強行したブルガリアでは出生率が低下し、結婚詐欺や国外逃亡が頻発して大失敗に終わった歴史的事実が存在する。
- 要点3:独身であることのみを理由とする課税は憲法第14条の法の下の平等に抵触する恐れが極めて高く、制度設計の不公平感が世論の分断を加速させている。
【なぜ炎上?】「独身税は頭おかしい」と批判が殺到する決定的背景
ネット上で「頭がおかしい」「ふざけるな」と苛烈な言葉が並ぶ最大の要因は、独身という個人の生き方や境遇に対して、国が金銭的なペナルティを科すかのように感じられる点にあります。報道各社の世論調査やSNSの分析データを紐解くと、批判の根底には「結婚したくても経済的理由でできない層への追い打ち」と「多様性の否定」という2つの根深い構造が横たわっています。
国立社会保障・人口問題研究所の出生動向基本調査によれば、未婚者が結婚に踏み切れない理由のトップには長年「結婚資金の不足」が挙げられています。手取りが減り続け、自らの生活を維持するだけで精一杯な若年層や就職氷河期世代に対し、独身だからといって追加の負担を迫る構図は、構造的な貧困を無視した「兵糧攻め」に等しいと受け止められているのです。
また、ライフスタイルの多様化が叫ばれる現代において、「結婚して子どもを産み育てるのが正常な国民であり、そうでない者は追加コストを払え」というメッセージとして受け取られかねない点も、強い反発を生む土壌となっています。個人の尊厳を損なう施策への生理的嫌悪感が、苛烈な批判の根幹にあるといえます。

【実質独身税の真相】2026年度開始「子ども・子育て支援金」と独身者の税負担
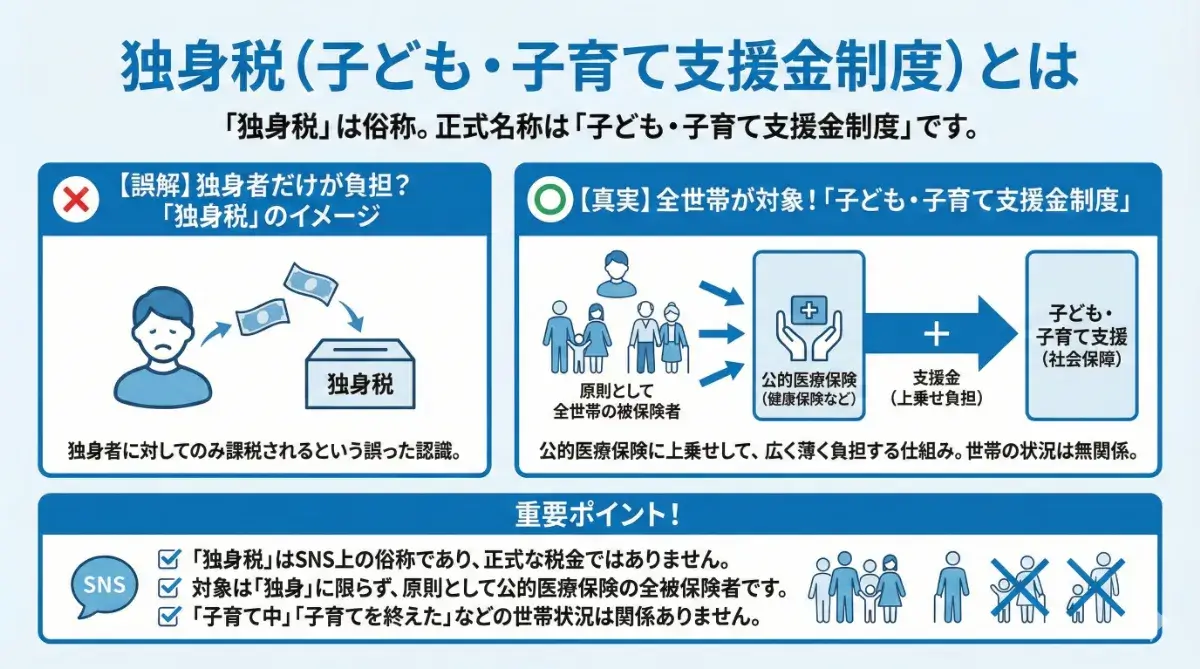
日本において「独身税」という名称の税金が単独で新設されるわけではありません。しかし、2026年度から本格的に導入される「子ども・子育て支援金制度」こそが、巷で「実質独身税」「子なし税」と呼ばれる元凶です。こども家庭庁が主導するこの枠組は、公的医療保険料に毎月上乗せする形で全世代から財源を徴収します。
政府は「社会保障改革による歳出削減の範囲内であり、実質的な追加負担はない」と説明を繰り返してきましたが、給与明細から天引きされる金額が確実に増える現実は覆せません。とりわけ子どものいない単身世帯にとっては、自らが直接享受できる給付がないまま負担だけが重くなるため、不公平感が極限に達しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 徴収開始時期 | 2026年4月より順次導入 | 新規社会保険料改定サイクル | 段階的に引き上げられ、満額徴収は2028年度を予定 |
| 平均月額負担 | 加入者1人あたり月平均約450円〜1,000円超 | 年収600万円で月約1,000円前後 | 健保組合や年収次第で高所得層は月1,500円以上の重荷に |
| 独身者への還元 | 直接的な現金給付・控除等は0円 | 児童手当等は高校生まで月1万〜3万円 | 子育て世帯へ富が再配分される純粋な拠出側となる構造 |
| 徴収方式 | 医療保険料(健保・国保)への上乗せ | 税金(消費税・所得税)とは別枠 | 国会での増税批判を避けるための「ステルス増税」と酷評 |
このように、法的な区分は「支援金」という耳あたりの良い名称であっても、実態は単身者から強制徴収して子育て支援に回すゼロサムの移転支出です。これが「子ども子育て支援金は実質独身税」と糾弾される客観的な論拠となっています。
【歴史と海外事例に学ぶ】ブルガリアの失敗劇とかほく市ママ課提案騒動
独身者から集中的に富を徴収しようとした試みは、過去の歴史や地方自治体レベルの議論でも存在しました。その代表格が、旧共産圏であったブルガリアの独身税です。
出生率が2.18から1.86へ急落したブルガリアの惨劇
ブルガリアは少子化対策を名目として、1968年から1989年にかけて独身税を導入しました。対象となった未婚者には収入の5%から最大15%という極めて重い税率が課されたのです。しかし、結果はどうだったでしょうか。
税金を導入した直後は微増したものの、その後は子育てにかかる将来不安や経済的疲弊が勝り、出生率は2.18から1.86へと急落しました。さらに、重税から逃れるための偽装結婚が横行したほか、優秀な若者が国外へ大量脱出するという最悪の副作用をもたらし、共産主義体制の崩壊とともに制度は廃止されました。独身者に懲罰的税金を課しても、少子化は止まるどころか悪化するという歴史的証拠を世界に残したのです。
2017年に大炎上した「石川県かほく市ママ課」騒動の真相
国内でも独身税をめぐる騒動がありました。2017年8月、石川県かほく市の「ママ課」と呼ばれる市民グループが、視察に訪れた財務省主計官との意見交換会において「独身税の提案を行った」と地元紙で報道された事件です。
「結婚して子育てをしている人へ手厚い支援をするため、独身税を導入できないか」という旨の発言が報じられるや否や、市役所には全国から猛烈な苦情電話やメールが殺到し、市議会や公式SNSは麻痺状態に陥りました。市側は後に「雑談の中で出た突飛な意見のひとつに過ぎず、市として導入を求めた事実はない」と釈明に追われましたが、日本社会において「独身税」という概念がどれほど強烈な反発を引き起こすかを浮き彫りにした象徴的な出来事でした。
【法と制度の限界】独身税導入の可能性と憲法違反(違憲性)のリスク
法的な観点から検証しても、日本で名目上の「独身税」が成立する可能性は極めてゼロに近いと考えられています。最大の障壁は、日本国憲法が規定する基本的人権の保障です。
まず問題となるのが憲法第14条の「法の下の平等」です。婚姻の有無という、個人の信条や境遇に深く根ざした選択のみを理由に不利益な税率を適用することは、合理的な根拠を欠く不当な差別として違憲判断を下される可能性が極めて高いと法学者らは指摘しています。
さらに憲法第24条は「婚姻は両性の合意のみに基いて成立」すると定めています。税制上のペナルティによって結婚を事実上強制するような施策は、国家による婚姻の自由への不当な介入とみなされかねません。政府が真正面から独身税を創設せず、社会保険料の枠組を拡張して「支援金」というオブラートに包んだ形式を採らざるを得ないのも、こうした憲法上の地雷を回避するための政治的思惑があるからです。
【実態検証】ネットの反応と未婚者の本音|広がる世代間・世帯間分断
オンラインコミュニティや各種アンケート調査におけるネットの反応を分析すると、単なる税負担への怒りを超えて、社会の分断に対する深い諦念と焦燥が見て取れます。
大手掲示板やSNS上では、次のような生々しい声が日々投稿されています。
- 「非正規雇用で手取り18万円。家賃と光熱費を払ったら貯金もできないのに、ここからさらに支援金を引かれるのか。結婚できない人間は生きているだけで罪なのか」(30代前半・男性)
- 「少子化対策が必要なのは理解できる。でも、なぜ現役世代の独身ばかりが狙われるのか。潤沢な年金を受け取っている資産家高齢者へのメスは入れず、一番弱いところから搾取している」(20代後半・女性)
- 「就職氷河期を見捨てておいて、今度は子なし税を課すのか。国に人生を狂わされた挙句、財布まで搾り取られるのは納得がいかない」(40代後半・男性)
こうした声に共通しているのは、「努力や選択の自由を奪われたまま、一方的な責任転嫁をされている」という被害感情です。制度を設計する側が意図したか否かにかかわらず、現行の支援金システムは「子を持つ家庭」と「持たない単身者」をゼロサムの敵対関係に追い込んでおり、社会的な連帯感を著しく毀損しています。
【プロの結論】経済格差の是正なき負担増は少子化を加速させる
家族社会学および労働経済学の見地から言えば、現在の未婚化の主因は「価値観の多様化」以上に「経済的基盤の脆弱化」にあります。可処分所得が減れば減るほど、結婚や出産をハイリスクな賭けと見なす心理的防壁は強固になります。
支援金という名の下で独身者の手取りを削る行為は、皮肉にも「結婚できる余力を持つ若者をさらに減らし、少子化を加速させる」という逆回転のメカニズムを生み出しかねません。本来目指すべきは、弱者同士のパイの奪い合いではなく、現役世代全体の可処分所得を底上げする積極的な財政出動と労働環境の改善です。

制度の歪みとどう向き合うか|冷静に見極めるべき人の判断基準
毎月の手取りが削られる現実に直面するなかで、私たちが取るべき姿勢は感情的な反発にとどまっていては何も変わりません。制度の実態を踏まえ、個々人がどのようなスタンスで防衛策を講じるべきかを整理しました。
【過度に悲観せず、冷静に制度を活用すべき人】
将来的に結婚や出産を視野に入れている層や、実家暮らしなどで固定費を抑えられている層です。拠出した支援金は、自身がライフステージを進めた際に児童手当の拡充や育休手当の給付率アップといった形で回収できる可能性があります。感情論に流されず、利用可能な公的給付を徹底的にリサーチしておくことが資産防衛につながります。
【徹底して自己防衛と家計見直しを急ぐべき人】
生涯独身を選択している単身者、または経済的に極めてシビアな状況にある層です。制度からの直接的な見返りは期待できないため、「実質的な固定費増」として割り切る冷徹な視点が求められます。ふるさと納税による住民税控除の最大活用、新NISAやiDeCoを活用した所得控除・非課税運用の徹底など、国の手取り削減を相殺する自衛策を今すぐ実行に移す必要があります。
【独身 税 頭 おかしい】に関するよくある質問(FAQ)
Q1:日本で「独身税」という法律や税金が正式に成立する可能性はありますか?
A1:名目上の「独身税」という税制が創設される可能性は極めて低いです。日本国憲法第14条(法の下の平等)に抵触し違憲となるリスクが高いためです。ただし、2026年度から開始される「子ども・子育て支援金」のように、社会保険料の枠組を通じて実質的な追加負担を求める制度はすでに成立・施行されています。
Q2:2026年4月から始まる支援金で、独身会社員の手取りは毎月いくら減りますか?
A2:加入している健康保険組合や年収によって異なりますが、制度開始当初は月額数百円程度からスタートし、2028年度の本格稼働時には年収400万円で月約650円、年収600万円で月約1,000円前後の手取り減少が見込まれます。労使折半であるため、企業側も同額を負担しています。
Q3:なぜブルガリアの独身税は失敗したのですか?
A3:独身者へ最大15%もの懲罰的課税を行った結果、結婚や出産を望まない層の経済的困窮を招き、子どもを育てる余力が社会全体から奪われたためです。加えて、偽装結婚の増加や国外への若者の頭脳流出が激化し、出生率は2.18から1.86へと下落しました。
まとめ:レッテル貼りの議論を超えて手取り防衛に向き合う視点
「独身税は頭がおかしい」という怒りの叫びは、単なるわがままや社会への反抗ではありません。失われた30年の中で実質賃金が目減りし、自らの未来を描くことすら困難な現役世代が発する悲痛な防衛本能の表れです。
2026年度の支援金導入を止めることは政治的に困難な段階に入っていますが、制度の構造的な不条理を直視し、自分の生活をいかに守るかという視点は今からでも持てます。税や社会保障の仕組みを正しく理解し、控除制度のフル活用や資産運用の知恵を身につけること。それこそが、理不尽な負担増に対する最も確実で実効性のある対抗手段となるはずです。 (出典: 独身 税 頭 おかしい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
