シングルマザー生活費平均と手取り15万の内訳|2026年最新の支援策
物価高が家計を直撃し続ける中、ひとり親世帯の生活設計はかつてない分岐点を迎えています。総務省の家計調査や厚生労働省の各種動態データを紐解くと、母子世帯が抱える経済的な重圧と、日々のやり繰りにおける構造的な課題が浮き彫りになってきます。子どもの教育費や食費が高騰する一方で、賃金の伸びが追いつかない家庭も少なくありません。
日々の暮らしを維持するために「あといくら必要なのか」「手取り15万〜20万円で本当にやりくりできるのか」という不安は、当事者にとって極めて切実な問題です。本稿では、公的統計と現場のリアルな証言をもとに最新の生活実態を徹底解剖し、赤字を食い止めるための具体的な制度活用法と家計防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:シングルマザーの平均生活費は月額約18万〜22万円であり、手取り15万円前後の世帯では公的扶助や手当の満額受給が家計維持の生命線となる。
- 要点2:拡充された給付制度や自治体独自の減免措置を知らずに未申請のまま放置している世帯が多く、制度認知の有無が年間数十万円の格差を生んでいる。
- 要点3:精神的・経済的破綻を防ぐ鍵は、無理な多重就労ではなく「心理的バウンダリー」の確立と公的セーフティネットの戦略的活用にある。
【2026年最新】シングルマザーの生活費平均と子ども人数別のリアルな内訳
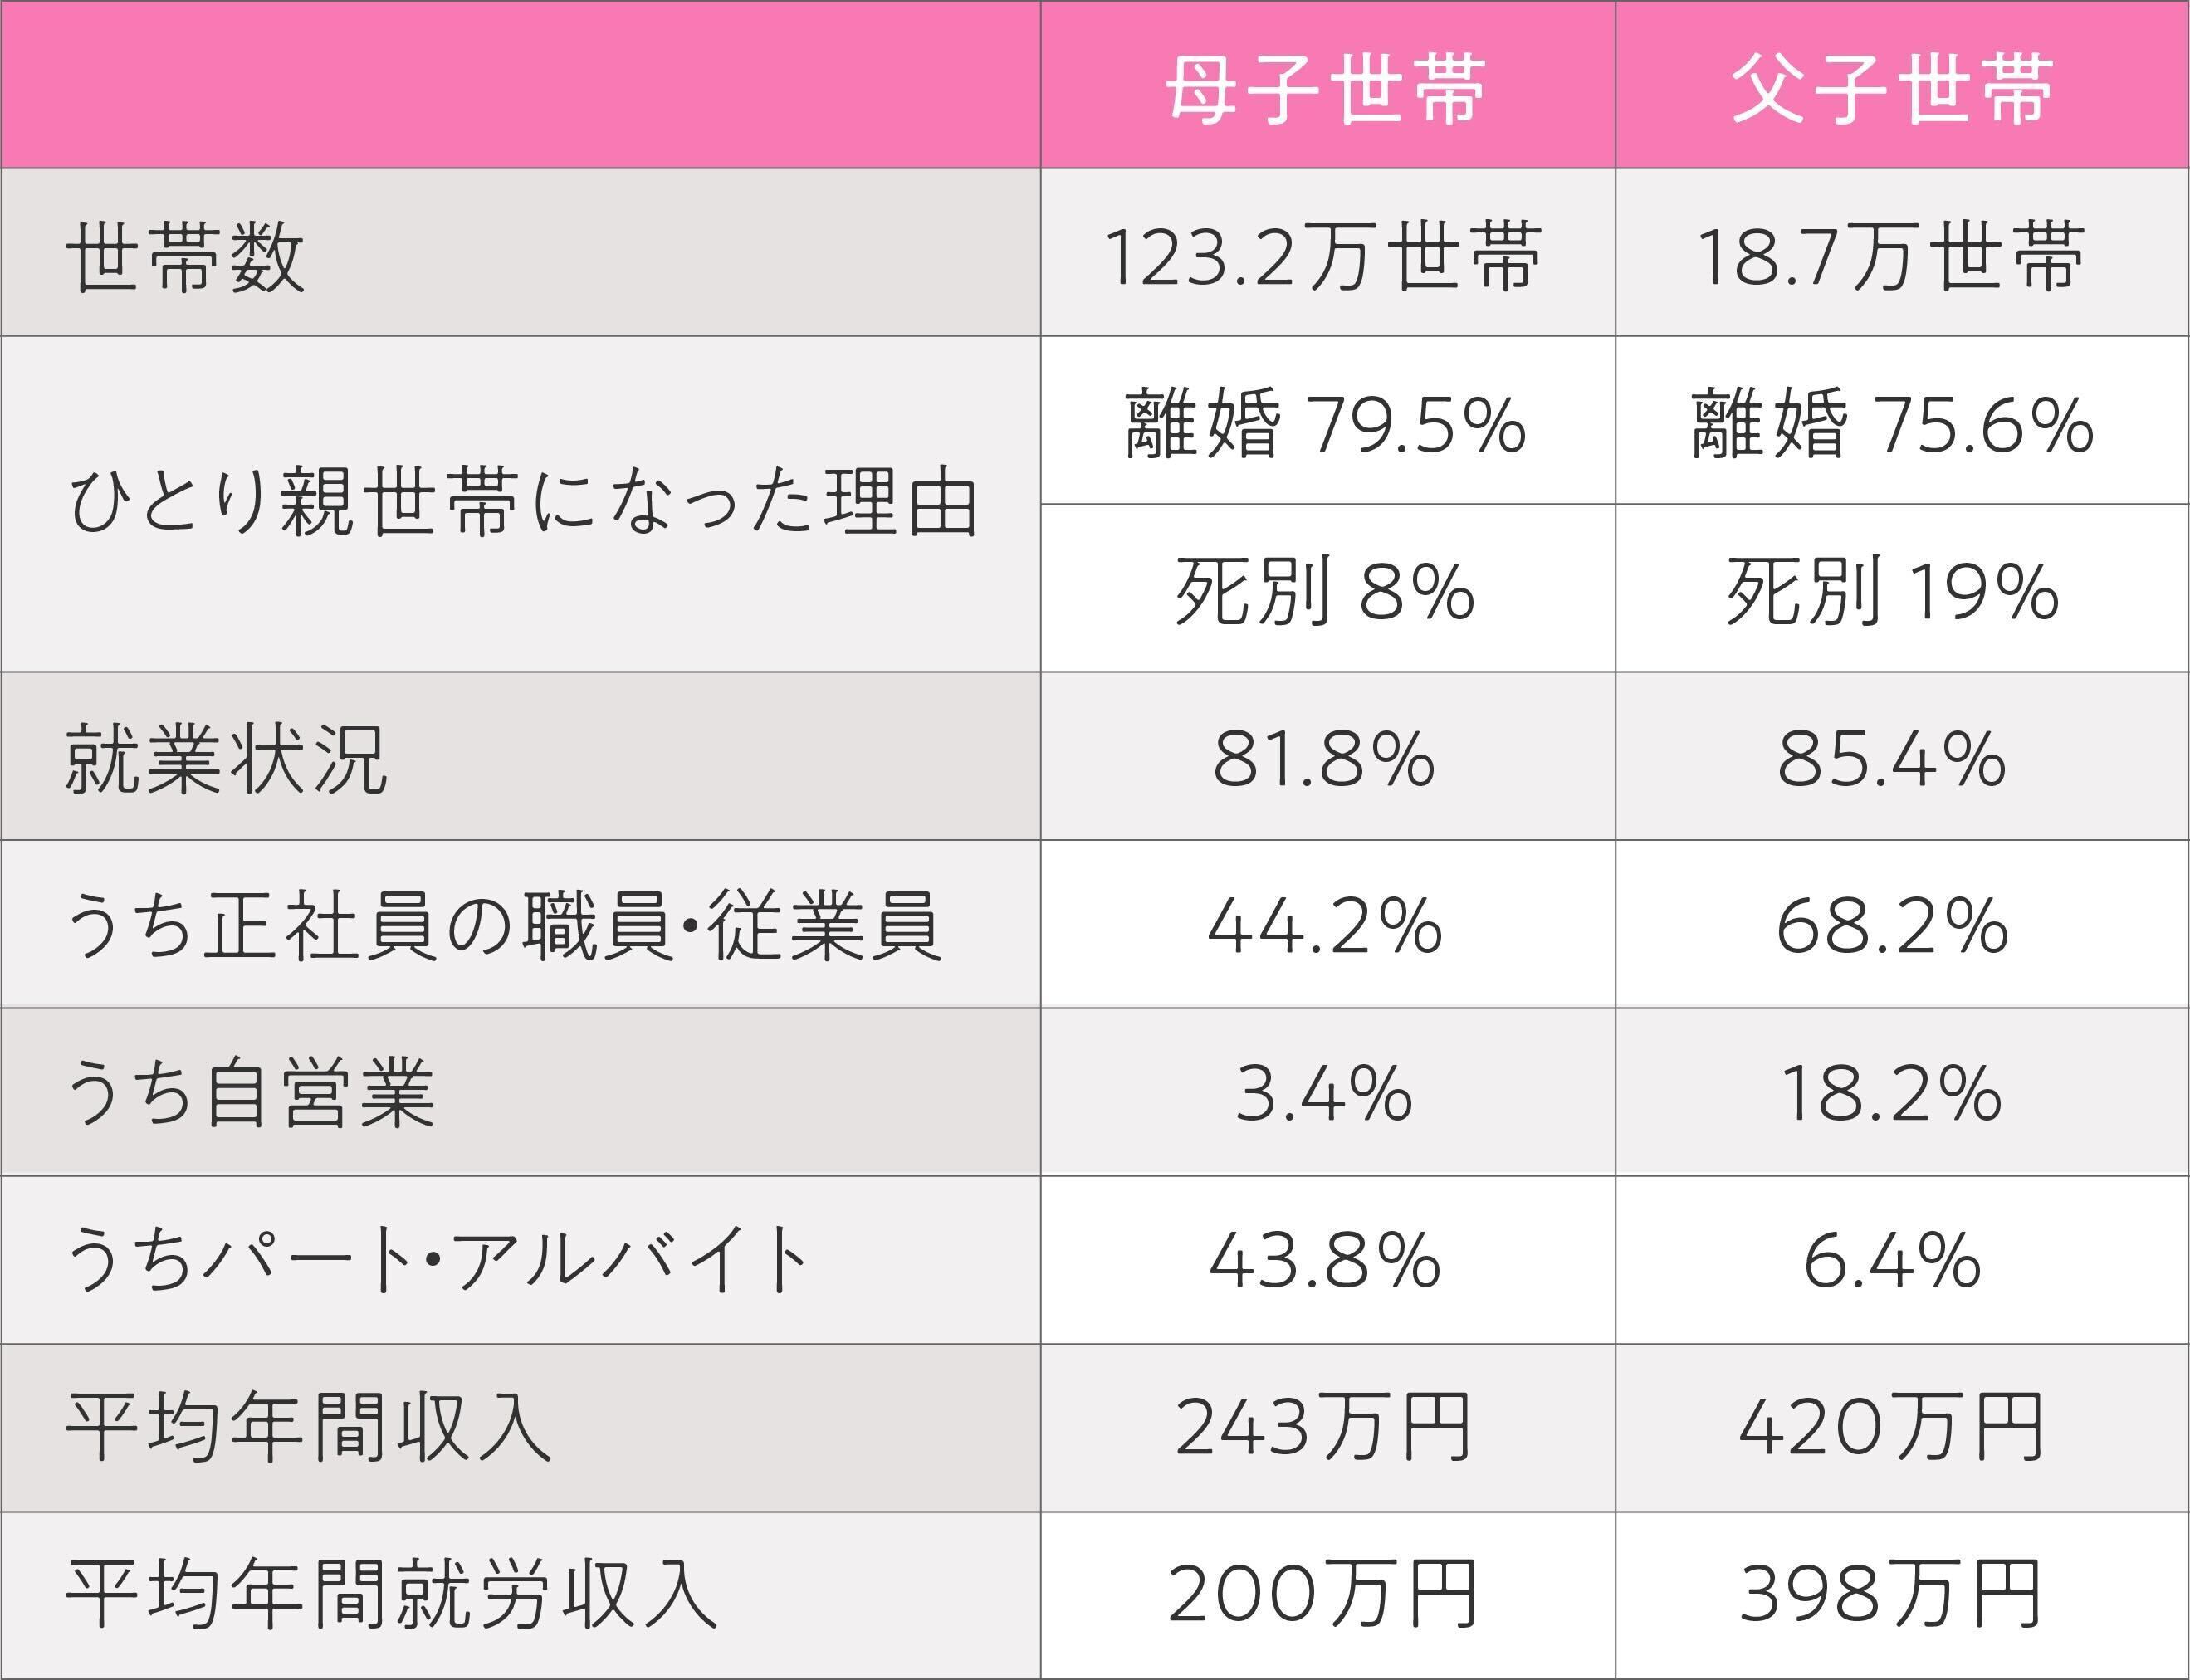
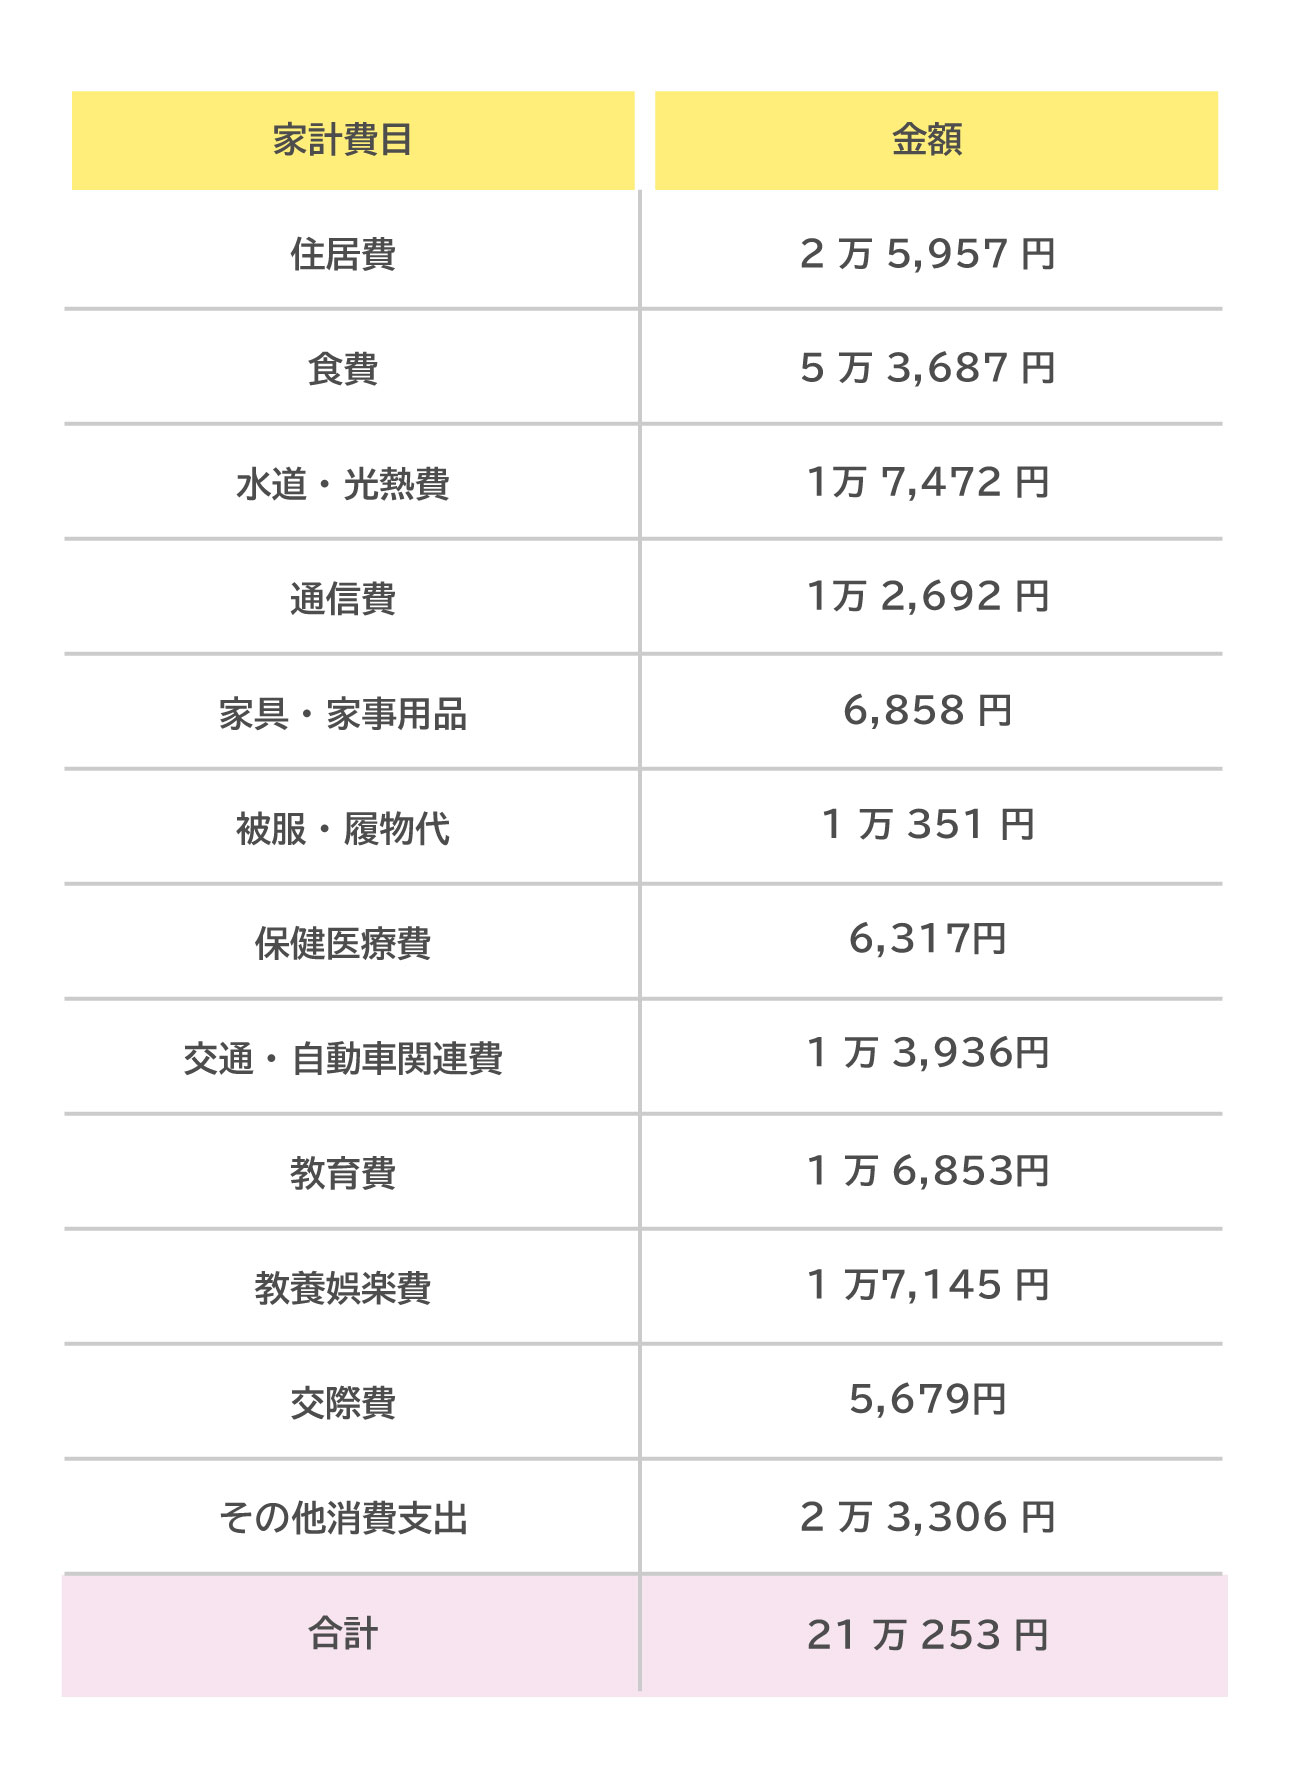
公的調査データおよび家計動態調査をもとに推計すると、母子世帯における1か月あたりの消費支出(生活費)の全国平均は約18万5,000円〜22万円前後で推移しています。しかし、この数値は住居形態(実家同居・持ち家・民間賃貸)や居住地域によって大きく左右されるため、中央値で見ればより厳しい現実に直面している世帯が目立ちます。
特に民間賃貸住宅で暮らす世帯において、母子家庭生活費内訳の大部分を占めるのは住居費と食費です。厚生労働省の「全国ひとり親世帯等調査」などのデータから算出した、収入水準および子どもの人数別の生活費モデルを以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手取り15万円(子1人・未就学児) | 住居費:5.5万円 食費:3.2万円 光熱水道:1.5万円 教育・日用品:2.3万円 通信・その他:2.5万円 合計:15.0万円 | 手取り対支出比率:100% 貯蓄余力:0円 | 自力就労のみでは貯蓄が不可能。児童扶養手当等の給付分を全額貯蓄に回す設計が必須となる限界水準。 |
| 手取り18万円(子2人・小中学生) | 住居費:6.5万円 食費:5.0万円 光熱水道:2.2万円 教育費:2.8万円 通信・その他:3.0万円 合計:19.5万円 | 毎月1.5万円の構造的赤字 手当等で補填 | シングルマザー子ども2人生活費では食費と学用品費が跳ね上がる。就学援助などの外部支援なしには維持困難。 |
| 手取り23万円(子1人・中学生) | 住居費:7.0万円 食費:4.2万円 光熱水道:2.0万円 教育・塾代:3.5万円 通信・雑費:3.3万円 貯蓄:3.0万円 合計:23.0万円 | 黒字化ライン 毎月3万円前後の蓄え | 一定の生活防衛が可能。ただし高校進学時の初期費用や部活動費に対応するため、計画的な積み立てが求められる。 |
試算から明らかなように、就労収入単体で毎月の黒字を達成するためには、最低でも手取り20万円以上の確保が一つの目安となります。それ以下の収入層では、各種手当や養育費が「生活補填」として日常的に消費され、将来に向けた資産形成がストップしてしまう危険性をはらんでいます。
【実態検証】手取り15万円・子ども2人世帯の現場の叫びと貯蓄格差
現場取材やSNS、当事者の手記から浮かび上がるのは、数字上の計算だけでは捉えきれない切迫した日常です。手取り15万生活実態に置かれた母親たちの生の声には、常に「突発的な出費に対する恐怖」が滲み出ています。
「子どもが風邪をこじらせて仕事を2日休んだだけで、翌月の給与が数千円単位で減る。さらにインフルエンザの予防接種や学校の集金が重なると、その月は確実に数万円のマイナスになる」(都内在住・パート勤務・30代女性の手記より)
ネット上の相談コミュニティでも、「家電が故障した瞬間、人生が詰みそうになる」「子どもの靴がサイズアウトしても、すぐには買い替えてあげられない」といった告白が後を絶ちません。こうしたギリギリのやり繰りは、単なる精神論では解決できない構造的な疲弊をもたらしています。
さらに深刻なのがシングルマザー貯金額平均の実情です。各種統計によれば、ひとり親世帯の平均貯蓄額は300万円〜400万円程度と発表されることがありますが、これは一部の高所得世帯が数値を引き上げているに過ぎません。実態を示す中央値は100万円未満であり、全体の約4割近くが「貯蓄ゼロ」という極めて脆弱なバランスの上に立っています。病気や予期せぬ怪我、冠婚葬祭などが引き金となり、一気に家計が破綻するリスクと隣り合わせの生活を送っているのが現実です。
知らないと年間数十万の損|2026年最新の公的手当・助成金マップ
家計の赤字を埋め、生活を安定軌道に乗せるためには、国や地方自治体が用意しているセーフティネットを徹底的に使い倒す視点が欠かせません。申請しなければ1円も給付されない「申請主義」の壁に阻まれ、受給資格を持ちながら活用できていないケースが依然として見受けられます。
まず確認すべきは、児童扶養手当受給資格と所得基準です。所得制限限度額の引き上げや第3子以降の加算額見直しなど、ひとり親支援の制度改善が進められており、全部支給の場合は子ども1人で月額4万円台半ば、2人目・3人目の加算を含めると月額5万〜6万円規模の手当が支給されます。
また、2026年児童手当拡充の本格定着も見逃せません。高校生年代までの支給期間延長、所得制限の撤廃、さらには第3子以降の月額3万円への増額といった施策により、多子世帯のキャッシュフローは過去数年に比べて改善の余地が広がっています。
さらに、現金給付以外の「支出を削る公的支援」として以下の制度を必ず確認してください。
- ひとり親医療費助成制度:母子家庭の親と子どもが医療機関を受診した際の自己負担分を全額または一部助成する制度。自治体窓口での申請により、医療費の不安を劇的に軽減できます。
- 就学援助制度申請:公立小中学校に通う子どもの学用品費、給食費、修学旅行費などを市区町村が援助する仕組み。所得基準は比較的緩やかに設定されており、手取り200万円前後の世帯であれば幅広く対象となります。
- 住宅手当母子家庭(家賃補助):武蔵野市など一部の先進的な基礎自治体では、民間賃貸住宅に暮らすひとり親に対し月額1万〜2万円程度の家賃補助を実施しています。居住地の自治体HPで確認が必須です。
- 母子家庭水道料金減免:児童扶養手当を受給している世帯を対象に、基本料金や下水道使用料を減免する自治体が多数存在します。年間で数千円〜1万円以上の固定費削減に直結します。
- 母子父子寡婦福祉資金貸付金:子どもの進学費用(修学資金・就学支度資金)や生活費の不足に対し、無利子または超低利子(年1%程度)で公的資金を借り入れられる制度です。高金利なカードローン等に頼る前に、真っ先に相談すべき窓口です。
なお、病気や障害、失業などでどうしても自立した生活が維持できない場合の最終防衛ラインとして、生活保護基準額母子家庭の枠組みが存在します。居住地域(級地)や子どもの人数に応じて生活扶助・住宅扶助・母子加算・教育扶助が支給され、最低限度の生活を保障する権利として担保されています。
一般に知られていない盲点とネットの誤解|養育費相場と回収のリアル
ひとり親家庭の貧困を語る上で避けて通れないのが、別居親からの養育費の不払い問題です。ネット上では「調停をすれば必ず相場通りもらえる」「払わない親からは給与を簡単に差し押さえられる」といった楽観的な言説が散見されますが、法実務と現場の実情には大きなギャップが存在します。
家庭裁判所の算定表に基づく養育費平均相場は、子1人の場合で月額4万〜6万円程度、子2人の場合で月額6万〜8万円程度(双方の年収バランスによる)と定められています。しかし厚生労働省の追跡調査によると、離婚時に養育費の取り決めをしている世帯は約半数に留まり、実際に継続して受け取れているシングルマザーは全体の3割未満に過ぎません。
「相手が転職して勤務先を隠した」「住民票を移さずに所在不明になった」といった事態に陥ると、強制執行による給与差押え手続きは極めて困難を極めます。民事執行法の改正により第三者からの情報取得手続が新設されたものの、弁護士費用や手続きの手間を前に泣き寝入りを選択する母親が多いのが実情です。
この回収リスクを回避するためには、離婚時の「公正証書の作成(強制執行認諾文言付き)」を徹底することはもちろん、現在多くの自治体で導入が進んでいる「養育費保証契約の補助金制度」や「養育費立替払い支援事業」をフル活用することが不可欠です。自治体が保証会社と連携し、不払い発生時に一定期間の養育費を立て替えてくれる枠組みを利用することで、毎月の入金を安定化させる知恵が求められます。
破綻を防ぐ固定費見直し節約術|削ってはいけない領域の線引き
限られた可処分所得の中で家計を守り抜くためには、日常的な我慢による節約ではなく、固定費見直し節約術を徹底して仕組み化することが基本原則となります。毎月数円単位の電気代を気にしてエアコンを我慢するような生活は、体調を崩して医療費を増やし、かえって支出を増大させる悪循環を招きます。
メスを入れるべき最優先事項は、通信費と民間保険の見直しです。大手キャリアから格安SIMへの移行で月額5,000円〜8,000円の削減、不要な民間医療保険・生命保険の解約(ひとり親医療費助成や遺族年金制度があるため、過剰な保障は不要)により、生活水準を一切落とさずに毎月1万〜2万円の現金を浮かせることが可能です。
一方で、絶対に削ってはいけない領域が存在します。それは「子どもの栄養バランスを担保する食費」と「将来の進路を狭めないための最低限の教育機会」、そして「親自身のメンタルヘルスを維持するための余白費(月数千円程度の息抜き)」です。
食費を削りすぎて炭水化物中心の偏った食事になると、子どもの発達だけでなく母親自身の免疫力低下と就労意欲の減退を招きます。また、就学援助を活用しながら、地域の無料学習支援や自治体の学習クーポン制度を組み合わせることで、家計に過度な負担をかけずに教育格差を埋める工夫が求められます。
【プロの結論】家族社会学から見る孤立リスクと自立支援の判断基準
長年ひとり親家庭の支援現場を取材してきた視点から指摘したいのは、日本社会に根強く残る「自己責任論」と「母性神話」が、シングルマザーを精神的・身体的な限界へと追い詰めているという構造的暴力です。「母親なのだから自分が身を粉にして働けばいい」「周囲に頼るのは恥ずかしい」という思い込みは、親子の健全な成長を阻害する最大の要因となります。
家族社会学および心理学の知見では、過度の経済的困窮と孤立が長期化すると、母親と子どもの間に「心理的バウンダリー(境界線)」が引けなくなり、過度な共依存や、子どもが親の顔色を過剰に伺って自らを犠牲にする「ヤングケアラー化」を引き起こしやすいと警鐘を鳴らしています。
限界を迎える前に、以下の客観的な判断基準を持って自身の状況を冷静に見つめ直してください。
- 現在の生活設計を維持・推進すべき状態:
- 手取り収入と公的手当の合計で固定費が賄えており、少額でも先取り貯蓄ができている。
- 就学援助や医療費助成の申請が完了しており、体調不良時に周囲や行政に助けを求められる連絡先がある。
- 子どもと1日30分以上、笑顔で会話を交わす精神的余裕が残されている。
- 今すぐ立ち止まり、方針を転換すべき危険な兆候:
- ダブルワーク・トリプルワークで睡眠時間が削られ、体調不良を市販薬でごまかして働いている。
- 生活費の不足を補うために消費者金融やクレジットカードのリボ払いを利用している。
- 「自分が我慢すればすべて丸く収まる」と考え、自治体の福祉窓口や親族への相談を拒絶している。
過労で母親が倒れてしまえば、家庭の土台そのものが崩壊します。無理な多重就労で体と心を削るのではなく、自治体の自立支援教育訓練給付金や高等職業訓練促進給付金を活用し、給付を受けながら看護師やITスキル等の資格を取得して正社員雇用を目指す道など、中長期的な収入基盤の再構築へと舵を切る勇気が必要です。

【シングルマザーの生活費】に関するよくある質問(FAQ)
Q1:手取り15万円で子ども2人を育てるのは現実的に可能ですか?
A1:就労収入の手取り15万円単体では、食費や教育費の増加に対応できず確実に毎月赤字となります。ただし、児童扶養手当(2人分支給で月額約5万円強)、児童手当(2人分支給で月額2万〜3万円)、就学援助制度、ひとり親医療費助成をフル活用し、実質的な月収を22万〜23万円規模まで底上げできれば、民間賃貸住宅であっても生活を維持することは十分に可能です。
Q2:元夫から養育費が支払われていませんが、児童扶養手当の額に影響しますか?
A2:影響しません。児童扶養手当の所得算定では「養育費の8割」が受取人の所得として加算される仕組みになっています。そのため、養育費が1円も支払われていない場合はその加算が一切発生せず、むしろ手当を満額受給できる可能性が高まります。状況が変わり養育費を受け取れるようになった段階で、適正に変更届を提出してください。
Q3:貯金が全くない状態で突発的な出費が発生した場合、どこに相談すべきですか?
A3:決して民間のカードローンや高利貸しに手を出してはいけません。市区町村の「福祉事務所」または「ひとり親家庭支援窓口」へ行き、母子父子寡婦福祉資金貸付金の緊急貸付や、社会福祉協議会が窓口となっている「緊急小口資金」などの公的融資制度を相談してください。無利子または極めて低い利子で安全に資金を調達することができます。
まとめ:今後の動向と失敗しないための判断基準
シングルマザーの生活防衛において最も警戒すべきは、真面目で責任感の強い母親ほど「公的支援に頼る罪悪感」を抱き、自力で抱え込んで破綻してしまうケースです。公的手当や助成金、税金の減免措置は、決して恥ずべき施策ではなく、子どもたちの健全な成長と未来を社会全体で支えるために法律で定められた正当な権利です。
手取り15万〜20万円前後の環境下で生活を安定させるためには、「制度の全貌を正確に把握すること」「固定費を徹底的に削り込むこと」、そして「支援の手をためらわずに借りること」の3点が決定的な分水嶺となります。制度を正しく味方につけ、精神的・経済的な余白を取り戻す第一歩を踏み出してください。 (出典: シングル マザー 生活費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
