走行距離課税はいつから?見送りの真相と地方いじめ批判【2026最新】
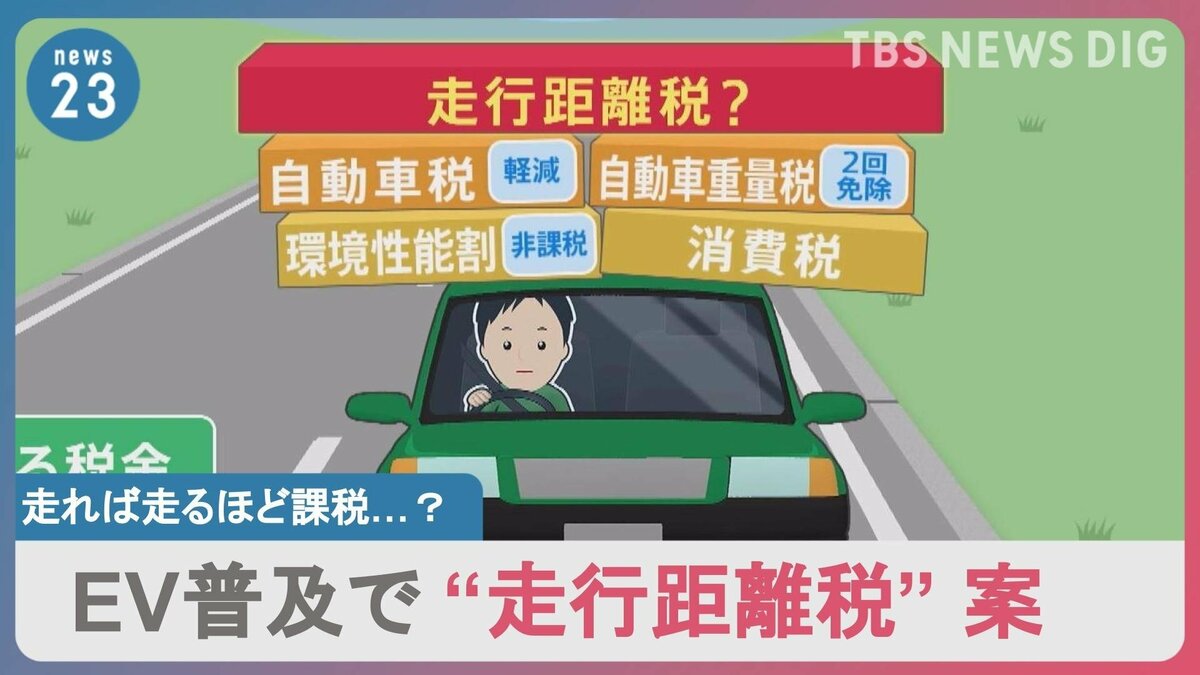
「車を走らせた分だけ税金を取られる」という衝撃的な構想が浮上して以来、全国のドライバーから猛反発を浴び続けている「走行距離課税(道路利用税)」。燃費向上やEVシフトに伴うガソリン税の税収激減を補填するため、財務省や政府税制調査会が導入を模索してきた経緯があります。
「走れば走るほど生活が苦しくなる」「地方への死刑宣告だ」と世論が沸騰するなか、2026年現在の導入時期や見送りの真相はどうなっているのでしょうか。過激な反発を呼んだ背景にある「地方いじめ」の実態や、自動車業界を巻き込んだ激論の深層を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、走行距離課税の早期導入は国民の猛反発と自工会の反対により事実上「見送り・凍結」状態にある
- 要点2:車が不可欠な地方住民に過度な負担を強いる「地方いじめ」や、既存のガソリン税との「二重課税」問題が最大の暗礁
- 要点3:EV普及による道路財源不足は構造的課題として残っており、将来的な「道路利用税」への看板替えや別枠課税の議論には注視が必要
【2026年最新動向】走行距離課税はいつから導入されるのか?見送りの真相
ドライバー最大の関心事である「走行距離課税はいつから導入されるのか」という疑問に対し、結論から言えば、2026年現在の法改正スケジュールにおいて直近の導入は見送られ、事実上の棚上げ状態が続いています。
財務省や政府税制調査会が本格的な検討を打ち出した当初は、2020年代半ばから後半にかけての実証実験や段階的導入が囁かれていました。しかし、物価高やエネルギー価格高騰に喘ぐ国民からの猛反発、さらには選挙への影響を恐れた与野党双方からの慎重論が噴出し、政治的に「触れることすらタブー視される政策」へと追いやられたのが見送りの真相です。
政府高官からも「現行の経済環境下で国民の理解を得ることは極めて困難」との言及が相次いでおり、少なくとも今後数年以内に全国一律で導入される可能性は極めて低いと判断できます。ただし、税制調査会の答申書には「中長期的に取り組むべき検討課題」として文言が温存されており、制度の火種自体が完全に消え去ったわけではありません。
走行距離課税の仕組みと計算方法|走るほど負担が増える新制度の全貌
走行距離課税の基本的な仕組みは極めてシンプルです。従来の「燃料の給油量」に対して課税する方式から、「実際に走行した距離(km)」に応じて税額を算出する方式へと移行させる試みです。
具体的な計算方法として議論されたモデルケースでは、1km走行あたり数円(仮に3円〜5円程度)を課す試算などが取り沙汰されました。例えば「1kmあたり4円」の課税レートが適用された場合、走行距離に応じた税負担は次のように跳ね上がります。
・年間3,000km走行(都市部のサンデードライバー):年間約1万2,000円
・年間1万km走行(郊外の日常通勤・買い物):年間約4万円
・年間2万km走行(地方の車通勤・営業車両):年間約8万円
走行データをどのように把握するかという技術的な仕組みについても、車検時のオドメーター(積算走行距離計)の確認や、GPS・専用通信車載器(OBU)の義務化などが検討されました。しかし、車載器導入に伴う国民のコスト負担や「個人の移動履歴を国に監視される」というプライバシー侵害への懸念が根強く、実現へのハードルは極めて高いままです。
なぜ「地方いじめ」と激怒されるのか?車社会を直撃する決定的な理由
走行距離課税に対して最も激しい怒りの声が上がった要因は、車がなければ日常生活が成り立たない地方都市・過疎地域への露骨な「地方いじめ」と受け止められた点にあります。
鉄道や地下鉄、バスなどの公共交通網が張り巡らされた大都市圏では、車を所有しなくても快適に移動できます。乗るとしても休日の買い物やレジャーが中心で、年間走行距離は数千km程度に留まる世帯が珍しくありません。一方、地方では最寄りのスーパーや病院まで往復数十km、毎日の通勤だけで往復40〜50kmという生活が当たり前です。
「乗らざるを得ないインフラ」として車を利用している地方在住者ほど多額の課税を強いられ、移動手段を選べる都市部住民の負担が軽くなるという構造的な不公平感。これこそが地方いじめと呼ばれる決定的な理由です。加えて、長距離を走るトラックやバスなどの物流・運送業界に壊滅的な打撃を与え、最終的に物価上昇として跳ね返るという深刻なデメリットも指摘されています。
EV(電気自動車)普及が引き金?財務省が課税を急ぐ財源の裏事情
世論の反発が明白であるにもかかわらず、なぜ財務省や税制調査会は走行距離課税に固執したのか。その背景には、脱炭素化に伴う「ガソリン税収の蒸発」に対する危機感が存在します。
道路の維持管理や整備財源は、これまでガソリン税や軽油引取税といった燃料課税が支えてきました。しかし、自動車のハイブリッド化による燃費向上に加え、ガソリンを一切使わないEV(電気自動車)が普及すれば、走行してもガソリン税が1円も入らない事態が生じます。「道路を走って傷めているのに、EVオーナーだけ税金を払わないのは不公平ではないか」という、いわゆる受益者負担の原則の破綻が発端でした。
しかし、EVの本格的な普及率が欧米に比べて限定的な日本において、焦って走行距離課税を導入すれば、現在主流であるガソリン車に対して「ガソリン税+走行距離課税」という悪質な二重課税を強いることになります。財源確保を焦る財務省の論理と、生活現場の実情との乖離が、政策の行き詰まりを生んだ最大の要因です。
「車を諦めろというのか」ネットの猛反発と自工会・豊田章男氏の断固反対
走行距離課税構想が浮上した際、SNSやネット掲示板上では「ただでさえ高い自動車税や重量税を払っているのに狂気の沙汰」「実質的な地方切り捨て政策だ」と凄まじい批判が巻き起こりました。
この国民感情を強力に後押ししたのが、自動車メーカー各社で構成される日本自動車工業会(自工会)と、当時会長を務めていた豊田章男氏による断固たる反対声明です。豊田氏は記者会見や各種発言の場で、日本の自動車関係諸税が欧米諸国と比べて異常な高水準(二重・三重課税)にある実情を指摘し、次のように強く警鐘を鳴らしました。
「日本の自動車産業は必死に競争力を保ち、雇用を支えている。取りやすいところから取るという税制改革は絶対に納得がいかない」
基幹産業のトップが政府方針に真っ向から異を唱えたことで、走行距離課税の導入議論は一気に守勢に回りました。ユーザーと業界が一丸となって激しい反論を展開したことが、政府の強引な法制化を押しとどめる決定打となったのです。
【走行距離課税】に関するよくある質問(FAQ)
Q1:走行距離課税(道路利用税)は2026年以降、本当に導入されないのですか?
A1:2026年現在、直近での法制化は見送られており、即座に導入される予定はありません。ただし、EV普及によるガソリン税減収は現実の問題として残っているため、将来的な道路整備財源の再編計画の中で、形を変えて再び議論の俎上に載るリスクは依然として存在します。
Q2:ガソリン税を払っているのに走行距離課税も取られたら二重課税になりませんか?
A2:まさにその点が最大の批判対象となりました。ガソリン税を廃止せずに走行距離課税を上乗せすれば明確な二重課税(実質的な大増税)となります。現行のガソリン税や自動車税をどのように統合・再編するのかという抜本的枠組みが定まらない限り、実現は極めて困難です。
Q3:車検時に走行距離をチェックして後払いする形になるのですか?
A3:検討案の一つとして車検時のメーター確認が挙がったことがありますが、2年分(または3年分)の税額が一括請求されることになり、納税者の金銭的負担が極めて重くなります。またメーターの不正改ざんを防ぐ手立てなど課題が山積しており、現実的な徴収フローは確立されていません。
まとめ:走行距離課税を巡る今後の行方と注目ポイント
物議を醸した走行距離課税は、地方住民の生活実態を無視した設計や二重課税の矛盾、そして産業界からの猛反対によって、導入は事実上阻止された格好となっています。
しかし、電動化や燃費向上による「道路財源の先細り」という根本的な問題が解決したわけではありません。今後は単純な走行距離への課税ではなく、重量税の見直しやEV専用の出力課税、あるいは環境負荷に応じた新税など、別の名称や枠組みで議論が再燃する可能性が十分にあります。
税の公平性を名目にした実質的な負担増が密かに進められないか。私たちドライバーは、政府税制調査会や国会で交わされる次なる自動車税制改正の動きに対し、今後も鋭い視線を向け続ける必要があります。 (出典: 走行 距離 課税(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
