ゆうちょ銀行の振込手数料はいくら?窓口・ATM・アプリの格差と無料化の裏ワザ
日本全国津々浦々に窓口を持ち、国民的インフラとして親しまれてきたゆうちょ銀行。かつて「送金といえば手数料がほとんどかからない郵便貯金」と信じ切っていた世代にとって、昨今の手数料体系は隔世の感があります。「窓口で手続きをしたら数百円も引かれて驚いた」「久しぶりにATMで振り込もうとしたら手数料体系が激変していた」という当惑の声は、今なお金融機関の窓口やSNS上で後を絶ちません。
実際のところ、窓口、ATM、そしてオンラインである「ゆうちょダイレクト」や「ゆうちょ通帳アプリ」の間には、同じ宛先に送金しているとは思えないほどの絶望的な料金格差が存在します。知識を持たずに昔ながらの窓口手続きを続けていると、1回あたり数百円、年間で換算すれば数千円から数万円規模の資産を文字通りドブに捨て続けることになります。本稿では、2026年現在の確定情報に基づき、振込手数料の全貌から他行宛て送金を実質無料化する実践的なアプローチまで、徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:送金チャネルごとの格差が極大化しており、窓口(最大880円)とアプリ・ネット(一律165円・ことら送金なら0円)で最大880円もの価格差が発生している。
- 要点2:同行あて送金(電信振替)は「通帳アプリ・ダイレクト」を使えば月5回まで無料を維持できるが、ATMは1回100円、窓口は146円が確実に徴収される。
- 要点3:日常的な10万円以下の個人間送金は「ことら送金」を活用することで他行宛てでも手数料ゼロ円を実現でき、情弱搾取を避ける最大の防衛線となる。
【2026年最新詳細まとめ】ゆうちょ銀行の振込手数料は一体いくら?窓口・ATM・アプリで異なる驚きの格差
「振込手数料はどこで手続きしても大差ない」という思い込みは、現代のゆうちょ銀行においては完全に過去の遺物です。公式発表資料および最新の送金料金規定を精査すると、利用する手続き場所によって数倍の開きが生じる料金設計が敷かれています。
端的に言えば、人件費が直接投入される「窓口」は高額ペナルティに近い料金設定がなされ、機械化された「ATM」が中間に位置し、ユーザー自身が通信端末を操作する「ゆうちょ通帳アプリ/ゆうちょダイレクト」が最安水準に固定されています。この驚くべき料金体系を可視化した一覧が以下のデータです。
| 送金チャネル・利用区分 | ゆうちょ口座間(電信振替) | 他行宛て(5万円未満) | 他行宛て(5万円以上) |
|---|---|---|---|
| 郵便局・銀行窓口 | 一律 146円 | 660円 | 880円 |
| ゆうちょATM(通常利用) | 一律 100円 | 220円 | 440円 |
| ゆうちょダイレクト / 通帳アプリ | 月5回まで無料 (6回目以降:100円) | 一律 165円 | 一律 165円 |
| 通帳アプリ経由「ことら送金」 | 対象外 (電信振替無料枠を使用) | 何回でも 0円(無料) ※1回あたり10万円以下の個人宛て送金限定 |
この対比表を一瞥するだけで、恐ろしい事実が浮き彫りになります。例えば、実家の両親や取引先に対して他行宛てに10万円を送金する場合、郵便局の窓口へ足を運ぶと880円の手数料を支払わされます。一方で、手元のスマートフォンを取り出し、ゆうちょ通帳アプリからことら送金機能を利用して振り込めば、手数料は完全に0円です。
全く同一の銀行口座から、同一の宛先口座へ同一の金額を移転させているにもかかわらず、その金銭的負担の差は880円。月に2回窓口を使えば年間2万円超。この格差を知らずに過ごすことの損失は計り知れません。

ゆうちょ銀行口座間送金手数料の真相と無料回数の落とし穴
かつて「ゆうちょ口座同士ならいつでも何回でも無料」と信じられていた電信振替(口座間送金)。しかし、その神話は過去の段階的改定によって完全に解体されました。
現在、ゆうちょ銀行口座間での送金において無料枠が認められているのは、「ゆうちょダイレクト」および「ゆうちょ通帳アプリ」を経由したオンライン手続きのみです。ここには明確に「月5回まで」という上限が設定されています。送金回数のカウントは毎月1日から末日までの実行日ベースで厳格に管理されており、無料枠を使い切った6回目以降は、1回につき100円の手数料が即座に口座から引き落とされます。
現場で最も混乱を招いているのが、「ATMでの送金」です。昭和・平成の感覚で「窓口ではなく機械(ATM)で通帳やキャッシュカードを使って振り込んでいるのだから無料だろう」と思い込んでいる利用者が後を絶ちません。しかし、ATMでのゆうちょ口座間送金は1回目から例外なく100円の手数料が発生します。窓口に至っては、たとえ1,000円の送金であっても1回146円です。
「家族間で頻繁に生活費を小分けにして送っている」「サークルや町内会の集金で口座間送金を多用している」という層は、知らず知らずのうちに毎月数百円を手数料として吸い上げられているケースが散見されます。同行間送金であっても、物理的な機器に頼る限り手数料が発生するという現実を直視しなければなりません。
他行宛て振込を劇的に安くする裏ワザ|ゆうちょ通帳アプリ×ことら送金の破壊力
他行への振込が必要になった際、ゆうちょ銀行の手数料体系を劇的にハックする決定打が、2020年代半ばから急速に普及・定着した小口送金インフラ「ことら送金」の活用です。
従来の銀行振込は「全銀システム」を経由するため、金融機関ごとに一定の手数料コストが避けられませんでした。ゆうちょダイレクトや通帳アプリであっても、通常振込を選べば他行宛てには一律165円の手数料が徴収されます。メガバンクや主要ネット銀行の他行振込手数料(3万円以上で200円〜300円台)と比較すれば165円でも割安ですが、日常的な支払いでチリも積もれば無視できない出費です。
そこで効力を発揮するのが、ゆうちょ通帳アプリ内に標準搭載されている「ことら送金」機能です。以下の条件を満たす送金であれば、手数料は完全無料(0円)となります。
- 送金額の上限:1回あたり10万円以下であること
- 送金先:ことら送金ネットワークに加盟している全国の銀行、信託銀行、信用金庫、地方銀行、ネット銀行(住信SBIネット銀行、楽天銀行、PayPay銀行等)、主要決済アプリ事業者
- 指定方法:口座番号指定はもちろん、相手が事前に登録していれば携帯電話番号やメールアドレスだけでも送金可能
例えば、家賃の一部送金、友人との割り勘、離れて暮らす子どもへの仕送り、フリマアプリの個人間精算など、個人が日常で行う送金の大部分は10万円以下に収まります。これを従来の「窓口振込(660円〜880円)」や「ATM振込(220円〜440円)」、あるいは通常の「ダイレクト振込(165円)」で行うのは明白な損失です。
「10万円を超えるまとまった資金を他行へ移したい」という場合でも、急ぎでなければ日を跨いで2回に分割してことら送金を行うか、あるいは一律165円のゆうちょダイレクト他行宛て振込を選択するのが鉄則です。窓口に並んで880円を支払う合理的理由は、もはやどこにも存在しません。

なぜ値上げが続いたのか?手数料改定の理由とネットの猛反発に見る社会のリアル
ゆうちょ銀行がかつての「無料パラダイス」から、業界屈指のシビアな手数料体系へと舵を切った背景には、金融業界全体を揺るがした構造的危機と政策転換が存在します。
1. 歴史的な低金利環境と預貸利ざやの消失
かつての郵便貯金は、集めた莫大な預金を財政投融資や国債で運用し、安定した金利収入を得ることで「手数料無料のユニバーサルサービス」を維持してきました。しかし、日本銀行が長年推進した異次元の金融緩和とマイナス金利政策により、国債の運用利回りは激減。預金を集めれば集めるほど管理コストが経営を圧迫するという「逆ザヤ」に近い構造疲弊に直面したのです。
2. キャッシュレス化の推進と現金ハンドリングコストの爆発
硬貨の計数、現金の輸送、ATMの保守点検、そして全国2万局を超える郵便局網の窓口人件費は、キャッシュレス社会の進展とともに莫大な固定費の重荷となりました。2022年に世間を震撼させた「硬貨取扱手数料の新設」は、お寺のお賽銭集計や子どもの小遣い貯金を直撃し、SNSやメディアで激しい批判を浴びました。「おつり貯金を持っていったら手数料で赤字になった」「公共の福祉を放棄したのか」という阿鼻叫喚の叫びは、ネット掲示板やX(旧Twitter)上に溢れかえりました。
当時、現場の郵便局員や取材に応じた関係者からは「数千枚の1円玉や5円玉を窓口で計数・確認するために職員が何時間も拘束され、通常業務が完全に麻痺していた」「機械の損耗と警備輸送コストは限界だった」という悲痛な証言も報じられました。無料サービスの裏に隠されていた過剰な現場負担を是正するため、経営陣は「人手を介するサービスには正当な対価を課す」という冷徹な受益者負担の原則を導入せざるを得なかったのです。
3. デジタル移行への強制インセンティブ
窓口手数料を極端に引き上げ、アプリやオンラインの手数料を据え置き、あるいは無料化した真の狙いは、「高齢層を含む預金者の行動変容」に他なりません。口頭でいくら「アプリを使ってください」と呼びかけるよりも、窓口振込を880円に設定し、アプリを165円・ことら0円にする価格シグナルを打ち出す方が、圧倒的に強力な移行圧力となります。この改定プロセスは、デジタルデバイド(情報格差)を抱える層からの激しい反発を招きつつも、ゆうちょ銀行のデジタルシフトを急速に前進させる結果となりました。
窓口振込の5万円ボーダーと知られざる盲点|非居住者送金や法人の注意点
手数料体系を精査する上で、見落としてはならない「落とし穴」がいくつか存在します。とりわけ窓口やATMを利用せざるを得ない局面では、法律や税制が絡む特殊なルールが発動します。
5万円の壁と印紙税・手数料の跳ね上がり
窓口およびATMからの他行宛て振込において、料金が跳ね上がる境界線が「5万円」です。窓口では5万円未満が660円であるのに対し、5万円以上になると一気に880円へ跳ね上がります。ATMでも220円から440円へと倍増します。これは日本の消費税制および領収書等に課される印紙税の課税ライン(5万円)が金融機関側の事務コストに影響している歴史的経緯に由来します。
しかし、特筆すべきは「ゆうちょダイレクトや通帳アプリでは5万円の壁が存在しない」という点です。オンライン送金の場合、送金額が1万円であろうと50万円であろうと、他行宛て振込手数料は一律165円。送金額が大きくなればなるほど、オンライン手続きの相対的なお得感は跳ね上がります。
外為法に伴う「非居住者」の厳しい送金規制と巨額手数料
公的データおよび公式料金表で驚くべき数値を叩き出しているのが、外国為替及び外国貿易法(外為法)上の「非居住者」に該当する顧客の送金料金です。マネーロンダリングおよび国際テロ資金供与対策(AML/CFT)の世界的強化を受け、海外居住者や入国後半年未満の外国人等の口座に対する審査コストは天文学的に膨らんでおり、以下の料金が設定されています。
- 窓口での非居住者関連振込:1回につき7,500円
- ゆうちょダイレクト/通帳アプリでの同送金:1回につき3,000円
さらに、ATMやゆうちょダイレクト、通帳アプリでは、法令に基づく「取引時確認(本人確認手続き)」が完了していない総合口座や振替口座からの「10万円を超える送金」はシステム上一切受け付けられません。急ぎで10万円超の送金を行おうとして画面上でエラーを食らい、パニックに陥る利用者が多発している背景には、こうした国際規制の厳格化があります。
法人向け「ゆうちょBizダイレクト」のコスト構造
個人事業主や法人が利用する「ゆうちょBizダイレクト」の場合、他行宛て振込手数料自体はネット経由で金額にかかわらず1回一律165円(税込)と個人向けと同額に抑えられています。しかし、Bizダイレクトの利用には別途契約料金や月額利用料が発生するため、個人向けアプリのように「完全固定費ゼロ」で運用できるわけではありません。法人口座での送金頻度と固定費のバランスを精査することが不可欠です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板や質問サイトを調査すると、ゆうちょ銀行の手数料に関して事実無根のデマや古い情報が錯綜しています。ここで代表的な誤解を一刀両断しておきましょう。
誤解1:「ゆうちょ銀行もついに口座維持手数料を取るようになった」
【真相】完全なデマです。口座を保有しているだけで引かれる手数料はありません。
欧米のメガバンクや一部の国内銀行が導入を検討したことで話題になった「口座維持手数料」ですが、ゆうちょ銀行は通常貯金口座の口座維持手数料を導入していません。長期間記帳していない口座であっても、残高が勝手に目減りすることはありません(※休眠預金等活用法に基づく取り扱いは別)。安心して口座を保有し続けることができます。
誤解2:「ことら送金を使うとゆうちょダイレクトの月5回無料枠を消費する」
【真相】ことら送金は別枠であり、無料枠を消費しません。
ゆうちょ通帳アプリでことら送金(10万円以下の他行個人宛て送金)を利用しても、ゆうちょ口座間送金の「月5回無料枠」は一切減りません。ことら送金ネットワーク自体の手数料ゼロの恩恵を何回でも享受できます。
誤解3:「郵便局内のATMなら日曜日や深夜でも手数料無料でお金を下ろせる」
【真相】硬貨の預払や一部提携ATMでは曜日・時間帯手数料が発生します。
郵便局・ゆうちょ銀行内に設置されたATMで、キャッシュカードを使って紙幣を出し入れする通常利用は原則無料です。しかし、駅やショッピングセンターに設置されているATM、あるいはコンビニ提携ATMを利用する場合、時間帯や曜日によって110円〜220円の手数料が発生します。また、ATMで硬貨を1枚でも預け入れ・引き出しすると「硬貨取扱手数料(110円〜)」が上乗せされるため、週末に小銭を整理しようとATMへ走るのは明らかな損失行為です。
【実態検証】利用者の生の声と現場目線で見えたリアル
手数料改定から月日が流れた現在、実際の利用者や郵便局の窓口現場はどうなっているのか。SNS上の投稿や窓口を日常的に利用する人々の実態を追跡すると、過酷な現実と劇的な適応の二極化が浮き彫りになります。
現場の声:窓口に立ち尽くすシニア層の悲痛
地方都市の郵便局窓口で取材を重ねると、月金や年金支給日には今なお通帳と印鑑を握りしめた高齢者が長蛇の列を作っています。「孫に入学祝いを送りたい」と窓口に申し出た70代女性は、振込手数料880円を請求され、「昔は数十円だったのに、なんでこんなに取られるのか」と窓口職員に詰め寄る場面も見受けられました。スマートフォンを持たない、あるいは持っていてもアプリの操作に恐怖心を感じるデジタル弱者層にとって、実質的な「窓口懲罰手数料」は過酷な負担として重くのしかかっています。
ネットユーザーの声:通帳アプリへ移行したスマート層の歓喜
一方で、早期に通帳アプリやネット環境へとシフトした若年層・現役ビジネス層の評価は真逆です。X(旧Twitter)等の投稿を分析すると、以下のような合理的な声が支配的です。
「ことら送金に対応してくれたおかげで、ゆうちょから他行の自分名義口座へ資金移動するのが一瞬かつタダになった。もうATMに並ぶ意味が全くない」
「家賃10万円以下だから毎月ことら送金で振込設定。年間で数千円浮いている計算になる」
「紙の通帳はもう何年も記帳していない。アプリなら過去の入出金も手元で検索できるし、手数料165円すら払わずに生活できている」
同じゆうちょ銀行の口座を持ちながら、リテラシーの有無だけで年間数万円の格差が開いていくという、現代日本の金融格差の縮図がここにあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の徹底分析を踏まえ、経済ジャーナリズムの視点から、ゆうちょ銀行の送金機能を「使い倒すべき人」と「利用を見直すべき人」の境界線を明確に提示します。
ゆうちょ銀行の送金機能を使い倒すべき人(向いている人)
- スマートフォンで「ゆうちょ通帳アプリ」を問題なく操作できる人:ことら送金(10万円以下無料)と口座間電信振替(月5回無料)を組み合わせることで、完全手数料ゼロの決済環境を構築できます。
- 地方や離島に家族・実家があり、ゆうちょネットワークを利用する人:全国の親族間でアプリを用いた電信振替を活用すれば、最も送金エラーやタイムラグが少ないインフラとして機能します。
- 日常的な少額振込(割り勘、習い事の月謝、10万円以下の支払い)が多い人:ことら送金の恩恵を最大限に享受できます。
窓口・ATM送金に依存し、利用を見直すべき人(おすすめできない人)
- 「銀行手続きはすべて対面窓口でなければ不安」というアナログ志向の人:毎回660円〜880円を差し引かれるため、年間で見れば深刻な資産流出を招きます。対面サポートを求めるのであれば、手数料優遇制度のある地方銀行や信用金庫の年金受取口座サービスなどを比較検討すべきです。
- 1回に数百万円規模の高額な他行宛て振込を頻繁に行うビジネス層:ゆうちょ銀行は1日の送金限度額設定が厳格であり、高額送金にはネット専業銀行(他行振込無料回数が毎月数回〜十数回付与される銀行)を利用する方が圧倒的に利便性とコスト効率で勝ります。
- 硬貨の大量入金や小銭での振込を日常的に行いたい事業者・団体:硬貨取扱手数料の負担が重すぎるため、キャッシュレス決済サービスの導入や他行の商業者向けプランへ即時移行すべきです。
【ゆうちょ銀行 振込手数料】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行から他の銀行へ振り込むとき、一番安い方法は何ですか?
A1:送金額が10万円以下であれば、「ゆうちょ通帳アプリ」から「ことら送金」を利用するのが最も安く、手数料は0円(完全無料)です。10万円を超える場合や相手先がことら送金非対応の場合は、「ゆうちょダイレクト」または「ゆうちょ通帳アプリ」から通常振込を行うと一律165円となり、窓口(最大880円)やATM(最大440円)に比べて大幅に安くなります。
Q2:ゆうちょ銀行の口座同士なら、何回でも無料で送金できますか?
A2:いいえ、何回でも無料ではありません。「ゆうちょダイレクト」または「ゆうちょ通帳アプリ」を利用した場合のみ「月5回まで無料」です。6回目以降は1回につき100円かかります。また、ATMを使った送金は最初から1回100円、窓口は1回146円の手数料が確実に発生します。
Q3:ATMで振込用紙(払込書)を使って他行へ送金する場合の手数料はいくらですか?
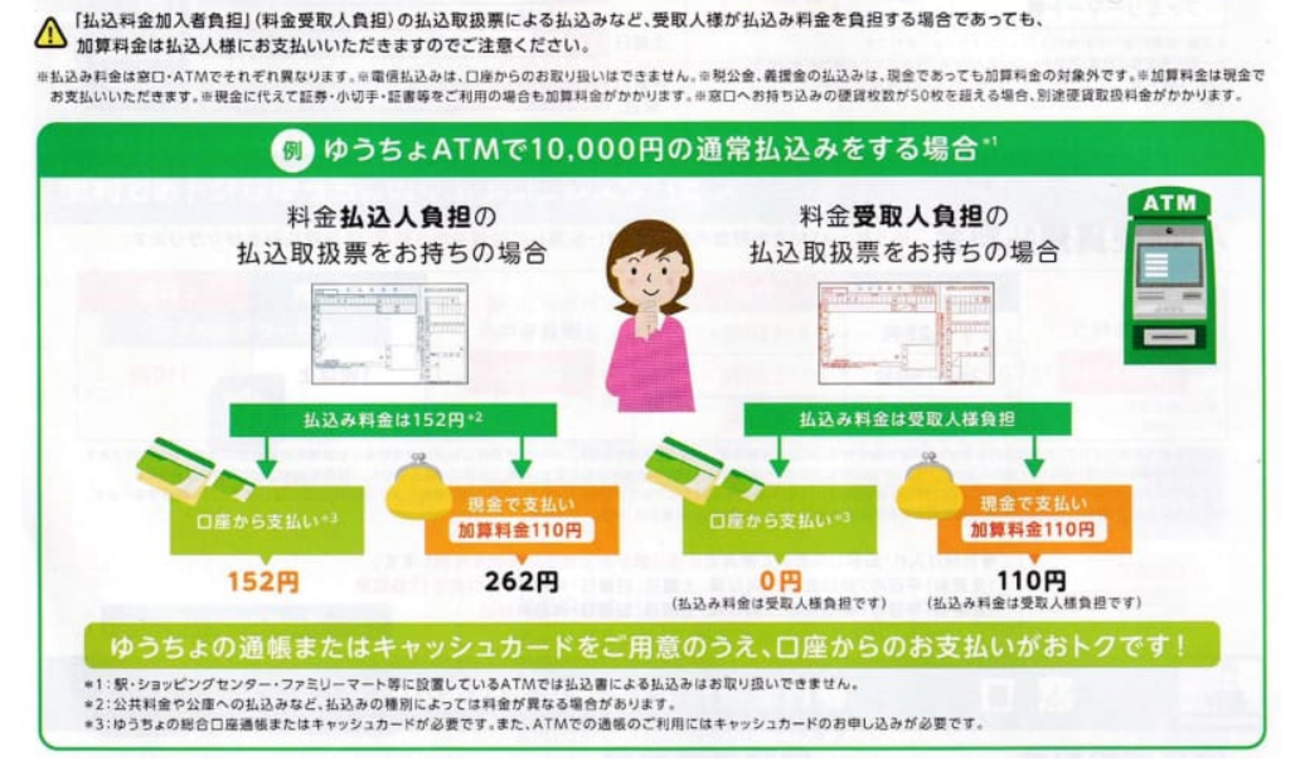
A3:払込書を用いた通常払込み等の手続きは取扱内容により異なりますが、キャッシュカードや通帳を使ったATM他行宛て振込の場合、送金額5万円未満で220円、5万円以上で440円です。現金で支払う場合はさらに加算料金(110円)が発生する場合があるため、通帳・カードでの手続きが基本となります。
Q4:他行からゆうちょ銀行へ振り込んでもらう際の店名・口座番号はどう確認すればいいですか?
A4:ゆうちょ銀行の通帳に記載されている「記号(5桁)・番号(8桁)」は、他行からの振込にはそのまま使用できません。振込専用の「店名(漢数字3文字)・店番(3桁)・預金種目・口座番号(7桁)」へ変換する必要があります。ゆうちょ銀行の公式サイト内にある「振込用の店名・預金種目・口座番号のご案内」ページ、またはゆうちょ通帳アプリの口座情報画面から瞬時に変換・確認が可能です。
まとめ:仕組みを知れば怖くない!2026年を賢く乗り切る手数料防衛術
「かつて無料だったものが有料化された」という事実だけを捉えると、ゆうちょ銀行の手数料改定は改悪に映るかもしれません。しかし、その内実を冷徹に分析すれば、窓口やATMという莫大な維持費がかかる物理拠点を維持しつつ、デジタルへ移行した賢明なユーザーには「一律165円」や「ことら送金で0円」という業界最高水準の安価なインフラを開放していることが分かります。
金融機関の手数料は、無自覚に支払い続ければ確実に家計を蝕むステルス・コストです。窓口に並んで880円を支払うか、スマートフォンの画面を数回タップして0円で済ませるか。その選択の差を生むのは、小難しい金融知識ではなく、「仕組みを知っているか否か」という情報感度そのものです。
手元の通帳をアプリへと切り替え、10万円以下の送金にはことら送金を徹底活用する。この極めてシンプルな行動防衛策を身につけるだけで、不条理な手数料の浪費から完全に解放され、2026年以降のキャッシュレス社会をストレスなく快適に渡り歩くことができるはずです。 (出典: ゆうちょ銀行 振込手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
